


Українська енергетична біржа: ринок двосторонніх договорів
Протягом минулого тижня на УЕБ було проведено 13 аукціонів з купівлі/продажу електроенергії в режимі одностороннього аукціону, з яких 7– у комерційних секціях, та 6– у спеціалізованих. Серед ініціаторів були представлені: Гарантований покупець, Укргідроенерго, ТКЕ ЧМР, ПУПи та ОСРи тощо.
Компанія Укргідроенерго ініціювала аукціони, де пропонувала базове навантаження з різним періодом постачання на серпень. За результатами аукціонів компанія реалізувала 33504 МВт.г. базового навантаження за цінами в діапазоні 5112,12 - 5220,5 грн/МВт.г.
За оглядовий період ініціював аукціони ТКЕ ЧМР, пропонуючи базове навантаження з постачанням на серпень. За їх результатами компанія реалізувала 14400 МВт.г. електроенергії за середньозваженою ціною 5000 грн/МВт.г. з періодом постачання з 12 по 31 серпня.
Крім того, у спеціалізованій секції минулого тижня Гарантований покупець, пропонуючи блочні позиції денних годин з річним постачанням на серпень. За результатами торгів компанія реалізувала 91850 МВт.г. блочних позицій за цінами в діапазоні 1586,15 - 4390,05 грн/МВт.г.
У комерційних секціях компанії переважно здійснювали купівлю/продаж електроенергії навантаженням індивідуального профілю.
| Тип торгів | Обсяг реалізації, МВт.г. |
|---|---|
| Аукціони на виконання ст. 66 ЗУ «Про ринок електричної енергії» | 47 904 |
| Комерційна секція | 56 221,248 |
| Спеціальні сесії з продажу електричної енергії, виробленої з альтернативних джерел енергії | 91 850 |
| Всього | 195 975,248 |
Станом на 9 серпня сформувались ціни на найчастіше використовувані типи графіків продажу, що представлені на графіку.
Оператор ринку: ринок на добу наперед та внутрішньодобовий ринок
Протягом оглядового періоду ціни ринку на добу наперед були менш волатильними, знаходившись в діапазоні 4901,34 - 6782,98 грн/МВт.г. Загалом середнє значення середньозваженої ціни за останній тиждень збільшилося на 6,2% відносно аналогічного показника минулого тижня і становило 6042,82 грн/МВт.г. Найбільша добова ціна склала 6782,98 грн/ МВт.г. на 6 серпня, а найменша – 4901,34 грн/ МВт.г. на 5 серпня. Обсяг реалізації за оглядовий період 3 серпня - 9 серпня становить 428,72 тис. МВт.г., (-3,22 %).
На ВДР протягом оглядового періоду ціни були волатильними. Середньозважені ціни змінювалися в діапазоні 4532,15 - 6667,95 грн/МВт.г., а середнє значення середньозважених цін за оглядовий період збільшилося відносно аналогічного показника минулого періоду на 6,3 % і становило 5812,59 грн/МВт.г. Загальний обсяг купівлі-продажу за оглядовий період склав 30,31 тис. МВт.г.
Європейський ринок
Хоча загальна тенденція тижня була спрямована на зростання цін, більшість ринків зареєстрували негативні погодинні ціни 4 серпня. Основною причиною зростання цін на минулому тижні було зростання цін на газ та утримування цін CO2 на високому рівні. Крім того, відбулося майже повсюдне скорочення генерації вітрової енергії.
Спотові ціни на електроенергію в Європі впали на понад 1% у четвер на тлі зниження попиту перед вихідними. Німецька спотова ціна на електроенергію закрилася на рівні 93,81 євро/МВт.г, тоді як французька на ринку DA встановилася на рівні 78,49 євро/МВт.г. Генерація електроенергії за рахунок вітроустановок у Європі за перші чотири дні минулого тижня в середньому забезпечувала 7,6% потреб регіону, за даними асоціації WindEurope. При цьому найбільші обсяги згенеровані наступними країнами: Франція, Іспанія, Німеччина, Швеція, Норвегія, Португалія.
У Європі за перші чотири дні минулого тижня генерація сонячної енергії зменшилася на 267,8 ГВт.г. порівняно з аналогічним періодом попереднього тижня і склала 4 358,3 ГВт.г. У понеділок, 5 серпня, французький ринок знову побив історичний рекорд із виробництва сонячної енергії із 129,3 ГВт.г.
Попит на електроенергію на основних європейських ринках електроенергії змінювався неоднорідно. Попит на електроенергію знизився на іспанському, португальському, польському, італійському, французькому ринках. За перші чотири дні минулого минулого тижня загальноєвропейський попит знизився і був на рівні середнього значення 292,3 ГВт.
Щодо погодинних цін, то ринки Бельгії, Німеччини та Нідерландів зареєстрували негативні погодинні ціни у неділю, 4 серпня. На італійському ринку IPEX 8 серпня було зареєстровано найвищу на даний момент у 2024 році денну середню ціну в 133,75 євро/МВт.г.
Станом на 9 серпня ціна базової електроенергії у Франції склала 23,79 євро/МВт.г.; в Угорщині: 85,77 євро/МВт.г.; у Польщі: 84,06 євро/МВт.г.
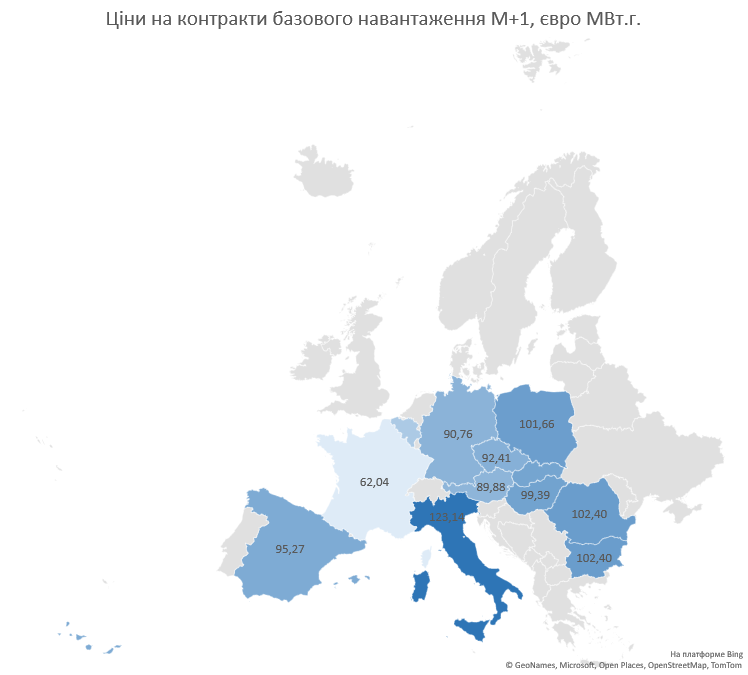
На вересень 2024 р. ціни знаходились в діапазоні 62-102 євро/МВт.г. у проаналізованих країнах.
Місячні ф’ючерси на жовтень 2024р. на електричну енергію зросли в середньому на 9,7% у Франції та Угорщині і знизились на 1,6% в Польщі. На листопад 2024 р. ціни зросли на 17,8% у проаналізованих країнах.
Еталонний енергетичний контракт Німеччини Cal ’25 у минулий четвер, 8 серпня, закрився на рівні 97,66 євро/МВт.г. Подібним чином, французький еквівалентний контракт становив 82,17 євро/МВт.г.
Ціни ф’ючерсних контрактів, євро/МВт.г, 08.08.2024
| Тип | Контракт | Дата | Франція | Угорщина | Польща |
|---|---|---|---|---|---|
| Base | Моnth | Sep/24 | 62,04 | 99,39 | 101,66 |
| Oct/24 | 73,88 | 99,76 | 100,59 | ||
| Nov/24 | 101,31 | 114,24 | 102,44 |
Минулого тижня вуглецевий ринок ЄС не відчував будь-яких фундаментальних впливів та торівля була «стриманою» на фоні невизначеної геополітичної напруженості, що надавала підтримку газовому TTF. Ціна на дозволи на викиди вуглецю в ЄС 8 cерпня встановилась на рівні 71,06 євро за тонну, що на 0,2% нижче аналогічного показника попереднього періоду. 9 серпня ціна EUA’24 торгувалася вище на рівні 71,08 євро за тонну, керуючись газовими контрактами TTF.
За оцінками Мішель Делла Віньї, аналітика Goldman Sachs, ціни на викиди вуглецю в Системі торгівлі викидами ЄС (ETS) можуть сягнути 130 євро (142 долари) за тонну до 2028 року. У найближчі 5 років європейський ринок квот на викиди вуглекислого газу перестане залежати від цін на газ, оскільки значне постачання СПГ в блоці призведе до зниження цін на газ вдвічі. Це, а також зменшення дозволів ETS, стане поштовхом до відродження європейської важкої промисловості, що призведе до збільшення викидів вуглекислого газу і підштовхне ціни вгору.
В той же час Аналітики BloombergNEF прогнозують, що ціни можуть наблизитися до 150 євро до 2030 року через посилення зобов’язань щодо відповідності та «жорсткості» ринку.
Спотова ціна енергетичного вугілля в Європі (за API-2) 8 серпня склала 111,78 євро/тонну.
Минулого тижня в Україну імпорт надходив з Словаччини, Румунії, Угорщини, Польщі, Молдови. Експорт не здійснювався.
Публічні закупівлі
За минулий тиждень відбулося понад 10 тендерів із закупівлі електроенергії замовниками. Реалізований обсяг 10 найбільших контрактів складає 2,05 млн. кВт.г. на загальну вартість 12,21 млн. грн. без врахування ПДВ. Загалом середня ціна склала 6,42 грн. за кВт.г. без врахування ПДВ. Найбільший контракт отримало ТОВ «СК ЕНЕРДЖІ ГРУП», яке поставить в Південну філію ДП «АМПУ» 750 тис. кВт.г. електроенергії за початковою ціною 5,37 грн. за кВт.г. без врахування ПДВ. Інші тендери зображені на графіку нижче. Ціни коливалися у діапазоні від 5,37 до 8,33 грн./кВт.г.
Новини оптового ринку електроенергії
На Закарпатті запустили турбіну першої ВЕС
Турбіна потужністю 1,8 МВт вітрової електростанції (ВЕС) запрацювала в Закарпатській області в тестовому режимі – першою в цьому регіоні. «Вона (ВЕС – ІФ-У) оснащена турбіною потужністю 4,8 МВт, має висоту башти 120 м і діаметр ротора 152 м. Один такий вітряк має потенціал забезпечити електроенергією до 3 тис. домогосподарств», – повідомила Державна інспекція енергетичного нагляду України (Держенергонагляд). За її інформацією, загальна встановлена потужність планованої ВЕС становитиме 80 МВт, а обсягу виробленої електроенергії буде достатньо для щорічного забезпечення 50 тис. домогосподарств. Згідно з даними Української вітроенергетичної асоціації (УВЕА), станом на початок 2024 року загальна встановлена потужність українських ВЕС становила 1,9 ГВт, з яких 71% розташовані на тимчасово окупованій території. У 2022- 2024 рр. в експлуатацію було введено три нові ВЕС потужністю 238 МВт.
Міністерство енергетики Румунії цього тижня схвалило «Контракти на різницю»
«Контракти на різницю» (CfD) - довготермінові контракти між виробниками електроенергії та споживачами, які дозволятимуть стабілізувати доходи виробників, спрямовані на сприяння розподілу 5 ГВт вітрових і сонячних потужностей через конкурсні тендери до 2025 року. Механізм підтримки CfD гарантуватиме мінімальний рівень прибутку власникам проектів. Його процес торгів встановлюватиме ціну страйку, тоді як базова ціна розраховуватиметься як ринкова середньозважена ціна електроенергії на РДН.