

Ціна газу: Україна та Європа. Огляд ринку 9 - 13 вересня 2024 року

Ціна газу: Україна та Європа. Огляд ринку
Протягом минулого тижня ціни природного газу в Україні зазнавали коливань, слідуючи тенденціям європейських хабів.
Українська енергетична біржа
Минулого тижня тривала торгівля ресурсом вересня, жовтня 2024 року. Загалом позиції на купівлю та продаж природного газу формували 6 компаній: ВК Укрнафтобуріння, Укрнафта, ГПК Нафтогаз Трейдинг, Ддз-сервіс, Електрія Юа, Електро-газ.
Стартові ціни ресурсів були стабільними протягом тижня. Були реалізованими позиції на продаж. Загалом реалізовано 700,00 тис. куб. м. природного газу компаніями Електро-газ та Електрія Юа. Ціни проданих позицій за ресурсом вересня в ПСГ перебували в діапазоні 14160-14191,67 грн. без ПДВ.
На короткостроковому ринку природного газу УЕБ учасники формували заявки в ГТС та ПСГ. Протягом тижня на короткостроковому ринку не зафіксовано суттєвих цінових коливань. Середньозважена ціна КСП у п’ятницю, 13 вересня, складала 14 205,77 грн. без ПДВ.
Європейський ринок
Минулого тижня вплив на пропозицію через роботи з технічного обслуговування в Норвегії та прогнози погоди призвели до підвищення цін на ф’ючерси на газ TTF, хоча М+1 у середу TTF впав до 34,67 євро/МВт.г., що є мінімумом за шість тижнів. Щорічне технічне обслуговування в Норвегії може передбачити подальше продовження (наприклад, відключення Kollsnes було продовжено на 5 днів, що вплинуло на постачання 55 млн кубометрів на день), а також існує певна невизначеність щодо найближчої перспективи потоків російського газу через територію України.
У середу ціни зросли на очікуваннях учасників ринку, що сформований ураган Франсін в Перській затоці США, вплине на експорт деяких СПГ-терміналів із Техасу та Луїзіани до європейських портів на додаток до проблем з виробництвом на 3-х заводах: австралійських Ichthys LNG і North West Shelf LNG, а також Malaysia LNG. У четвер побоювання з приводу перебоїв у постачанні зменшилися, хоча в п’ятницю європейські ціни на газ зросли.
Ціни контрактів з поставкою у відповідний строк, євро/Мвт-год., 12.09.2024
| Інструмент | THE | CEGH | TTF | TGE/POLPX | CEEGEX/HUDEX | Середнє значення |
|---|---|---|---|---|---|---|
| Day1 | 35,41 | 36,25 | 35,45 | 36,26 | 35,16 | 35,71 |
| M+1 | 35,48 | 36,41 | 35,19 | 37,01 | 35,35 | 35,89 |
| Q +1 | 37,14 | 37,82 | 36,58 | 38,48 | 36,61 | 37,33 |
| S +1 | 37,93 | 38,36 | 37,26 | 38,85 | 37,54 | 37,99 |
Контракти на місяць наперед, на всіх проаналізованих хабах мали різну тенденцію щодо спотових цін – здорожчання в середньому на 0,51%. Ціни квартал наперед були вищими за спотові ціни в середньому на 4,53%. Ціни сезон наперед із середнім значенням 37,99 євро/МВт.г. мали тенденцію до зростання у порівнянні зі спотовими у середньому на 6,39%.
Спотова ціна NBP зросла у четвер закрилася на рівні 85,25 п./терм. через зниження попиту. Обмежений вплив наслідків урагану Франсін на заводи з експорту СПГ у Луїзіані вплинув на контракт Win-2024, який впав майже на 3%, встановившись на рівні 94,42 п./терм.
Жовтневий ф’ючерс на LNG в Азії, індекс JKM Platts Future, встановився в минулий четвер на рівні 489,92 долари США за тис. куб. м. Згідно даних відстеження суден Kpler, азіатський імпорт СПГ у вересні збільшився майже на 4% у порівнянні з попереднім місяцем і становив 13,8 млн тонн. Температура в Японії залишатиметься вище норми до початку жовтня, що підвищує попит азіатського регіону.
Ф’ючерс на LNG, що поставляється в Північно-Західну Європу (LNG North West Europe Marker) закрився минулого четверга на рівні 430,67 долари США за тис. куб. м. За оцінками Spark Commodities, рентабельність доставки вантажу із США, завантаженого в жовтні, з урахуванням всіх витрат і доставки через мис Доброї Надії є вищою до Європи, ніж до Азії на 25 доларів США за тис. куб. м.
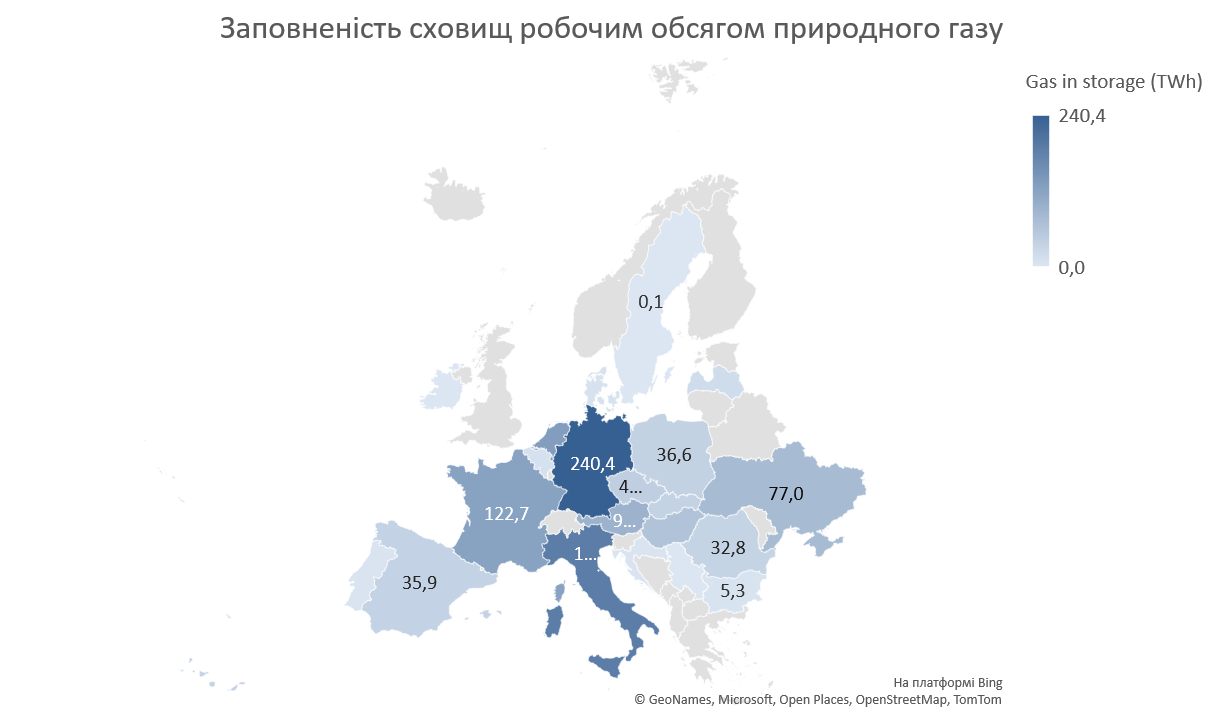
Сховища у ЄС заповнені на 93,24%, згідно з даними Aggregated Gas Storage Inventory на 11 вересня, що на 0,1 % вище показника за попередній день і порівняно з приблизно 88% місяць тому. Очікується, що європейські сховища досягнуть свого максимуму на початку листопада.
Європейські термінали з прийому LNG працювали із середньою продуктивністю 73,27%.
Запаси СПГ у ЄС станом на 11 вересня становили 4,647млн куб. м., згідно з даними Aggregated LNG Storage Inventors. Минулого тижня аналітики ринку повідомили, що попит на СПГ у Європі впав на 20% порівняно з аналогічним періодом минулого року в першій половині 2024 року після зниження споживання газу до 10-річного мінімуму і СПГ можливо вже досяг свого піку споживання.
Рівень заповнення сховищ найкрупнішого експортера LNG, США, за останніми даними EIA на 6 вересня 2024 р. складав 3,387 млрд куб. футів.
Постачання газу по трубопроводах з Норвегії минулої п’ятниці були на рівні 191,63 млн кубометрів на день, показали дані TSO Gassco.
На суміжному ринку нафти ціни на нафту зросли в п’ятницю. Brent торгувалась на рівні 72,67 доларів за барель через перебої з поставками через ураган «Франсін», але слабкий попит з боку Китаю та США продовжує обмежувати довгострокові перспективи відновлення.
Баланс газу в Україні
Імпорт природного газу минулого тижня був присутнім з Угорщини та Молдови у середньому 5,25 млн. куб. м. на добу, експорт з митного складу спостерігався у розмірі 6,95 млн. куб. м. до Польщі та Словаччини. Імпорт та експорт (до/з митного складу) зросли порівняно з минулим тижнем з наближенням опалювального сезону. В сховищах України знаходилось близько 12 млрд. куб. м. Закачування складало орієнтовно 22 млн. куб. м. на добу.
Цікаве за тиждень
Єврокомісар з енергетичних питань Кадрі Сімсон підтвердила можливе закриття імпорту російського газу через територію України. В січні 2025 року транзитна угода між Україною та росією буде завершена. Продовжувати її Європа не налаштована. Натомість росія відкрита до пропозицій. Сімсон наголосила, що країни ЄС мали більше ніж 2 роки для диверсифікації імпорту газу з виключенням росії, повідомляє Енергожінка.
Оператор ГТС України (ОГТСУ) та молдовський оператор ГТС Vestmoldtransgaz (VMTG) працюють над збільшенням гарантованих потужностей для транспортування газу Трансбалканським маршрутом в бік України принаймні до 7 млн куб. м на добу. Про це розповіли представники ОГТСУ під час робочої зустрічі учасників ініціативи Вертикальний коридор. «Наша короткострокова мета — створити 7 млн куб. м гарантованих потужностей на одній з міждержавних точок до квітня 2025 року. Для цього обидва оператори ГТС мають провести реконструкцію кількох об’єктів вздовж маршруту», — розповів Андрій Прокоф’єв, начальник управління роботи з замовниками ОГТСУ.


