Ціна газу: Україна та Європа. Огляд ринку 9 - 13 лютого 2026 року
У секції «Середньо-та довгостроковий ринок» УЕБ тривала торгівля ресурсом лютого 2026 року. Загалом позиції на продаж природного газу формували 5 компаній: Укрнафта, ВК Укрнафтобуріння, ЛТК Електрум, ОНК-Енерджи, Тепла. У секції продано 2,4 млн куб. м природного газу. Переважно було реалізовано природний газ з постачанням у ГТС. Ціни реалізованих позицій перебували у діапазоні 20700-21100 грн./тис. куб. м без ПДВ.
Крім того, Укрнафта продала 7 млн куб. м природного газу в секції з торгівлі диференціалами із премією 1,36-3,92 євро до TTF.
На короткостроковому ринку природного газу УЕБ учасники формували заявки на внутрішньодобовому ринку та ринку «на добу наперед». Загалом було укладено 42 угоди загальним обсягом 3429 тис. куб. м.
Ціни на газових ринках Європи залишаються на підвищеному рівні ще з початку січня, що підкріплюється тривалою холодною погодою, обмеженими можливостями європейських сховищ газу та міцними зв’язками зі світовими сировинними товарами. З огляду на прогнозовані подальші похолодання, форвардні контракти на газ залишаються чутливими до короткострокових ризиків.
Другого тижня лютого на газових ринках стабілізація продовжилася після нещодавньої волатильності. Активність інвестиційних фондів була ключовим фактором волатильності. Згідно з останнім звітом Commitment of Traders, фонди скоротили короткі позиції на TTF на 37 ТВт·год, а також вийшли з довгих позицій на 52 ТВт·год.
У лютому очікуються ще два періоди похолодання, що призведе до збільшення попиту на опалення по всій північно-західній Європі й Великій Британії. Ризик, пов’язаний з погодою, ще не зник. Холодні умови підтримують попит і ця підтримка впливає на форвардні контракти.
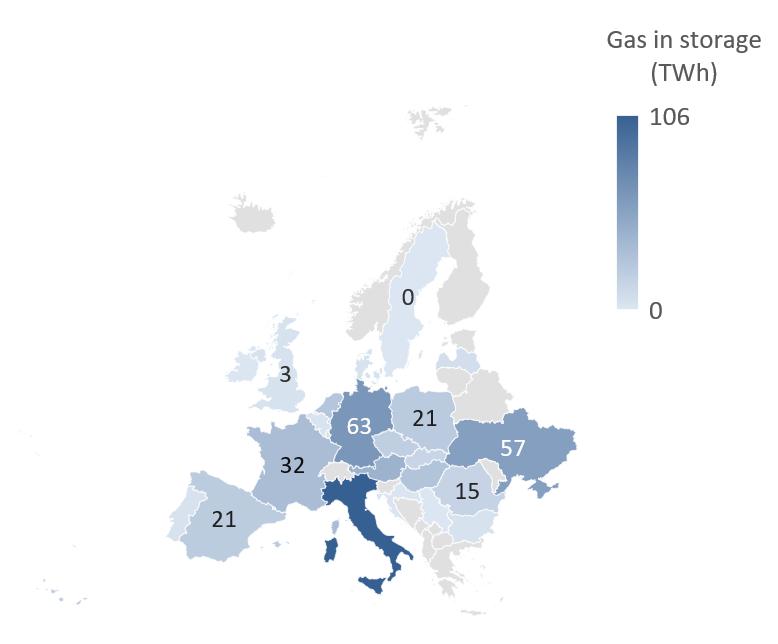
Запаси газосховищ ЄС знаходяться на найнижчому рівні за вісім років і становили 35,21% на 11.02.2026 р., а Північно-Західна Європа має намір досягти рівня заповнення нижче 5% до кінця зимового сезону. Для прикладу, рівні зберігання у Великобританії на 17% нижчі за 5-річний середній сезонний рівень, ринок газу залишається дуже чутливим до переглядів погоди. Нижня межа зимових запасів збільшує потреби в поповненні та підвищує ризики для форвардного балансу, посилюючи вплив на ціни відносно невеликих переглядів прогнозів погоди.
Тривога, пов’язана з низькими запасами, продовжує пом’якшуватися у вигляді достатніх обсягів СПГ. Постачання газу до терміналів США залишається на нормальному рівні після перерв на кількох заводах наприкінці січня. Щільний графік поставок показує достатність вантажів СПГ з 14 по 24 лютого.
Імпорт природного газу з європейського напрямку надходив у середньому розмірі близько 25,3 млн куб. м на добу (+5,5%) та мав тенденцію до зростання. Імпорт був присутній з усіх суміжних країн Європи. Основу імпорту складав польський напрямок. Експорт з митного складу був присутнім у розмірі близько 1,5 млн куб. м на добу, в напрямку Польщі та Молдови. В сховищах України знаходилось 10,00 (-3,38%) млрд куб. м природного газу. Відбір складав близько 45 млн куб. м на добу.