Ціна газу: Україна та Європа. Огляд ринку 9 - 13 березня 2026 року
У секції «Середньо-та довгостроковий ринок» УЕБ тривала торгівля ресурсом березня та квітня 2026 року. Загалом позиції на продаж чи купівлю природного газу формували 10 компаній: Укрнафта, ВК Укрнафтобуріння, СП БНК, ЛТК Електрум, Енергетичний бізнес, МХП Еко Енерджи, Тепла тощо. У секції продано 4,2 млн куб. м природного газу, що удвічі менше, ніж попереднього тижня. Було реалізовано природний газ із постачанням у ГТС та ПСГ, у березні. Успішними були позиції трьох компаній-продавців – Укрнафти, ВК Укрнафтобуріння, Тепла. Ціни реалізованих позицій перебували у діапазоні 23009,09-24170 грн./тис. куб. м без ПДВ. Спостерігався різкий зростаючий тренд біржових котирувань протягом тижня.
На короткостроковому ринку природного газу УЕБ учасники формували заявки на внутрішньодобовому ринку, в ГТС та ПСГ. Загалом було укладено 18 угод загальним обсягом 1569 тис. куб. м (-31,66%).
Європейський ринок розглядає війну в Ірані як тривалий ризик дестабілізації, а не короткочасний шок. У заявах Ірану наголошується на продовженні закриття Ормузької протоки, що посилює занепокоєння щодо постійних перебоїв у постачанні. Постійні перебої з переправами суден посилюють глобальну конкуренцію за американський СПГ, що підтримує ціни на газ для залучення вантажів.
Ціни підскочили в понеділок (9 березня) після ряду подій, які обмежили глобальний баланс СПГ, включаючи порушення експорту катарського СПГ. До вівторка (10 березня) ринки залишилися надзвичайно волатильними, оскільки геополітичні заголовки продовжували викликати різкі коливання цін. Хоча спочатку ціни відкрилися значно вище, внутрішньоденні торги супроводжувалися різкими розворотами, оскільки трейдери реагували на нові події.
Зростання значною мірою змінилося наприкінці сесії у четвер, 12 березня, після коментарів міністра закордонних справ Ірану про те, що багато суден можуть перетинати протоку за умови координації з ВМС Ірану. Виробництво на катарському заводі Рас-Лаффан СПГ – найбільшому у світі комплексі зі скраплення газу – залишається зупиненим.
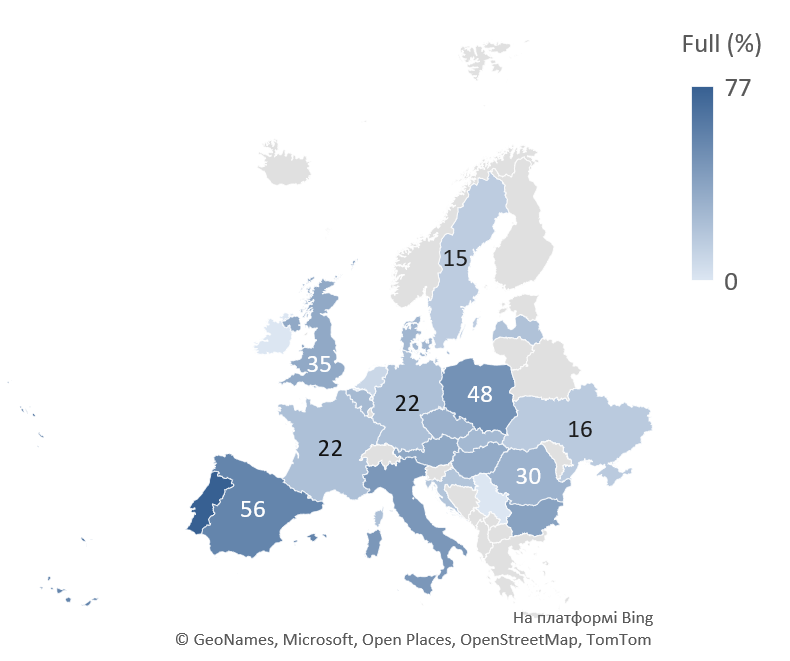
Цінові сигнали щодо СПГ значною мірою сприяють спотовим поставкам до Північно-Східної Азії, а не до Європи. Нетбек для поставок до Японії та Південної Кореї з Мексиканської затоки наразі на 40% вищі, ніж нетбек до Європи. Ця реальність призвела до того, що щонайменше дев’ять вантажів, спочатку спрямованих до Європи, були перенаправлені до Азії з початку конфлікту. Надалі це створить системну проблему для Європи напередодні зими 26/27, враховуючи, що газові сховища ЄС заповнені лише на 29%, що є історично низьким показником. Стійкий підвищений конкуруючий попит на СПГ може підтримати літнє ціноутворення та усунути економічні стимули для закачування ресурсів у сховища, обмежуючи темпи поповнення. Коментарі президента США Дональда Трампа в понеділок, 9 березня, були розцінені як деескалаційні, оскільки Трамп заявив журналістам, що війна може закінчитися «дуже скоро». Ціни на газ з поставкою у квітні впали на 14% після зауважень Трампа, незважаючи на відсутність змін у доступності газу з Близького Сходу. Загалом, геополітичні події визначають напрямок цін, тоді як фундаментальні показники пом’якшують можливий приріст.
Короткострокові ціни вже близькі до дворічних максимумів, тоді як довгострокові ціни все ще торгуються на нижчому рівні, але починають зростати. З огляду на те, що погода наразі пом’якшує ринок, короткострокове зниження може виглядати «привабливим», але чим довше триває конфлікт, тим більше ризик підвищення цін розповсюджується вздовж кривої.
Нові дані свідчать про те, що до кінця опалювального сезону рівень запасів може знизитися до 25%, якщо скорочення запасів продовжиться такими ж темпами, Європа влітку має виконати більш масштабне, ніж зазвичай, завдання щодо поповнення запасів.
Імпорт природного газу з європейського напрямку надходив у середньому розмірі близько 25,18 млн куб. м на добу (-6,74%). Імпорт був присутній з усіх суміжних країн Європи. Основу складав польський напрямок. Експорт з митного складу був присутнім в напрямку Угорщини, обсягом до 0,3 млн куб. м на добу. В сховищах України знаходилось 9,44 млрд куб. м природного газу. Відбір з ПСГ був практично відсутнім.