

Ціна газу: Україна та Європа. Огляд ринку 8 - 12 січня 2024 року

Ціна газу: Україна та Європа. Огляд ринку
Протягом минулого тижня ціни природного газу в Україні продовжували тренд до зниження, аналогічно тенденціям європейських хабів.
Українська енергетична біржа
Минулого тижня тривала торгівля ресурсом січня, лютого 2024 року. Загалом позиції на купівлю та продаж природного газу формували 2 компанії: ГПК Нафтогаз Трейдинг, Крафт Енерджи.
Стартові ціни ресурсів зменшувались протягом тижня. У підсумку, станом на п’ятницю середня стартова ціна ресурсу в ПСГ була нижчою за показник понеділка на 1,04%.
Протягом минулого тижня були реалізованими позиції на купівлю. Загалом продано 15 500 тис. куб. м. природного газу. Ресурс січня у ГТС та ПСГ було придбано минулого тижня ГПК «Нафтогаз Трейдинг» за цінами реалізованих позицій в діапазоні 12100-12339 грн. без ПДВ.
На короткостроковому ринку природного газу УЕБ учасники формували заявки в ГТС та ПСГ. Реалізація газу відбулася на внутрішньодобовому ринку. Загалом було укладено 7 угод загальним обсягом 49 тис. куб. м. Протягом тижня на короткостроковому ринку було зафіксовано теж зниження ціни. Маржинальні ціни, сформовані за результатами торгів, зображені на графіку нижче.
Європейський ринок
Минулого тижня ринок був зосереджений на прогнозах погоди. Ціни на газ знизилися в першій половині минулого тижня через значні поставки з Норвегії, яка в даний час є найважливішим постачальником до Великобританії та Європи.Прогнози м’якої погоди викликали різке падіння цін на природний газ, а трейдери назвали ситуацію «розпродажем газу» після різдвяних свят.
Європейські ціни на газ зросли в п’ятницю на тлі погіршення прогнозів, відключення електроенергії на газовому родовищі Ааста Ханстін у Норвегії, виробничою потужністю 25,8 млн куб. м/день, та зростання напруженості на Близькому Сході. При цьому деякі учасники ринку вбачають, що останнє може вплинути на деякі постачання LNG до ЄС.
Ціни контрактів з поставкою у відповідний строк, євро/Мвт-год., 11.01.2024
| Інструмент | THE | CEGH | TTF | TGE/POLPX | CEEGEX/HUDEX | Середнє значення |
|---|---|---|---|---|---|---|
| Day1 | 31,41 | 31,1 | 30,95 | 34,31 | 29,58 | 31,47 |
| M+1 | 31,35 | 30,92 | 30,82 | 35,88 | 30,21 | 31,84 |
| Q+1 | 31,3 | 31,71 | 30,81 | 35,36 | 31,54 | 32,14 |
| S+1 | 31,43 | 31,92 | 30,95 | 44,51 | 31,73 | 34,11 |
Контракти на місяць наперед, на всіх проаналізованих хабах мали різну тенденцію щодо спотових цін – здорожчання в середньому на 1,10%. Ціни квартал наперед були вищими за спотові ціни в середньому на 2,17%. Ціни сезон наперед із середнім значенням 34,11 євро/МВт.г. були вищими у порівнянні зі спотовими у середньому на 7,94%.
Лютневий ф’ючерс на LNG в Азії, індекс JKM Platts Future, торгувався у минулий четвер на рівні 403 долари США за тис. куб. м. Найбільша економіка Азії, Китай, продовжує підтримувати високий рівень імпорту з грудня, за підсумками якого імпорт газу досяг рекордного рівня у 12 млн тонн., а імпорт газу трубопроводами та LNG зріс на 10% у річному обчисленні до 163 млрд кубометрів.
Ф’ючерс на LNG, що поставляється в Північно-Західну Європу (LNG North West Europe Marker) торгувався на рівні 350 доларів США за тис. куб. м.
Європейські ціни на газ виросли в п’ятницю, 12 січня. На Ice Endex базовий місячний контракт TTF торгувався з підвищенням на 1,01 євро до 31,83 євро/МВт.г., а DA - на 0,55 євро до 31,40 євро/МВт.г.
Європейські газові сховища були заповнені на 81,77% на 10 січня, згідно з даними Aggregated Gas Storage Inventory.
З початку року потоки норвезького трубопровідного газу працюють майже на межі можливостей, але ринок слідкуватиме за останнім прогнозом виробництва від державної адміністрації Норвегії. Незаплановане відключення газу на газовому родовищі Ааста Ханстін у Норвегії призвело до скорочення потоків газу на 8 млн. кубометрів на день у п’ятницю,- повідомила TSO Gassco. Номіновані продажі газу з Норвегії до Європи востаннє надходили на рівні 343,6 млн. кубометрів на день порівняно з 351 млн. кубометрів на день в четвер.
Європейські термінали з прийому LNG працювали із середньою продуктивністю 70,01%.
Рівень заповнення сховищ найкрупнішого експортера LNG, США, за останніми даними EIA на 5 січня 2024 р., складав 3,336 млрд куб. футів і був на 11,6% вище середнього показника за 5 років.
Що стосується нафти, то двоканальна криза посилила увагу нафтових ринків до надійності постачання. Перебої у видобутку нафти в Лівії ще більше посилили проблеми з постачанням.
Ціни на нафту зросли на 2% у п’ятницю, 12 січня, і торгувалися на рівні 79,29 доллари за барель після того, як США і Великобританія завдали авіаударів по повстанцям-хуситам у відповідь на напади на комерційні судна в Червоному морі.
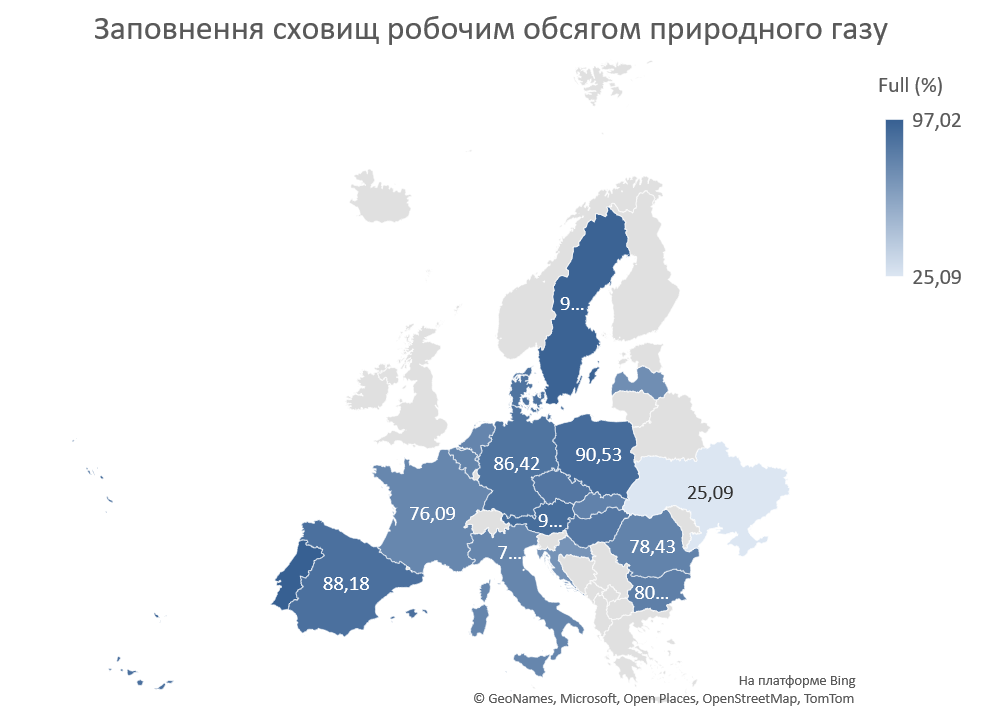
Баланс газу в Україні
Імпорт природного газу минулого тижня був практично відсутнім. Спостерігались експортні потоки з «митного складу» до сусідніх країн. Експорт збільшився порівняно з минулими періодами та минулого тижня залишався на середньому рівні 15,5 млн. куб. м. на добу. В сховищах України знаходилось близько 12,2 млрд. куб. м, добовий відбір збільшився до 100 млн. куб. м. на добу – у зв’язку з похолоданням та ростом експорту з «митного складу».
Публічні закупівлі
На минулому тижні було проведено 16 тендерних процедур із закупівлі природного газу бюджетними установами та державними підприємствами. Загалом з найбільших тендерів (топ-10) реалізовано 1,06 млн. куб. м природного газу на суму 13,90 млн. грн. Найбільший контракт отримано ТОВ "ТЕПЛА ЕНЕРГЕТИЧНА КОМПАНІЯ», яке поставить Миргородському санаторію «Слава» 178 тис. куб. м за початковою ціною 13,79 грн. без ПДВ. Ціни великих тендерів коливалися в діапазоні 12,78-13,79 грн. без ПДВ. Крім того, Укртрансгаз провів тендер на закупівлю 1,7 млн. куб. м природного газу, переможець очікує рішення, триває процедура по усуненню невідповідностей та обгрунтуванню низької ціни.
Цікаве за тиждень
За попередніми даними компанії Kpler, минулого року європейські країни, за винятком Туреччини, імпортували з росії трохи більше 20 мільярдів кубометрів СПГ, що на 1% менше, ніж 2022 року. Із загальної кількості найбільшим імпортером стала Іспанія: постачання зросло більш ніж на третину до 6,7 млрд куб. м, а Бельгія також збільшила імпорт на 41% до 6,6 млрд. куб. м. У Франції, третьому за величиною імпортері, постачання знизилося на 35% порівняно з попереднім роком до 4,7 млрд куб. м. Попередня угода ЄС, що дає країнам ЄС юридичні повноваження блокувати імпорт російського газу, ще не стала обов’язковою. І навіть впровадження ембарго вплине лише на бронювання нових регазифікаційних потужностей на терміналах, тоді як «більшість» цих місць наразі вже зарезервована за довгостроковими контрактами.
Консалтингова компанія Icis спрогнозувала, що Європа, швидше за все, побачить зростання попиту на газ цього року, але споживання енергії залишиться нижчим за рівень, який спостерігався до нинішньої енергетичної кризи в 2017-2021 роках Попит на газ має повільно зрости на 8%, або 273 ТВт.г, у річному обчисленні, але все одно буде на 12% нижче середнього рівня за п’ять років. Переважна частина цього додаткового попиту буде задоволена за рахунок ще більшої кількості СПГ,- йдеться у звіті про перспективи енергетики на 2024 рік, який буде опубліковано пізніше цього місяця.


