Ціна газу: Україна та Європа. Огляд ринку 8 - 12 грудня 2025 року
У секції «Середньо-та довгостроковий ринок» УЕБ тривала торгівля ресурсом грудня 2025 року. Загалом позиції на купівлю та продаж природного газу формували 3 компанії: Укрнафта, ВК Укрнафтобуріння, ЛТК Електрум. У секції продано 5,5 млн куб. м природного газу, що у 3,7 разів вище, ніж минулого тижня. Переважно було реалізовано природний газ з постачанням у ПСГ у грудні. Ціни реалізованих позицій перебували у діапазоні 19650-20100 грн./тис. куб. м без ПДВ, що нижче, ніж минулого тижня.
Також Оператор ГТС України проводив закупівлі у секціях «Транскордон», «Митний склад». Було придбано близько 30,3 млн куб. м природного газу (-9%) з передачею в точці на кордоні за цінами реалізованих позицій в діапазоні 34,7-35,65 євро/МВт.г., що орієнтовно на 1 євро нижче за діапазон цін минулого тижня.
На короткостроковому ринку природного газу УЕБ учасники формували заявки на внутрішньодобовому ринку та ринку «на добу наперед». Загалом було укладено 45 (+52%) угод загальним обсягом 2080 (+26%) тис. куб. м.
Протягом усього другого торгового тижня грудня ф’ючерсні ринки на газ, як короткострокові, так і довгострокові, залишалися в стані консолідації після різкого падіння минулого тижня, оскільки ведмежі фундаментальні погодні фактори переважають будь-які інші ринкові фактори. 10 та 11 грудня оновлено локальні мінімуми з квітня 2024 на тлі м’якої погоди та достатньої пропозиції. На газовому ринку Великої Британії продовжився ведмежий рух, причому ціни на газ далі по кривій досягли 44-місячного мінімуму. Чутливість до подальшого падіння TTF зростає, оцінює Reuters. Ризик-баланс зміщений у бік низької волатильності за умов м’якої погоди, а ключим ризик-фактором є погодні оновлення на 15–20 грудня.
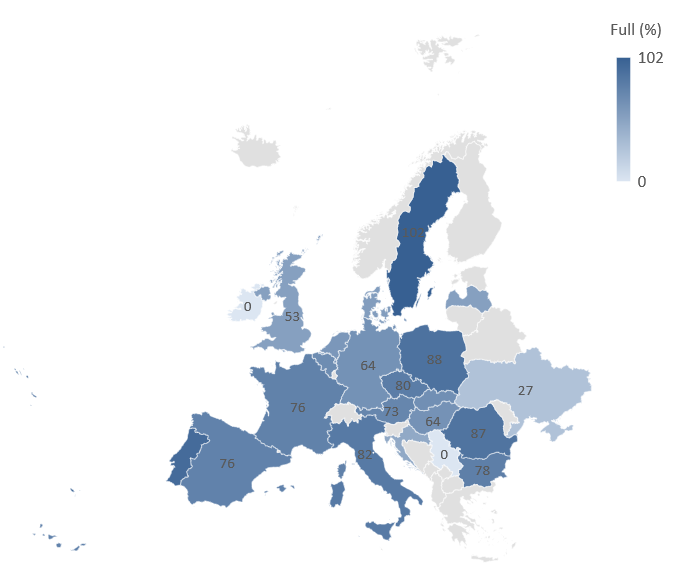
Залишаються ознаки того, що до двох тижнів промислових зупинок на Різдво не буде похолодання, що значно послаблює попит. Останні прогнози температури вказують на вищу за середню температуру в Північно-Західній Європі до кінця грудня. Відбір газу з загальноєвропейських сховищ зменшився приблизно до 0,3% на день, а заповненість коливається вище 70% потужності, що є нижчим за минулорічні показники.
Рекордний листопадовий експорт LNG зі США зберіг активність і на початку грудня. Разом з LNG на форвардний кінець кривої тиснуть стабільні відвантаження з Норвегії, що мають рівень поблизу пікових 340 млн куб. м на добу.
Згідно з останнім звітом Commitment of Traders, інвестиційні фонди збільшують свої чисті короткі позиції за основним європейським газовим бенчмарком TTF. Минулого тижня фонди, які зазвичай не отримують фізичних поставок газу, а отримують дохід через вхід та вихід з позицій, мали чистий короткий обсяг закупівель голландського газу на 50 ТВт·год. Цього тижня фонди збільшили цю чисту коротку позицію до 84 ТВт·год.
Імпорт природного газу з європейського напрямку надходив у середньому розмірі 23,6 млн куб. м на добу. Імпорт був присутній з усіх суміжних країн Європи. Основу імпорту складав угорський та польський напрямки. Експорт з митного складу до Молдови був присутній в обсязі 1 млн. куб. м за 10-11 грудня. В сховищах України знаходилось близько 12,8 млрд куб. м природного газу (-0,8 %). Відбір складав до 20 млн куб. м на добу.