Ціна газу: Україна та Європа. Огляд ринку 8 - 12 червня 2026 року
У секції «Середньо-та довгостроковий ринок» УЕБ тривала торгівля ресурсом червня та липня 2026 року. Загалом позиції на продаж чи купівлю природного газу формували 8 компаній: ВК Укрнафтобуріння, ГПК Нафтогаз Трейдинг, МХП Еко Енерджи, Оператор ГТС України тощо. Минулого тижня з пропозиціями продажу ресурсу червня в ПСГ вийшла Укрнафта. Загалом у секції продано 21500 тис. куб. м природного газу – ресурсів червня та липня. Успішними були позиції на продаж від Укрнафти та на купівлю від Оператора ГТС, Укрзалізниці. Активність учасників була високою, обсяги реалізації зросли у 7 разів відносно попереднього тижня.
На короткостроковому ринку природного газу УЕБ учасники формували заявки на внутрішньодобовому ринку та ринку «на добу наперед». Загалом було укладено 57 угод загальним обсягом 1523 тис. куб. м.
Цього тижня TTF знову показав, що ринок торгує не заради комфортного балансу, а заради премії за ризик. Після руху до цін на рівні 49-50 євро/МВт.г. контракт наприкінці тижня відкотився ближче до 48 євро/МВт.г. на деескалаційних заголовках щодо США та Ірану. Відсутність суттєвих цінових коливань, незважаючи на очевидну ескалацію, сигналізує про те, що ринок бореться з глибокою невизначеністю. Основними чинниками стали: низькі сховища, конкуренція за СПГ і слабкий запас гнучкості перед зимою.
Геополітика залишилась головним короткостроковим драйвером. Через Ормуз окремі LNG-танкери знову проходили, але маршрут не виглядає повністю нормалізованим: рух іде на тлі військової ескалації та непевних переговорів. Для Європи важливо не тільки скільки вантажів фізично дійде з Перської затоки, а й те, як швидко зміниться глобальна логістика. Будь-який збій одразу піднімає ціну вільних спотових партій і посилює конкуренцію з Азією.
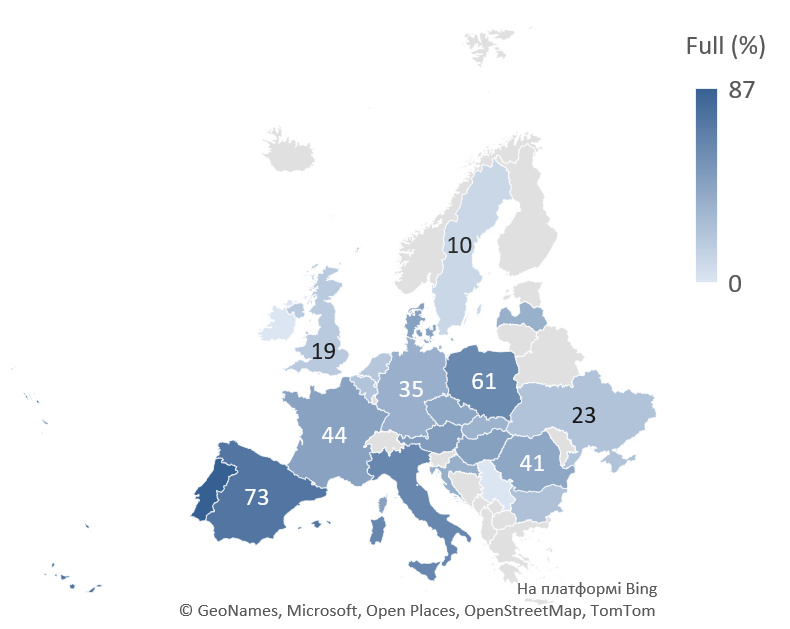
Сховища поступово наповнюються, але темп залишається головною слабкою точкою. Станом на 10.06.2026 р. заповненість сховищ ЄС була близько 42,8%, що вище початку місяця, але нижче торішньої траєкторії на 9%. Прогнози щодо заповнення запасів, зокрема, для Північно-Західної Європи, показують, що запаси в регіоні залишаються на найнижчому рівні майже за десятиліття, починаючи з липня.
Гнучкі правила ЄС зменшують ризик примусової закупівлі будь-якою ціною, однак не скасовують фізичної потреби набрати достатній обсяг до зими. Окремі європейські ринки газу продовжують дестимулювати закачування, а європейські ціни на газ на решту літніх місяців перевищують ціни на зиму 2026 року. LNG цього тижня був не просто джерелом поставки, а індикатором конкуренції. Азійський попит відновлюється: Китай і Японія повертають частину спотового попиту, а це обмежує обсяг гнучких вантажів для Європи. Одночасно США поступово перенаправляють більше LNG до Європи після слабшого травня, що частково пом’якшує баланс.
По трубопровідному газу фокус залишається на Норвегії: літній ремонтний сезон не є шоком сам по собі, але при низьких сховищах будь-яке його продовження швидко переоцінюється в TTF. Додатково зберігається прихований напружений фон з ринку електроенергії: слабша гідрогенерація в Італії та висока зимова премія baseload-контрактів означають, що газ може знадобитися як страховий ресурс не лише для опалення, а й для електроенергетики.
Імпорт природного газу з європейського напрямку знаходився на рівні 0,8 млн куб. м на добу (без змін до попереднього тижня). Імпорт був присутній лише з Польщі. Експорт з митного складу був відсутнім. В сховищах України знаходилось 11,5 (+2%) млрд куб. м природного газу. Відбір з ПСГ був майже відсутнім, натомість спостерігалося закачування - близько 30 млн куб. м на добу.