Ціна газу: Україна та Європа. Огляд ринку 6 - 10 липня 2026 року
У секції «Середньо-та довгостроковий ринок» УЕБ тривала торгівля ресурсами липня, серпня 2026 року. Загалом позиції на продаж чи купівлю природного газу формували 6 компаній: Укрнафта, ГПК Нафтогаз Трейдинг, Оператор ГТС України, ЛТК Електрум тощо. Загалом у секції продано 4200 тис. куб. м природного газу – ресурсу липня та серпня 2026 року в ГТС. Успішними були позиції на купівлю від Оператора ГТС України.
На короткостроковому ринку природного газу УЕБ учасники формували заявки на внутрішньодобовому ринку. Загалом було укладено 77 угод загальним обсягом 3593 тис. куб. м.
Цього тижня європейські газові контракти знову різко подорожчали і контракт М+1 досяг 9 липня 50,1 євро/МВт·год, а зранку 10 липня відступив приблизно до 49,1 євро/МВт·год. (~+11% від рівня попередньої п’ятниці). Головний драйвер — нові удари США по Ірану після атак на комерційні судна та відповідь Тегерана. Маршрут залишається ризиковим, але повної зупинки потоків немає: щонайменше 5 СПГ-танкерів увійшли до протоки, а 22 судна, пов’язані з Японією, залишили Перську затоку 7–9 липня. Без нового фізичного шоку TTF може втратити частину геополітичної премії, але низькі запаси та конкуренція з Азією обмежуватимуть стійке падіння.
Спотова конкуренція за СПГ залишається жорсткою. У червні Європа отримала менш як 42% американського експорту. Азійський JKM торгувався з помітною премією до TTF, а Єгипет платив додаткову надбавку. Для Європи це означає, що гнучкі вантажі доводиться втримувати ціною, особливо за слабких запасів.
Уряд Німеччини готує державний стратегічний резерв обсягом майже 10% національних потужностей зберігання (~ 24 ТВт·год). Закупівлі планують розтягнути на 2-3 роки, тому негайного впливу на баланс не буде, але рішення підтверджує, що Берлін бачить довгостроковий ризик перебоїв і недостатніх комерційних запасів.
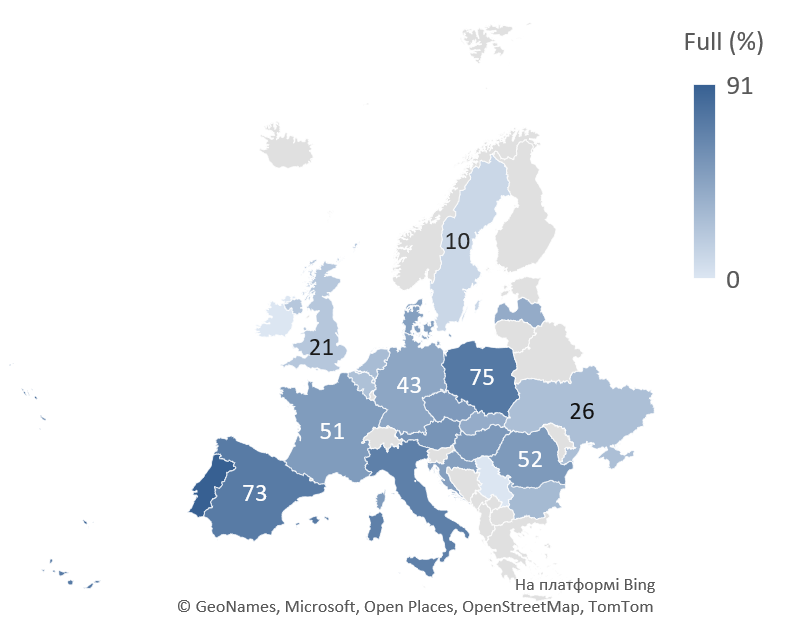
Головний фундаментальний ризик для Європи — повільне поповнення сховищ. На 8 липня вони були заповнені приблизно на 50%, орієнтовно на 16 % нижче 5-тирічної сезонної норми. Нещодавній аналіз показує, що Європа може навіть не досягти 70% заповненості до початку зимового сезону 2026 року— нижче встановленої цілі 80%, що залишає менше резерву на випадок холодної зими та створює більше можливостей для волатильності цін на газ. Висока ціна ближніх контрактів: вона погіршує економіку закачування і змушує платити одночасно за поточну безпеку та майбутній зимовий запас.
Електроенергетика також підтримувала попит. Нова хвиля спеки підняла потребу в охолодженні, а висока температура річкової води тимчасово обмежила частину французької атомної генерації. Газові станції знову виконують роль системної страховки.
Імпорт природного газу з європейського напрямку знаходився на рівні 1,6 млн куб. м на добу. Імпорт був присутній лише з Польщі. Експорт з митного складу був відсутнім. В сховищах України знаходилось 12,57 (+2%) млрд куб. м природного газу. Відбір з ПСГ був майже відсутнім, натомість спостерігалося закачування - близько 38 млн куб. м на добу.