Ціна газу: Україна та Європа. Огляд ринку 6 - 10 квітня 2026 року
У секції «Середньо-та довгостроковий ринок» УЕБ тривала торгівля ресурсом квітня та травня 2026 року. Загалом позиції на продаж чи купівлю природного газу формували 8 компаній: ВК Укрнафтобуріння, Оператор ГТС України, Укрзалізниця, Енергетичний Бізнес тощо. Протягом тижня у секції продано 2,7 млн куб. м природного газу (+170%). Було реалізовано природний газ із постачанням у квітні. Успішними були позиції Оператора ГТС України на купівлю та ВК Укрнафтобуріння на продаж. Ціни реалізації перебували в діапазоні 24725-25825 грн./тис. куб. м без ПДВ з тенденцією на зростання.
На короткостроковому ринку природного газу УЕБ учасники формували заявки на внутрішньодобовому ринку та ринку «на добу наперед». Загалом було укладено 65 угод загальним обсягом 4161 тис. куб. м (+154%).
Протягом тижня енергетичні ринки Європи знову більше реагували на заголовки новин, ніж на зміни фундаментальних показників. Збільшення кількості американських військовослужбовців на Близькому Сході вказувало на потенційну наземну операцію в Ірані, потенційно зосереджену на захопленні острова Харг, головного об’єкта експорту нафти Ірану, або ж на видобутку іранського ядерного матеріалу. Тривале закриття протоки на Великодні канікули створило потенційну можливість для США ескалювати війну таким чином без негайної реакції ринків.
Ціни на газ в середу, 8 квітня, різко впали, а премії за ризик знизилися, незважаючи на відсутність постійного мирного врегулювання.
У чертвер газові контракти на місяць та сезон торгувалися переважно на «позитивній» ноті. Ізраїльські атаки на Ліван загрожували зірвати чинне припинення вогню з Іраном, що може призвести до тривалого закриття Ормузької протоки та ризиків ескалації з подальшим пошкодженням інфраструктури, що перерве постачання. Ціни справді повернули назад деякі з попередніх зростань наприкінці четвергової сесії після повідомлень про те, що Ізраїль прагне негайних переговорів з Ліваном на тлі запланованих переговорів між США та Іраном 10 квітня. Протягом запланованного 10-денного припинення вогню Іран дозволить два тижні «безпечного проходу» через Ормузьку протоку. Це може дозволити вже завантаженим вантажам СПГ, які зараз застрягли в Перській затоці, пройти її та забезпечити полегшення в умовах обмеженого постачання. Однак це не означає повернення до «status quo ante bellum» з точки зору судноплавства. Іран зніме блокаду в обмін на плату приблизно 2 мільйони доларів за судно, яка буде розподілена між Іраном та Оманом.
Температури до середини квітня були переглянуті на підвищення, що послаблює попит на опалення та відбір з сховищ, що ще більше тисне на контракти.
Незважаючи на зниження фундаментальних показників попиту, залежність від СПГ може зрости протягом другої половини квітня через зростання планового технічного обслуговування норвезьких трубопроводів, в середньому буде спостерігатися близько 48 млн куб. м/добу недоступних потужностей з 16 квітня.
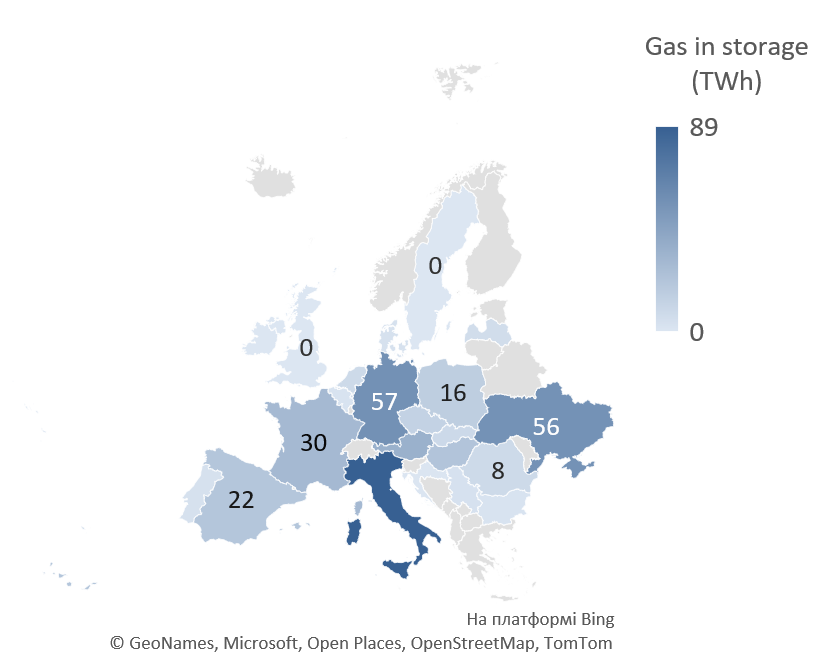
Імпорт природного газу з європейського напрямку у квітні знаходився на рівні 0,8 млн куб. м на добу (без змін до минулого тижня). Імпорт був присутній лише з Польщі. Експорт з митного складу був присутнім до Польщі обсягом 0,3 млн куб. м на добу. В сховищах України знаходилось 9,89 (+3,67%) млрд куб. м природного газу. Відбір з ПСГ був практично відсутнім, натомість спостерігалися невеликі обсяги закачування - близько 10 млн куб. м на добу.