Ціна газу: Україна та Європа. Огляд ринку 5 – 9 жовтня 2026 року
У секції «Середньо-та довгостроковий ринок» УЕБ тривала торгівля ресурсом жовтня, в ГТС та ПСГ. Загалом позиції на продаж чи купівлю природного газу формували 7 компаній: ГПК Нафтогаз Трейдинг, Оператор ГТС України, Енерджигазтрейд, Д.Трейдінг тощо. Загалом у секції продано 11,5 млн куб. м природного газу. Успішними були позиції на купівлю – від ГПК Нафтогаз Трейдинг. Ціна повернулася до зростання у другій половині тижня.
На короткостроковому ринку природного газу УЕБ учасники формували заявки на внутрішньодобовому ринку в ГТС і ПСГ. Загалом було укладено 33 біржових угоди загальним обсягом 1095 тис. куб. м.
На європейських газових ринках з початком зимового сезону ціни зросли під впливом звичайних короткострокових факторів: похолодання та спаду вітрової енергетики. Ринок, схоже, перестав очікувати швидкого розв’язання нинішнього конфлікту на Близькому Сході і почав враховувати тривалий простій катарського газу як базовий сценарій.
Обсяги постачання норвезького газу повернулися до норми після завершення технічного обслуговування морських газових родовищ і трубопроводів Норвегії, що покращило перспективи забезпечення ресурсом. Однак рівень запасів газу в європейських сховищах залишається відносно низьким, а ситуація з поставками СПГ через Ормузьку протоку — невизначеною.
За даними джерел у сфері морської безпеки, що відстежують інциденти, минулого тижня було зафіксовано найбільшу кількість нападів на танкери в Ормузькій протоці з початку війни з Іраном, що збіглося зі збільшенням експорту з країн Перської затоки. Попри почастішання атак на судна, обсяги постачання газу з Перської затоки помітно зросли: у вересні через протоку пройшло 19 партій СПГ, що стало найвищим місячним показником від початку війни.
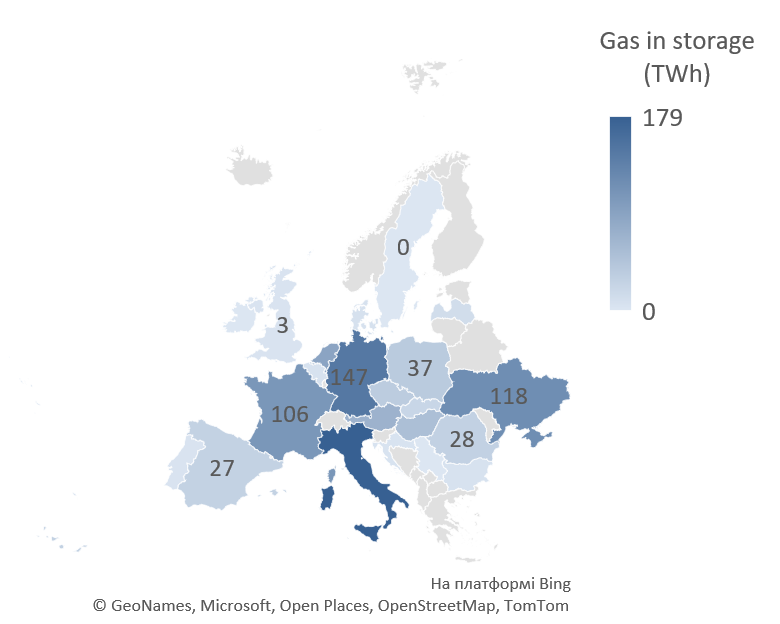
Сумарний рівень заповненості газосховищ ЄС 8 жовтня склав 73,12%. Німеччина, що поступається з показником 59,44% проти 86,09% у Франції, відреагувала рідкісним прямим втручанням, доручивши державній торговій компанії SEFE закупити і зберігати додатково 8 ТВт·год газу до 15 грудня. По всій північно-західній Європі рівень зберігання все ще нижчий за рівень кожного з попередніх п’яти років для цієї пори року.
Щодо постачання трубопровідним транспортом з Норвегії, то після завершення другого плану технічного обслуговування і після усунення несправності компресора на електростанції Тролль, обсяг поставок відновився до рівня, близького до пікового, близько 330 мільйонів кубометрів на добу. Компанія Gassco, що управляє мережею газопроводів Норвегії, заявила про готовність норвезьких офшорних газових родовищ до збільшення обсягів постачання в зимовий період.
Оскільки покупці та продавці закладають ризики постачання в узгоджені ціни, додаткові обсяги газу з Норвегії лише частково послабили тиск у бік підвищення цін на газ.
Імпорт природного газу з європейського напрямку знаходився на рівні 2,2 млн куб. м на добу. Імпорт був присутній з Угорщини та Молдови. Експорт з митного складу становив у середньому 7,8 млн куб. м на добу та спостерігався у напрямку Польщі, Словаччини та Угорщини. В сховищах України знаходилось 15,8 млрд куб. м природного газу (+1% від попереднього тижня). Відбір з ПСГ був майже відсутнім, натомість спостерігалося закачування - близько 20 млн куб. м на добу.