

Ціна газу: Україна та Європа. Огляд ринку 5 - 9 серпня 2024 року

Ціна газу: Україна та Європа. Огляд ринку
Протягом минулого тижня ціни природного газу в Україні були більш стабільними, ніж котирування європейських хабів.
Українська енергетична біржа
Минулого тижня тривала торгівля ресурсом серпня, вересня 2024 року. Загалом позиції на купівлю та продаж природного газу формували 3 компанії: Укрнафта, Оператор ГТС України, ГПК Нафтогаз Трейдинг.
Стартові ціни ресурсів незначно зменшувались протягом тижня. У підсумку, станом на п’ятницю середня стартова ціна ресурсу серпня в ГТС була нижчою за показник понеділка на 0,67%.
Протягом минулого тижня були реалізованими позиції на продаж та на купівлю. Загалом продано 39 500 тис. куб. м. Весь обсяг – ресурси серпня та вересня - реалізувала Укрнафта. Котирувальні ціни, сформовані за результатами торгів, зазначені на графіку нижче.
На короткостроковому ринку природного газу УЕБ учасники формували заявки в ГТС та ПСГ. Реалізація газу відбулася на внутрішньодобовому ринку. Загалом було укладено 19 угод загальним обсягом 478 тис. куб. м. Протягом тижня на короткостроковому ринку не було зафіксовано суттєвих цінових коливань.
Маржинальні ціни, сформовані за результатами торгів, зазначені на графіку нижче.
Європейський ринок
Минулого тижня ціни на газовому хабі TTFпіднялися до максимуму за вісім місяців на фоні занепокоєння щодо зниження обсягів транзиту, який може скоротилися до закінчення угоди з газпромом. Також учасники ринку продовжували вказувати на можливий ризик перебоїв із постачанням газу через зростаючу напруженість на Близькому Сході. Незважаючи на це, базові газові показники демонструють набагато слабкіший баланс, оскільки попит в Азії слабшає, і в результаті цього ринок бачить збільшення доступності СПГ.
TTF М+1 у четвер встановився на рівні 40,08 євро/МВт.г. Спотові ціни NBP знизилися через потужні потоки трубопроводів і зниження попиту на генерацію, що призвело до падіння спотової ціни NBP на 5%. І навпаки, ціна на газ для Win-2024 зросла більш ніж на 3%, оскільки конфлікт навколо ключових транзитних точок російського газу посилився. Різниця в ціні між континентальною Європою та Великобританією продовжує збільшуватися. В середу різниця в ціні становила 12,5 п/ терм. під впливом побоювань більш масштабної війни, що вплине на експорт енергоносіїв до Європи.
Ціни контрактів з поставкою у відповідний строк, євро/Мвт-год., 08.08.2024
| Інструмент | THE | CEGH | TTF | TGE/POLPX | CEEGEX/HUDEX | Середнє значення |
|---|---|---|---|---|---|---|
| Day1 | 39,40 | 42,06 | 39,40 | 38,35 | 37,82 | 39,41 |
| M+1 | 40,15 | 41,99 | 40,08 | 38,64 | 41,66 | 40,50 |
| Q +1 | 42,77 | 43,76 | 42,18 | 42,29 | 43,49 | 42,90 |
| S +1 | 43,29 | 43,94 | 42,64 | 39,69 | 43,65 | 42,64 |
Контракти на місяць наперед, на всіх проаналізованих хабах мали різну тенденцію щодо спотових цін – здорожчання в середньому на 2,87%. Ціни квартал наперед були вищими за спотові ціни в середньому на 8,98%. Ціни сезон наперед із середнім значенням 42,64 євро/МВт.г. мали тенденцію до зростання у порівнянні зі спотовими у середньому на 8,29%.
Вересневий ф’ючерс на LNG в Азії, індекс JKM Platts Future, зріс і встановився в минулий четвер на п’ятитижневому максимумі на рівні 450 доларів США за тис. куб. м. через напруженість на Близькому Сході, технічне обслуговування в Норвегії та перебої з поставками в Австралії.
Ф’ючерс на LNG, що поставляється в Північно-Західну Європу (LNG North West Europe Marker) закрився минулого четверга на рівні 402 долари США за тис. куб. м. При цьому, за оцінками Spark Commodities, якщо врахувати страхування, затори, довший час подорожі та інші витрати, рентабельність доставки американського вантажу, завантаженого у вересні чи жовтні, була вищою до Європи, ніж до Азії через мис Доброї Надії.
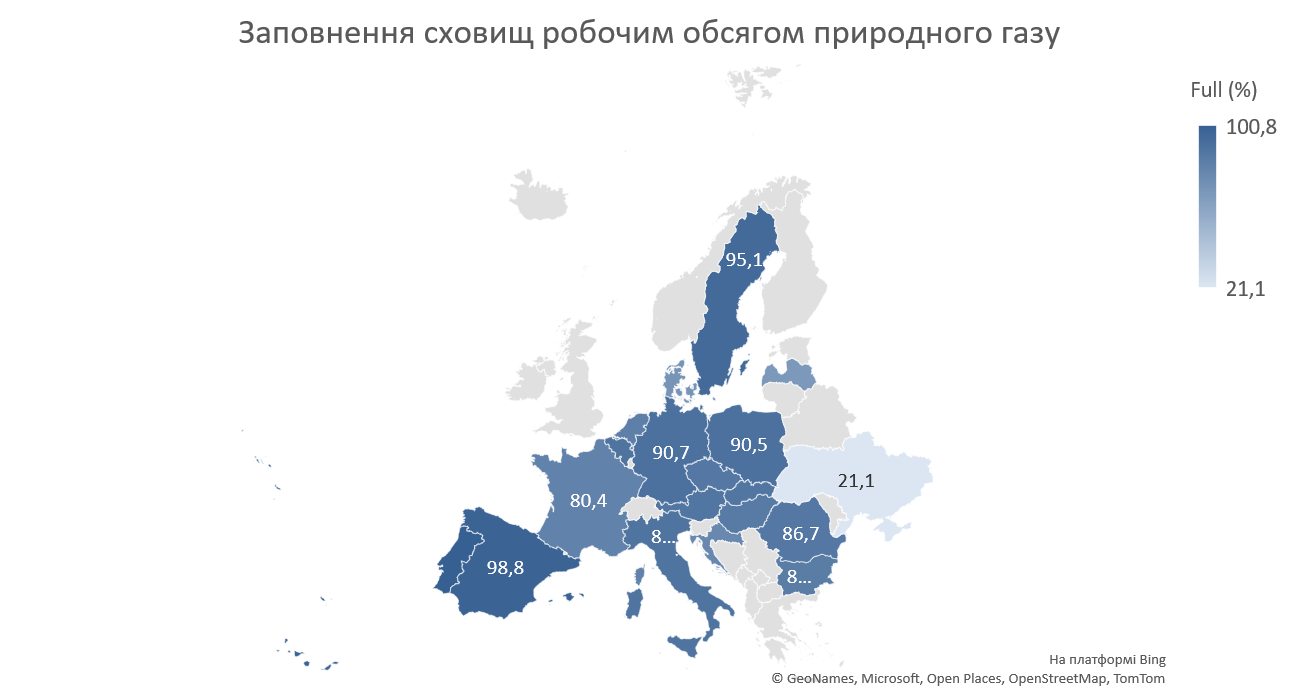
Сховища у ЄС заповнені на 86,65%, згідно з останніми даними Aggregated Gas Storage Inventory на 7 серпня, порівняно з приблизно 80% місяць тому.
За підсумками липня, європейський місячний імпорт СПГ був близьким до 3-річного мінімуму– лише 8,7 млрд кубометрів, а основними напрямками були Китай і Південна Корея. Минулого тижня продовжувалося зниження поставок СПГ до північно-західної Європи. Європейські термінали з прийому LNG працювали із середньою продуктивністю 70,67%. Фундаментальні показники ринку СПГ залишалися в основному ведмежими до серпня, з хорошим рівнем зберігання в Європі та приглушеним інтересом до купівлі в Південній Азії та Китаї. Goldman Sachs прогнозує, що глобальні поставки СПГ зростуть на 50% протягом наступних п’яти років, що знизить ціни на газ вдвічі.
Запаси СПГ у ЄС станом на 7 серпня становили 4,724 млн. куб. м., згідно з даними Aggregated LNG Storage Inventors.
Рівень заповнення сховищ найкрупнішого експортера LNG, США, за останніми даними EIA на 2 серпня 2024 р. складав 3,270 млрд куб. футів.
Постачання газу по трубопроводах з Норвегії минулої п’ятниці були на рівні 343,7 млн. кубометрів на день, показали дані TSO Gassco, через незаплановану зупинку на норвезькому газопереробному заводі Kollsnes.
На суміжному ринку ціни на нафту марки Brent зросли до 79 доларів за барель, набувши певного імпульсу на фоні зростання напруженості на Близькому Сході, зменшенні світових запасів нафти та деяких збоїв у виробництві в Лівії.
Баланс газу в Україні
Імпорт природного газу минулого тижня був присутнім з Угорщини та Молдови у середньому 0,8 млн. куб. на добу. Імпорт зменшився порівняно з минулим тижнем, експорт з митного складу був відсутнім через фактор сезонності. В сховищах України знаходилось близько 11 млрд. куб. м. Закачування складало орієнтовно 26 млн. куб. м. на добу.
Публічні закупівлі
З понеділка по четвер було проведено 9 тендерних процедур із закупівлі природного газу бюджетними установами. Загалом з найбільших тендерів реалізовано 437 тис. куб. м. природного газу на суму 5,82 млн. грн. (без ПДВ). Найбільший контракт отримала Миколаївська електропостачальна компанія, яка поставить у Волинський національний університет імені Лесі Українки 190 тис. куб. м. природного газу за початковою ціною 13,29 грн./куб. м. Середня ціна зросла та склала 13,37 грн. за куб. м. Ціни коливалися у діапазоні від 13,25 до 13,55 грн. за куб. м. без ПДВ.
Цікаве за тиждень
Транзит російського газу через українську газотранспортну систему 8 серпня знизився до 37,3 млн куб м, як свідчать дані ОГТСУ. У порівнянні з попереднім днем обсяги транзиту скоротилися на 6%. Це найнижче значення транзиту з 1 травня 2023 р. Традиційно, обсяги транзиту російського газу через Україну становили близько 42 млн. куб. м. на добу. Наразі причини скорочення транзиту невідомі. Станом на 9 серпня транзит склав 38,5 млн. куб. м. У середу, 7 серпня, у Телеграм-каналах з’явилася інформація, що Збройні сили України взяли під контроль газовимірювальну станцію «Суджа» у Курській області рф. ГВС «Суджа» є ключовим об’єктом постачання російського газу до Європи через Україну. Наразі «Суджа» – єдина точка, через яку російський газ надходить до України для його транспортування до європейських замовників.
Арештована за рішенням суду та передана в управління Укрнафті газовидобувна компанія Укрнафтобуріння починає відновлення своєї роботи. Державна служба геології та надр оприлюднила наказ про втрату чинності свого попереднього наказу, яким було анульовано спецдозвіл компанії.


