

Ціна газу: Україна та Європа. Огляд ринку 4 - 8 вересня 2023 року

Ціна газу: Україна та Європа. Огляд ринку
Протягом минулого тижня ціни природного газу в Україні зазнавали коливань, слідуючи тенденціям європейських хабів.
Українська енергетична біржа
Минулого тижня тривала торгівля ресурсом вересня, жовтня 2023 року. Загалом позиції на купівлю та продаж природного газу формували 7 компаній: Крафт Енерджи, Нафтогаз України, Електро-газ, Нью Енерджі Юкрейн, Альтернативний Постачальник, Оператор ГТС України, Енерго Збут Транс.
Стартові ціни ресурсів зменшувались протягом тижня. У підсумку, станом на п’ятницю середня стартова ціна ресурсу вересня в ГТС була нижчою за показник понеділка на 3,42%.
Протягом минулого тижня були реалізованими позиції на купівлю. Загалом продано 25100 тис. куб. м. природного газу. Ініціатором позицій-покупцем виступив Оператор ГТС України, який придбавав ресурс вересня та жовтня за цінами в діапазоні 15398-15420 грн. без ПДВ.
На короткостроковому ринку природного газу УЕБ учасники формували заявки в ГТС та ПСГ. Маржинальні ціни, сформовані за результатами торгів, зображені на графіку нижче.
Європейський ринок
Резюмуючи серпень щодо ф’ючерсів на газ TTF на ринку ICE на Front-Month, середня вартість їх склала 35,00 євро/МВт.г. У порівнянні з ф’ючерсами Front-Month, що торгувалися у липні, за ціною 29,48 євро/МВт.г, середній показник збільшився на 19%. У порівнянні з ф’ючерсами Front-Month, які торгувалися в серпні 2022 року, коли середня ціна становила 235,96 євро/МВт.г, зниження склало 85%. Загалом у серпні на ціни газових ф’ючерсів TTF вплинули новини про можливість страйків в Австралії. Можливе зниження експорту газу з цієї країни призвело до зниження постачання LNG до Європи, оскільки постачання було перенаправлено на азіатські ринки. Проте високий рівень європейських резервів запобіг подальшому зростанню цін.
Минулого тижня ціни на ринках європейського газу коливалися у вузькому діапазоні після того, як страйк на заводах LNG в Австралії було відкладено. Спочатку страйк мав розпочатися 7 вересня, однак був відкладений на день для проведення додаткового раунду обговорень. У п’ятницю працівники двох LNG-заводів американської нафтогазової компанії Chevron у Західній Австралії таки розпочали страйк, що підштовхнуло вгору котирування DA на хабі TTF у Нідерландах. На 14 вересня ними було анонсовано перехід в повномасштабну акцію протесту. Прогнозовано, що її наслідки через великі запаси в сховищах газу в Європі і не спричинуть дестабілізації цін.
Ціни контрактів з поставкою у відповідний строк, євро/Мвт-год., 07.09.2023
| Інструмент | THE | CEGH | TTF | TGE/POLPX | CEEGEX/HUDEX | Середнє значення |
|---|---|---|---|---|---|---|
| Day1 | 32,83 | 34,23 | 32,68 | 33,74 | 33,93 | 33,48 |
| M+1 | 33,18 | 34,15 | 32,76 | 37,40 | 33,88 | 34,27 |
| Q+1 | 42,27 | 42,73 | 41,66 | 46,59 | 42,94 | 43,24 |
| S+1 | 47,05 | 47,1 | 46,45 | 53,02 | 46,88 | 48,10 |
Контракти на місяць наперед, на всіх проаналізованих хабах мали різну тенденцію щодо спотових цін – здорожчання в середньому на 2,36%. Ціни квартал наперед були вищими за спотові ціни в середньому на 29,14%. Ціни сезон наперед із середнім значенням 48,10 євро/МВт.г. мали тенденцію до зростання у порівнянні зі спотовими у середньому на 43,67%.
Ціни на LNG в Азіатсько-Тихоокеанському регіоні знизилися 7 вересня, оскільки гравців ринку не хвилювала невизначеність у поставках, незважаючи на оголошену затримку страйків на підприємствах Gorgon та Wheatstone. Жовтневий ф’ючерс на LNG в Азії, індекс JKM Platts Future, торгувався у минулий четвер на рівні 476 долари США за тис. куб. м. Ф’ючерс на LNG, що поставляється в Північно-Західну Європу (LNG North West Europe Marker) торгувався на рівні 394 долари за тис. куб. м.
Європейські термінали з прийому LNG завантажені на 57%. Європа вже імпортувала більше LNG із січня по вересень — 88,02 млн. тонн, ніж за весь 2021 рік — 79,34 млн. тонн.
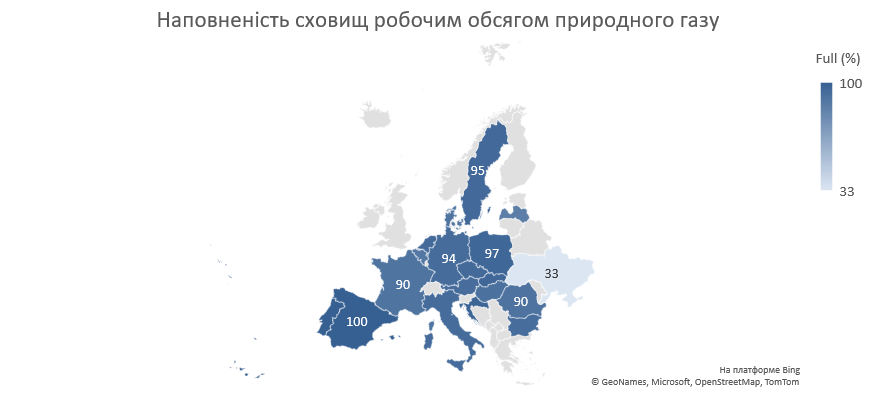
Поточний рівень запасів досяг 93,5% – це значно вище за середній показник на ті ж дати за останні 5 років. Низка країн поки що відстають від нормативу 90%, який має бути досягнутий до початку сезону відбору, зокрема, Бельгія та минулорічний аутсайдер Латвія. Тому вони активно накопичують газ. Зокрема, підземні сховища природного газу в Польщі вже заповнені на 97%.
За підсумками серпня ф’ючерси на нафту марки Brent на Front-Month на ринку ICE зареєстрували середньомісячну ціну у розмірі 85,10 доларів за барель. Після публікації звіту міністерства енергетики США про запаси енергоносіїв у країні за попередній тиждень у п’ятницю, 8 вересня, нафтові котирування знизилися і торгувалися на рівні 89,33 доллари за барель.
Баланс газу в Україні
Імпорт природного газу зростав минулого тижня. У середньому надходження склали 33,35 млн. куб. м. на добу, з усіх чотирьох напрямків. Із Словаччини надходили найбільші обсяги по структурі – 71%. Імпорт з інших напрямків був присутнім щоденно, але в менших обсягах. Всі вказані об’єми надходили до «митного складу» безпосередньо або з використанням послуги short haul. Експортні поставки протягом тижня були відсутніми. В сховищах України знаходилось близько 14,5 млрд. куб. м.
Обсяги природного газу, що зберігаються на «митному складі» українських ПСГ, перевищили 2 млрд. куб. м. 2 вересня, як свідчать розрахунки ExPro. У серпні імпорт газу до України зріс до максимуму за три роки - майже 1,1 млрд куб м.
Цікаве за тиждень
Румунська компанія Vestmoldtransgaz (що раніше належала молдавському уряду ДП «Вестмолдтрансгаз») отримала в управління газотранспортну систему Молдови терміном на п’ять років, повідомили у Міністерстві енергетики республіки. Відомство зазначає, що передача газотранспортних мереж зумовлена зобов’язаннями Молдови в рамках третього енергетичного пакета ЄС, який передбачає поділ постачань, транспортування та дистрибуції на газовому ринку.
В Європі занепокоєні тим, що велика частина зібраних газових резервів Європи — це зріджений природний газ (LNG, або СПГ), повідомляє CNN. Його походження складно відстежити. Це означає, що побічно частина СПГ може надходити з Росії, що як і раніше буде сприяти її доходам. В ЄС заявляють, що більшість СПГ купується в США, Катарі та Нігерії, контракти часто укладаються на обсяги без посилання на походження.


