

Ціна газу: Україна та Європа. Огляд ринку 4 - 8 грудня 2023 року

Ціна газу: Україна та Європа. Огляд ринку
Протягом минулого тижня ціни природного газу в Україні зазнавали незначних коливань без суттєвого зв’язку з цінами європейських хабів.
Українська енергетична біржа
Минулого тижня тривала торгівля ресурсом грудня 2023 року, січня 2024 року. Загалом позиції на купівлю та продаж природного газу формували 7 компаній: Крафт Енерджи, Укрнафта, ПГНК, Електро-газ, ГПК Нафтогаз Трейдинг, Національні Ресурси України, Газпроменерго.
Стартові ціни ресурсів мали різнобічну динаміку протягом тижня. У підсумку, станом на п’ятницю середня стартова ціна ресурсу в ПСГ була вищою за показник понеділка на 0,34%.
Протягом минулого тижня були реалізованими позиції на купівлю. Загалом продано 23800 тис. куб. м. природного газу ресурсу грудня в ПСГ. Котирувальні ціни знаходились в діапазоні 12753,44 -12898,00 грн. без ПДВ. Спостерігалась стійка тенденція на зниження.
На короткостроковому ринку природного газу УЕБ учасники формували заявки в ГТС та ПСГ. Реалізація газу відбулася на внутрішньодобовому ринку. Маржинальні ціни, сформовані за результатами торгів, зображені на графіку нижче.
Європейський ринок
Значні обсяги пропозиції та повернення більш м’яких прогнозів чинять тиск на ринок LNG, незважаючи на періоди нижчих температур. Затримки в Панамському каналі продовжувалися і в грудні, що все ще може допомогти спрямувати більше тонн LNG з США до Європи. Додатково експорт норвезького газу залишається ключовим напрямком для європейського ринку: в даний час щодня постачається понад 350 мільйонів кубічних метрів газу і Норвегія є найбільшим джерелом трубопровідного газу для Європи, тому ринок буде слідувати за будь-якими незапланованими перебоями в поставках, які можуть вплинути на експорт на початком зими.
Що стосується ф’ючерсів на газ TTF М+1, то за підсумками листопада середня вартість, склала 46 євро/МВт.г. У порівнянні із середніми значеннями ф’ючерсів Front-Month, проторгованими в жовтні на рівні 47 євро/МВт.г, вони знизилися на 3%. У порівнянні з ф’ючерсами М+1, що торгувалися в листопаді 2022 року, коли середня ціна становила 120 євро за МВт.г, зниження склало 62%.
Ціни контрактів з поставкою у відповідний строк, євро/Мвт-год., 07.12.2023
| Інструмент | THE | CEGH | TTF | TGE/POLPX | CEEGEX/HUDEX | Середнє значення |
|---|---|---|---|---|---|---|
| Day1 | 40,18 | 38,41 | 40,18 | 40,11 | 37,80 | 39,34 |
| M+1 | 40,53 | 39,5 | 40,05 | 45,00 | 40,06 | 41,03 |
| Q+1 | 40,82 | 40,03 | 40,35 | 44,79 | 40,03 | 41,20 |
| S+1 | 40,24 | 40,64 | 39,63 | 44,51 | 40,31 | 41,07 |
Контракти на місяць наперед, на всіх проаналізованих хабах мали різну тенденцію щодо спотових цін – здорожчання в середньому на 4,31%. Ціни квартал наперед були вищими за спотові ціни в середньому на 4,76%. Ціни сезон наперед із середнім значенням 41,07 євро/МВт.г. мали тенденцію до зростання у порівнянні зі спотовими у середньому на 4,44%.
Незважаючи на те, що температура в деяких частинах Європи знизилася, а газові сховища по всьому ЄС на стадії відборів тиждень за тижнем, ціни, як і раніше, минулого тижня перебували під тиском на зниження і TTF М+1 досяг двомісячного мінімуму. Відносно низькі ціни роблять купівлю природного газу зараз більш привабливою.
Продаж американських обсягів LNG, як і раніше, коливається між продажами в Азію та Європу. Холодніші прогнози в Азії та ослаблення європейських цін можуть допомогти зміцнити конкурентоспроможність Азії в січні та лютому, хоча деяка невизначеність зберігається. Січневий ф’ючерс на LNG в Азії, індекс JKM Platts Future, торгувався у минулий четвер на рівні 575 доларів США за тис. куб. м. Ф’ючерс на LNG, що поставляється в Північно-Західну Європу (LNG North West Europe Marker) торгувався на рівні 456 долари США за тис. куб. м.
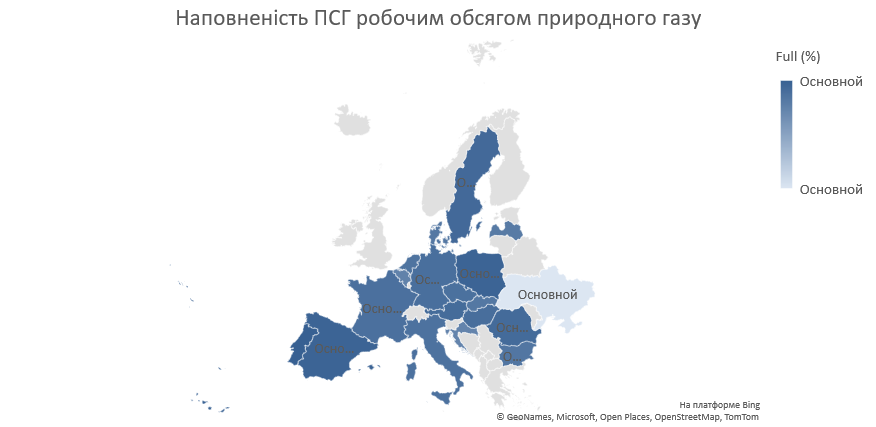
Європейські газові сховища були заповнені на 92% на 6 грудня і знизились на 0,6 % в порівнянні з попереднім днем, згідно з даними Aggregated Gas Storage Inventory. Вони знаходяться на найвищому рівні заповнення для цього року з моменту початку реєстрації в 2011 році, свідчать дані Gas Infrastructure Europe. Незважаючи на те, що відбори все ще набирають обертів, а в Європу, за прогнозами, повернуться м’якіші температури, попит на опалення має бути відносно низьким. Крім того, хвиля американських вантажів LNG у Європу має допомогти поповнити пропозицію, оскільки попит поступово буде зростати, при цьому прогнозується, що запаси триматимуться на достатньому рівні до кінця опалювального сезону у лютому.
Рівень заповнення сховищ найкрупнішого експортера LNG, США, за останніми даними EIA на 1 грудня 2023р., складає 3719 млрд куб. футів і на 6,7% вище середнього показника за п’ять років.
Що стосується перехресного ринку нафти, то ціни на нафту відновилися на початку торгів у п’ятницю після досягнення п’ятимісячного мінімуму на попередній сесії. Ціни на нафту марки Brent на Front-Month на ринку ICE у п’ятницю, 8 грудня, торгувалися на рівні 75,26 доллари за барель на фоні новин про слабкий попит у найбільшому в світі імпортері нафти, Китаї.
Баланс газу в Україні
Імпорт природного газу минулого тижня був відсутнім, натомість спостерігались експортні потоки з «митного складу» до Угорщини, Польщі, Словаччини та Молдови. Експорт залишався на середньому рівні 28 млн. куб. м. на добу. В сховищах України знаходилось близько 14,7 млрд. куб. м, добовий відбір зріс до 100 млн. куб. м.
Публічні закупівлі
На минулому тижні було проведено 26 тендерних процедур із закупівлі природного газу бюджетними установами та державними підприємствами. Загалом з найбільших тендерів (топ-10) реалізовано 4 247,3 тис. куб. м. природного газу на суму 56,64 млн. грн. Найбільший контракт отримано УКРГАЗТРЕЙДИНГ, який поставить в Банкнотно-монетний двір Національного банку України 1 965 тис. куб. м. природного газу за початковою ціною 13,27 грн./куб. м. Середня ціна склала 13,38 грн. за куб. м. Ціни коливалися у діапазоні від 13,17 до 13,75 грн. за куб. м.
Цікаве за тиждень
Оптимальною ситуацією для Молдови було б продовження Україною контракту на транзит російського газу. Про це повідомив Вадим Чебан в інтерв’ю телеканалу Vocea Bassarabiei. «Якщо цього не станеться, «Молдовагаз» може здійснювати транспортування газу «Газпрому» через територію України». Молдова, відносини з якою різко погіршилися після вторгнення Росії в Україну, забезпечує поставки з інших європейських джерел. Молдова отримала допомогу у фінансуванні закупівель від Європейського банку реконструкції та розвитку.
ЄС має намір надати державам-членам повноваження припинити імпорт газу з Росії та Білорусі, повідомляє Financial Times у п’ятницю. Будь-яка держава-член зможе заборонити компаніям з Росії та Білорусі купувати потужності в її газопроводах і LNG-терміналах, згідно з проектом законодавчого тексту, запропонованого Брюсселем, з яким ознайомилася британська ділова газета. Пропозиція може стати основою для енергетичних компаній ЄС для виходу з контрактів з російськими постачальниками газу без необхідності платити значну компенсацію, за словами високопоставленого чиновника блоку.
За підсумками листопада експорт LNG із США становив 7,82 млн. тонн. Близько 57% обсягів було направлено до Європи, 7% - до Азії, 3% - до Південної Америки і 3% - до Північної Америки, а решта ще не номінована. Європейські термінали з прийому LNG працювали із середньою продуктивністю 66%. За оцінками учасників ринку, спотовий ринок СПГ в останні тижні був спокійним через збільшення кількості спотових танкерів LNG і низький попит.


