Ціна газу: Україна та Європа. Огляд ринку 31 серпня - 04 вересня 2026
У секції «Середньо-та довгостроковий ринок» УЕБ тривала торгівля ресурсом вересня 2026 року в ГТС та ПСГ. Загалом позиції на продаж чи купівлю природного газу формували 7 компаній: ГПК Нафтогаз Трейдинг, ВК Укрнафтобуріння, Черкаситеплокомуненерго, Голден Гейт Енерджі тощо. Загалом у секції продано 5,1 млн куб. м природного газу. Успішними були позиції на купівлю – від Голден Гейт Енерджі, на продаж – від ВК УКРНАФТОБУРІННЯ. Ціна рухалася донизу, перетинаючи рубіж 18250 грн без ПДВ у вівторок, 1 вересня.
На короткостроковому ринку природного газу УЕБ учасники формували заявки на внутрішньодобовому ринку та на ринку «на добу наперед», в ГТС і ПСГ. Загалом було укладено 43 біржових угоди загальним обсягом 1073 тис. куб. м.
Протягом торговельного тижня з 31 серпня по 4 вересня 2026 року ціни на європейський природний газ фіксували безперервне подорожчання, що продовжило тенденцію 2-х попередніх тижнів.
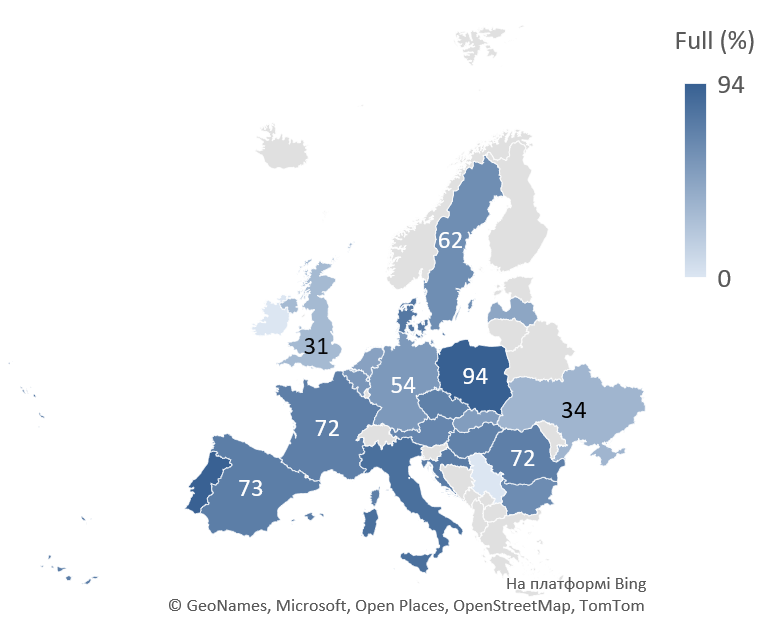
Ситуація з ПСГ у Європі залишається головним фундаментальним драйвером зростання цін, оскільки згідно з даними AGSI 30 серпня було зафіксовано найнижчий відсоток заповнення за всю історію спостережень відносно пори року. Відсутність комерційних стимулів для закачування газу у сховища (через високі спотові ціни) та загальна геополітична напруженість формують песимістичні очікування ринку на середньострокову перспективу.
Ключовий європейський бенчмарк, TTF, у понеділок досяг нових максимумів і закрився вище 70 євро. Каталізатором стала різка ескалація конфлікту між США та Іраном, у той же час війна наближається до шестимісячної позначки. Новою нормою стало перевантаження з судна на судно в Ормузькій протоці – коли судно збирає вантаж у затоці та перевозить його до іншого, що чекає за межами протоки – стало звичайним явищем на ринку нафти, але не на ринку газу. За даними Reuters, з початку війни лише три вантажі СПГ було перевезено з судна на судно за межами затоки, і все це протягом останніх двох тижнів. Протока залишається фактично обмеженою, і ринок продовжує враховувати можливість щоденних коливань на 5-10% в будь-якому напрямку.
Загальний показник заповнення європейських сховищ на 3 вересня становив 63,85% при п’ятирічному сезонному середньому показнику близько 82%, згідно з останніми даними AGSI, при цьому основні ринки Північно-Західної Європи ще слабші: Німеччина становить 53,67%, а Нідерланди - 42,21%. Згідно з аналітичними висновками, поточні темпи закачування свідчать про те, що Європейський Союз рухається до найнижчого рівня заповнення газових сховищ починаючи з 2013 року.
Вересень знаменує пік щорічного сезону технічного обслуговування газових родовищ у Норвегії. За оцінками, цього місяця буде виведено з експлуатації 1,65 млрд куб. м поставок, що еквівалентно приблизно 18 ТВт.г., при цьому піковий вплив цього тижня сягне приблизно 80 млн куб. м на день. Норвезькі експортні потужності скоротяться приблизно на 20% протягом періоду технічного обслуговування і не планують достатніх обсягів найближчим часом, з потоком 285,4 млн куб. м/добу.
Вікно для закупівель звужується зі стартом зимового сезону 1 жовтня та набранням чинності заборони на імпорт російського СПГ з 1 січня 2027 року.
Імпорт природного газу з європейського напрямку знаходився на рівні 1,6 млн куб. м на добу (практично без зміни до показника попереднього тижня). Імпорт був присутній з Польщі та Угорщини. Експорт з митного складу був відсутнім. В сховищах України знаходилось 14,8 (+2%) млрд куб. м природного газу. Відбір з ПСГ був майже відсутнім, натомість спостерігалося закачування - близько 44 млн куб. м на добу.