Ціна газу: Україна та Європа. Огляд ринку 3 - 7 серпня 2026 року
У секції «Середньо-та довгостроковий ринок» УЕБ тривала торгівля ресурсом серпня 2026 року в ГТС та ПСГ. Загалом позиції на продаж чи купівлю природного газу формували 7 компаній: ГПК Нафтогаз Трейдинг, Оператор ГТС України, Укрнафта, ЛТК Електрум тощо. Загалом у секції продано 3,35 млн куб. м природного газу – ресурсу серпня 2026 року. Успішними були позиції на купівлю від Оператора ГТС України та Черкаситеплокомуненерго.
На короткостроковому ринку природного газу УЕБ учасники формували заявки на внутрішньодобовому ринку, в ГТС і ПСГ. Загалом було укладено 81 угоду загальним обсягом 2275 тис. куб. м.
Європейські газові ринки відчувають тиск за кількома напрямками. Першого тижня серпня 2026 року на європейському газовому ринку були присутні ознаки стабілізації та зниження геополітичної премії. Для покупців сигнал зрозумілий: короткострокові ризики зростають, і розрив між цінами за короткостроковими та довгостроковими контрактами залишається значним. Після липневих максимумів (до 63,7 євро/МВт·год), ф’ючерси M+1 на хабі TTF продемонстрували падіння на 9%, досягнувши 5 серпня тритижневого мінімуму на рівні 52,4 євро/МВт·год. Однак станом на 6 серпня котирування дещо відновилися, закрившись на позначці 54,45 євро/МВт·год. Незважаючи на поточне зниження, ціни залишаються майже на 70% вищими за показники аналогічного періоду минулого року.
Головним драйвером зниження цін стали новини про потенційну деескалацію на Близькому Сході. Іран повідомив про досягнення домовленості з Оманом щодо безпечного судноплавного маршруту через Ормузьку протоку. Крім того, за заявами представників Катару, посередницькі зусилля між США та Іраном перейшли на просунуту стадію — сторони вже підготували проєкт угоди, що додало оптимізму ринку. Джерела зі США та Катару припустили, що Ормузька протока може бути знову відкрита вже до кінця поточного тижня.
Попри позитивні дипломатичні зрушення, фізичні ризики для глобальних поставок залишаються високими. Близько 5-ї частини світових поставок СПГ усе ще зазнають перебоїв через затримки судноплавства на Близькому Сході, що ускладнює європейську кампанію з накопичення газу в умовах жорсткої конкуренції з азійськими покупцями. Ситуацію також погіршує аномально спекотна погода у центральній та південній Європі, яка підтримує високий попит на газ для генерації електроенергії: рівень води в Рейні досяг найнижчого рівня з 2018 року, а генерація атомних електростанцій Франції знижується. На цьому тлі додатковий тиск на ціни чинять перебої у постачанні норвезького трубопровідного газу. Загалом з початку року норвезький оператор Gassco транспортував до Європи 69,67 млрд кубометрів газу, а поточний загальноєвропейський добовий потік становить 316,2 млн кубометрів.
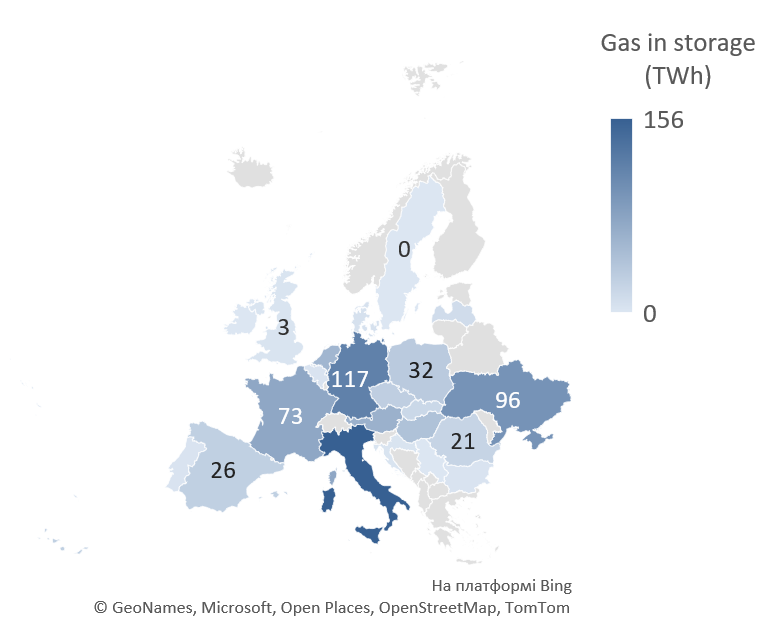
За даними платформи GIE AGSI+, станом на 6 серпня 2026 року рівень заповненості європейських підземних сховищ перебуває на позначці 58,1%. Це найнижчий сезонний показник зберігання газу майже за два десятиліття (з 2009 року), що значно відстає від історичних середніх значень.
Проте, незважаючи на часткове скорочення хедж-фондів (зараз еквівалент становить 244 ТВт-год.), загалом вони продовжують очікувати подальшого зростання цін на газ і тримають свої активи так, щоб і надалі заробляти на подорожчанні ціни на європейський газ (хаб TTF).
Імпорт природного газу з європейського напрямку знаходився на рівні 1,6 млн куб. м на добу (+ 0,8 млн куб. м від показника попереднього тижня). Імпорт був присутній лише з Польщі. Експорт з митного складу був відсутнім. В сховищах України знаходилось 13,7 (+2,07%) млрд куб. м природного газу. Відбір з ПСГ був майже відсутнім, натомість спостерігалося закачування - близько 36 млн куб. м на добу.