

Ціна газу: Україна та Європа. Огляд ринку 3 - 7 червня 2024 року

Ціна газу: Україна та Європа. Огляд ринку
Протягом минулого тижня ціни природного газу в Україні зазнавали коливань, спостерігалась стабільна активність учасників на торгах.
Українська енергетична біржа
Минулого тижня тривала торгівля ресурсом червня, липня 2024 року. Загалом позиції на купівлю та продаж природного газу формували 3 компанії: Оператор ГТС України, Укрнафта, ГПК Нафтогаз Трейдинг.
Стартові ціни ресурсів мали різносторонню динаміку протягом тижня. У підсумку, станом на п’ятницю середня стартова ціна ресурсу червня в ГТС була нижчою за показник понеділка на 0,60%.
Протягом минулого тижня були реалізованими позиції на продаж та на купівлю. Загалом продано 43,6 млн. куб. м. природного газу. Переважний обсяг продажу, а саме 41,2 млн. куб. м., відносився до реалізації природного газу Укрнафтою. За результатами торгів склались наступні котирувальні ціни:
На короткостроковому ринку природного газу УЕБ учасники формували заявки в ГТС. Реалізація газу відбулася на внутрішньодобовому ринку. Маржинальні ціни, що склалися за результатами торгів, відображені на графіку нижче.
Європейський ринок
Європейські ціни на газ TTF М+1 на початку минулого тижня досягли восьмимісячного максимуму, а після цього спостерігалось падіння до 32,85 євро/МВт.г., найнижчого рівня з 21 травня.
Наприкінець минулого тижня еталонний TTF М+1 знизився на 6% на Ice Endex, а NBP був на 10,5% нижче за ціну закриття понеділка, що посилює той факт, що газові ринки значною мірою відкотилися від екстремального зростання, досягнутого в понеділок. Однак нещодавній сплеск на ринках газу та електроенергії підкреслює, наскільки європейські країни та Великобританія покладаються на норвезькі газові родовища для подолання розриву в постачанні, оскільки будь-яке обмеження цих потоків зазвичай призводить до серйозного тиску на ринки.
З подоланням проблеми на норвезькій платформі Sleipner Riser, спричиненою тріщиною в трубопроводі, ринок отримав відновлення продуктивності на 79,8 млн. куб. м на добу, що зрештою знизило тиск на контракт на М+1. Тим часом ціна на газ S+1 зросла завдяки загостренню конкуренції за СПГ з Азії, незважаючи на велику пропозицію.
Ціни контрактів з поставкою у відповідний строк, євро/Мвт-год., 06.06.2024
| Інструмент | THE | CEGH | TTF | TGE/POLPX | CEEGEX/HUDEX | Середнє значення |
|---|---|---|---|---|---|---|
| Day1 | 33,24 | 34,47 | 33,18 | 34,22 | 33,4 | 33,70 |
| M+1 | 33,66 | 34,81 | 33,68 | 34,13 | 34,36 | 34,13 |
| Q +1 | 34,08 | 35,23 | 34,06 | 34,86 | 34,79 | 34,60 |
| S +1 | 38,13 | 39,21 | 39,18 | 38,75 | 38,82 |
Контракти на місяць наперед, на всіх проаналізованих хабах мали різну тенденцію щодо спотових цін – здорожчання в середньому на 1,27%. Ціни квартал наперед були вищими за спотові ціни в середньому на 2,69%. Ціни сезон наперед із середнім значенням 38,82 євро/МВт.г. мали тенденцію до зростання у порівнянні зі спотовими у середньому на 14,74%.
Рівень температури в Азії залишається високим, що призводить до збільшення попиту електроенергію через використання систем кондиціювання. В результаті відправники СПГ вважають набагато вигідніше відправляти танкери СПГ у напрямку Азії, а не Великобританії та Європи, що викликає зростання цін у цих регіонах, щоб залучити вантажі СПГ до берегів європейських країн.
Липневий ф’ючерс на LNG в Азії, індекс JKM Platts Future, встановився на рівні 429 доларів США за тис. куб. м. 6 червня. Ф’ючерс на LNG, що поставляється в Північно-Західну Європу (LNG North West Europe Marker) склав 380 доларів США за тис. куб. м. Ситуація щодо низького рівня імпорту може змінитися, оскільки нещодавні стрибки цін зробили європейські ринки більш конкурентоспроможними порівняно з Азією і може спостерігатись збільшення постачань, оскільки Європа прагне заповнити сховища напередодні зимового періоду.
Рівень заповнення загальноєвропейських сховищ газу станов 70,9%, згідно з останніми даними Aggregated Gas Storage Inventory, що на 0,2 % більше та приблизно на тому ж рівні, що й рік тому. Поточний рівень у майже 71% є приблизно на 12 % вищим за п’ятирічний середній показник, проте занепокоєння щодо рівня зберігання газу продовжує зберігатись. Великобританія та Європа значною мірою покладаються на достатні норвезькі постачання та СПГ для зберігання газу. Однак, оскільки потоки постачання СПГ йдуть на користь Азії, є побоювання, що темпи закачування газу до сховищ будуть повільними. Крім того, ймовірність сильних штормів в Атлантиці у серпні та вересні може ще більше обмежити постачання СПГ до Європи.
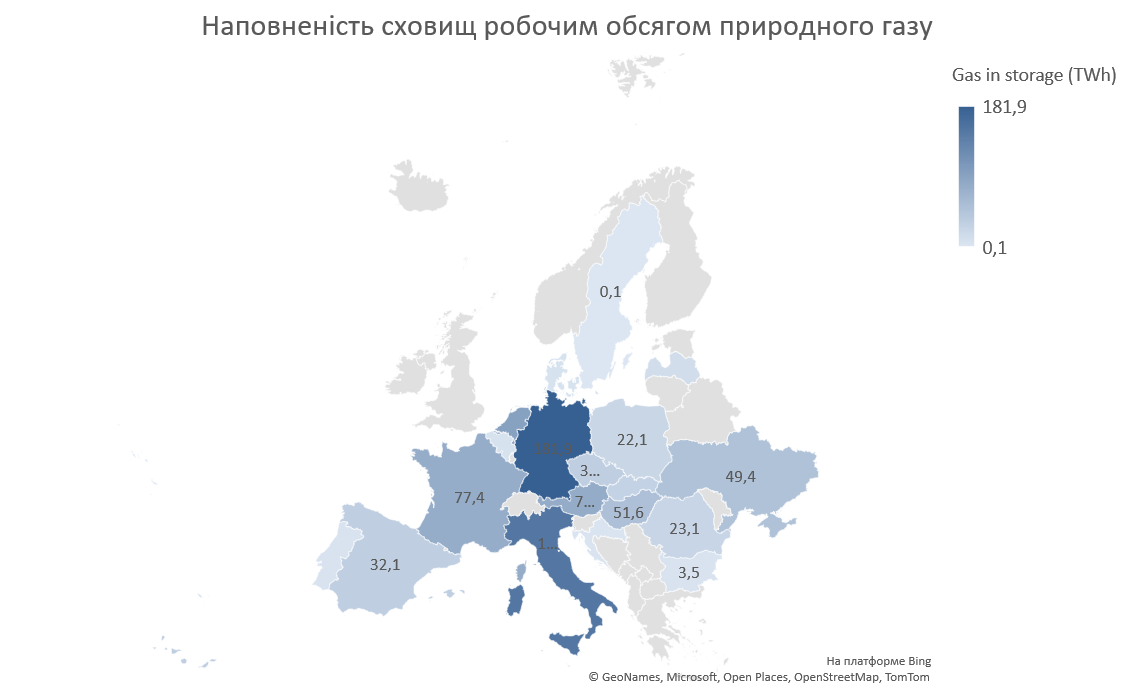
Європейські термінали з прийому LNG працювали із середньою продуктивністю 70,727%.
Запаси СПГ у ЄС станом на 5 червня становили 4,347 млн куб. м., згідно з даними Aggregated LNG Storage Inventors.
Рівень заповнення сховищ найкрупнішого експортера LNG, США, за останніми даними EIA на 31 травня 2024 р. складали 2,893 млрд куб. футів.
Постачання газу по трубопроводах минулого тижня зафіксували зменшення потоків, але дотримання графіку ремонту повернули потоки норвезького газу через трубопровід Langeled у минулу п’ятницю. Трубопроводи IUK та BBL, що з’єднують Великобританію з Бельгією та Нідерландами відповідно, експортують 22 млн. кубометрів газу на добу в сукупності внаслідок вищих цін на газ на континенті порівняно з Великобританією. Норвезькі газові потоки до решти Європи 7 червня спостерігалися на рівні 309,4 млн куб.
На суміжному ринку нафта Brent торгувалася 7 червня на рівні 79,68 долари за барель на тлі зростання очікувань того, що Федеральна резервна система США фактично знизить процентні ставки у вересні, стимулюючи зростання економічної активності і, отже, зростання попиту на нафту.
Баланс газу в Україні
Імпорт природного газу минулого тижня був присутнім лише з Угорщини, у середньому 0,2 млн. куб. на добу. Спостерігались експортні потоки з митного складу до Польщі, Словаччини, Молдови середнім обсягом 4,63 млн. куб. м. на добу. Експорт порівняно з минулими періодами зріс. В сховищах України знаходилось близько 9,34 млрд. куб. м. Закачування складало орієнтовно 21 млн. куб. м. м. на добу.
Цікаве за тиждень
Транзит російського газу в ЄС через Україну може скоротитися майже вдвічі, якщо Газпром перестане подавати газ для транспортування до Австрії. Коли саме постачання газу з росії для Австрії може припинитися, поки невідомо, але OMV повідомила про велику ймовірність такого розвитку подій. При цьому в компанії зазначили, що їхні клієнти будуть забезпечені ресурсом із альтернативних джерел.
Міністерство економіки та зайнятості Фінляндії призначає робочу групу для підготовки повної заборони імпорту російського газу, повідомив генеральний директор департаменту енергетики Міністерства економіки та зайнятості Фінляндії Ріку Хуттунен. Згідно зі статистикою зовнішньої торгівлі Фінляндії, 65% імпорту газу в останньому кварталі 2023 року припало на США, 23% на Норвегію та 7% на Росію. Уточнюється, що поки що прямих санкцій щодо імпорту російського газу не введено. Оскільки імпорт трубопровідного газу скоротився, а імпорт російського зрідженого газу збільшився. Насамперед санкції спрямовані на LNG. Програма REPowerEU, започаткована Євросоюзом у травні 2022 року, спрямована на припинення залежності від російського газу до 2027 року, уточнюється у повідомленні.


