

Ціна газу: Україна та Європа. Огляд ринку 29 січня - 2 лютого 2024 року

Ціна газу: Україна та Європа. Огляд ринку
Протягом минулого тижня ціни природного газу в Україні зазнавали коливань, слідуючи тенденціям європейських хабів.
Українська енергетична біржа
Минулого тижня тривала торгівля ресурсами січня, лютого, березня 2024 року. Загалом позиції на купівлю та продаж природного газу формували 5 компаній: ГПК Нафтогаз Трейдинг, Укрнафта, СП БНК, Крафт Енерджи, Газпромпостач Житло.
Стартові ціни ресурсів мали різносторонню динаміку протягом тижня. У підсумку, станом на п’ятницю середня стартова ціна ресурсу в ПСГ була нижчою за показник понеділка на 0,59%.
Протягом минулого тижня були реалізованими позиції на продаж та на купівлю. Загалом продано 2 400 тис. куб. м. природного газу ресурсу лютого в ПСГ. З них 2300 тис. куб. м. придбав Нафтогаз Трейдинг, а 100 тис. куб. м. продала Укрнафта. Ціни реалізованих позицій коливалися у вузькому діапазоні 11800-11841 грн. без ПДВ.
На короткостроковому ринку природного газу УЕБ учасники формували заявки в ГТС та ПСГ. Реалізація газу відбулася на внутрішньодобовому ринку. Загалом було укладено 6 угод обсягом 41 тис. куб. м.
Маржинальні ціни, сформовані за результатами торгів, зазначені на графіку нижче.
Європейський ринок
Нещодавній період помірних цін на природний газ має дещо змінитися на фоні новин про більш холодну та маловітряну погоду, яка очікується протягом наступних чотирьох тижнів. Ринок очікує, що загальні тенденції щодо пониження ціни збережуться протягом усього опалювального сезону, а з квітня ціни знизяться ще більше, оскільки почнеться зниження сезонного попиту.
Березневий ф’ючерс на LNG в Азії, індекс JKM Platts Future, торгувався у минулий четвер, 1 лютого, на рівні 339 доларів США за тис. куб. м. Тенденція до зниження азіатських спотових цін на СПГ може зберегтися до весни з причини достатніх обсягів запасів і м’якої погоди.
Ціни контрактів з поставкою у відповідний строк, євро/Мвт-год., 01.02.2024
| Інструмент | THE | CEGH | TTF | TGE/POLPX | CEEGEX/HUDEX | Середнє значення |
|---|---|---|---|---|---|---|
| Day1 | 28,93 | 30,26 | 28,59 | 32,24 | 28,17 | 29,64 |
| M+1 | 29,5 | 30,08 | 28,99 | 34,50 | 29,06 | 30,43 |
| Q+1 | 30,12 | 30,94 | 29,62 | 34,51 | 30,88 | 31,21 |
| S+1 | 30,35 | 31,32 | 29,9 | 34,90 | 30,94 | 31,48 |
Контракти на місяць наперед, на всіх проаналізованих хабах мали різну тенденцію щодо спотових цін – здорожчання в середньому на 2,59%. Ціни квартал наперед були вищими за спотові ціни в середньому на 5,33%. Ціни сезон наперед із середнім значенням 31,48 євро/МВт.г. мали тенденцію до зростання у порівнянні зі спотовими у середньому на 6,22%.
Ф’ючерс на LNG, що поставляється в Північно-Західну Європу (LNG North West Europe Marker) торгувався на рівні 305 доларів США за тис. куб. м. Рівень сховищ газу в ЄС впав до 70,2% від потужності, згідно з останніми даними Aggregated Gas Storage Inventory, , що лише на 2% менше порівняно з минулим роком.
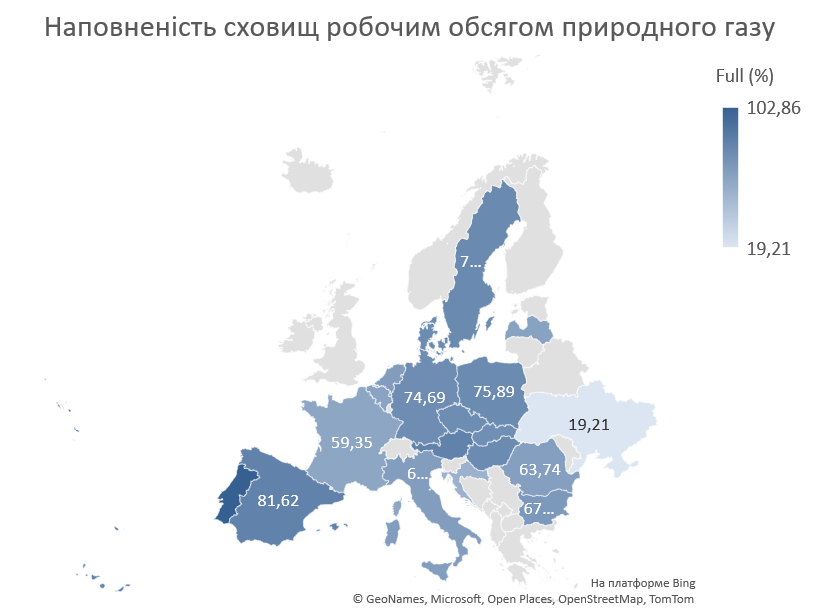
Запаси СПГ у ЄС станом на 31 січня становили 4,696 млн куб. м, згідно з даними Aggregated LNG Storage Inventors. Січневий імпорт СПГ скоротився майже на 7% у порівнянні з аналогічним періодом минулого року, але він залишався найбільшим джерелом постачання газу в регіоні. Ринок продовжує змінюватися і демонструє глобальний інтерес до спотових угод СПГ і перехід до більш гнучких контрактів стає вирішальним.
Європейські термінали з прийому LNG працювали із середньою продуктивністю 70,06%. Значні обсяги пропозиції компенсували побоювання щодо геополітичних ризиків на Близькому Сході, які можуть вплинути на транспортування вантажів.
Рівень заповнення сховищ найкрупнішого експортера LNG, США, за останніми даними EIA на 26 січня 2024 р. складав 2,659 млрд куб. футів.
Протягом січня постачання норвезьким трубопроводом до Європи та Великобританії становило в середньому майже 350 млн куб/доба, згідно з даними TSO Gassco, і склали близько 10,8 млрд кубометрів у європейському напрямку минулого місяця.
На суміжному ринку нафти ОПЕК зберігає свою політику щодо видобутку без змін. Ціни на нафту марки Brent у п’ятницю, 2 лютого зросли і торгувалася на рівні 78,98 долларів за барель.
Баланс газу в Україні
Імпорт природного газу минулого тижня був відсутнім. Спостерігались експортні потоки з «митного складу» до сусідніх країн. Експорт порівняно з минулими періодами дещо знизився, залишаючись на середньому рівні 11,78 млн. куб. м. на добу. В сховищах України знаходилось 10,26 млрд. куб. м., добовий відбір зменшився до 72 млн. куб. м. на добу – у зв’язку з потеплінням.
Публічні закупівлі
На минулому тижні було проведено 8 тендерних процедур із закупівлі природного газу бюджетними установами та державними підприємствами. Загалом з найбільших тендерів (топ-10) реалізовано 400 тис. куб. м. природного газу на суму 4,7 млн. грн. Найбільший контракт отримано СХІДГАЗ ТРЕЙД, який поставить ГО «ЛЬВІВСЬКА ОБЛАСНА ОРГАНІЗАЦІЯ ФІЗКУЛЬТУРНО-СПОРТИВНОГО ТОВАРИСТВА «ДИНАМО» УКРАЇНИ» 253 тис. куб. м. природного газу за початковою ціною 11,82 грн./куб. м. Середня ціна склала 12,13 грн. за куб. м. Ціни коливалися у діапазоні від 11,40 до 13,71 грн. за куб. м. без ПДВ.
Цікаве за тиждень
Більша частина експортних потужностей трубопровідного газу росії призначена для відправки газу до Європи. Наразі «газпром» втратив позиції в Європі, а Китай став основним напрямком експорту російського газу. До Китаю газопроводом «Сила Сибіру» в 2023 році надійшло 22,7 млрд куб. м, що на 0,7 млрд. куб. м вище за законтрактований обсяг і на 47% більше, ніж у 2022 році (15,4 млрд куб. м).
ОГТСУ розпочинає публічні консультації по розширенню реверсної потужності Трансбалканського трубопроводу в рамках процедури нової (збільшеної) потужності спільно з операторами ГТС Румунії та Республіки Молдова на виконання Меморандуму про співпрацю у створенні газового коридору «Південь-Північ», або «Вертикального коридору», підписаного 19 січня 2024 року. Публічні слухання паралельно проводять Оператори ГТС Румунії та республіки Молдови. Зацікавлені учасники ринку природного газу мають можливість до 29 лютого 2024 року надавати свої коментарі до проєктної пропозиції, розміщеної ОГТСУ.


