

Ціна газу: Україна та Європа. Огляд ринку 29 липня – 2 серпня 2024 року

Ціна газу: Україна та Європа. Огляд ринку
Протягом минулого тижня ціни природного газу в Україні були стабільними, на відміну від котирувань європейських хабів.
Українська енергетична біржа
Минулого тижня тривала торгівля ресурсом серпня, вересня 2024 року. Загалом позиції на купівлю та продаж природного газу формували 4 компанії: Оператор ГТС України, Укрнафта, ГПК Нафтогаз Трейдинг, Київводоканал.
Стартові ціни ресурсів мали різносторонню динаміку, з незначними коливаннями.
Протягом минулого тижня були реалізованими позиції на продаж та на купівлю. Загалом продано 20420 тис. куб. м. природного газу. Котирувальні ціни, сформовані за результатами торгів, зазначені на графіку нижче.
На короткостроковому ринку природного газу УЕБ учасники формували заявки в ГТС та ПСГ. Реалізація газу відбулася на внутрішньодобовому ринку. Загалом було укладено 9 угод загальним обсягом 299 тис. куб. м. Протягом тижня на короткостроковому ринку не було зафіксовано суттєвих цінових коливань.
Маржинальні ціни, сформовані за результатами торгів, зазначені на графіку нижче.
Європейський ринок
Минулого тижня посилення напруженості на Близькому Сході негативно вплинуло на ринок та призвело до зростання цін на газ. Ізраїль може припинити видобуток на своїх газових родовищах Тамар та Левіафан у разі загострення фази війни та можуть виникнути перебої з постачанням ізраїльського газу до Єгипту і призвести до подальшого здорожчання ринку СПГ.
Вищі та подекуди аномально високі температури і зниження виробництва вітрової енергії, збільшили попит на електрогенерацію і також сприяли підвищенню цін наприкінці тижня. Додатково подальші проблеми на експортному заводі зрідженого природного газу Freeport підтримали ціни.
Газовий об’єкт Sleipner у Норвегії знову працював з минулої п’ятниці після незапланованого обслуговування 1 серпня, що зменшило потоки на в 5 млн куб. м/д. Почалися нові роботи з обслуговування у Visund, які триватимуть три дні до 4 серпня, із впливом на обсяги постачання у 7 млн куб. м/д.
Ціни контрактів з поставкою у відповідний строк, євро/Мвт-год., 01.08.2024
| Інструмент | THE | CEGH | TTF | TGE/POLPX | CEEGEX/HUDEX | Середнє значення |
|---|---|---|---|---|---|---|
| Day1 | 35,96 | 38,07 | 36,00 | 36,12 | 34,03 | 36,04 |
| M+1 | 37,02 | 38,35 | 36,96 | 36,71 | 38,65 | 37,54 |
| Q +1 | 40,14 | 40,94 | 39,71 | 40,31 | 41 | 40,42 |
| S +1 | 40,92 | 41,49 | 40,43 | 40,50 | 41,25 | 40,92 |
Контракти на місяць наперед, на всіх проаналізованих хабах мали різну тенденцію щодо спотових цін – здорожчання в середньому на 4,31%. Ціни квартал наперед були вищими за спотові ціни в середньому на 12,31%. Ціни сезон наперед із середнім значенням 40,92 євро/МВт.г. мали тенденцію до зростання у порівнянні зі спотовими у середньому на 13,68%.
TTF М+1 у четвер встановився на найвищому рівні за два місяці: 36,96 євро/МВт.г.
Ціни на СПГ в Азії залишаються вищими в порівнянні з європейським континентом, що стимулювало відправників вантажів направляти обсяги в цей регіон. Попит на СПГ в Азії в липні досяг чотиримісячного максимуму в 31,3 млрд куб. м.
Вересневий ф’ючерс на LNG в Азії, індекс JKM Platts Future, встановився на рівні 447,14 долари США за тис. куб. м. Ф’ючерс на LNG, що поставляється в Північно-Західну Європу (LNG North West Europe Marker) закрився минулого четверга на рівні 389,15 долари США за тис. куб. м. Таким чином, премія до європейських цін скоротилася до всього лише 0,80 дол. США/мБте з приблизно 1,20 дол. США/мБте днем раніше, що зробило Європу привабливішим напрямком для багатьох продавців, враховуючи відстань та час.
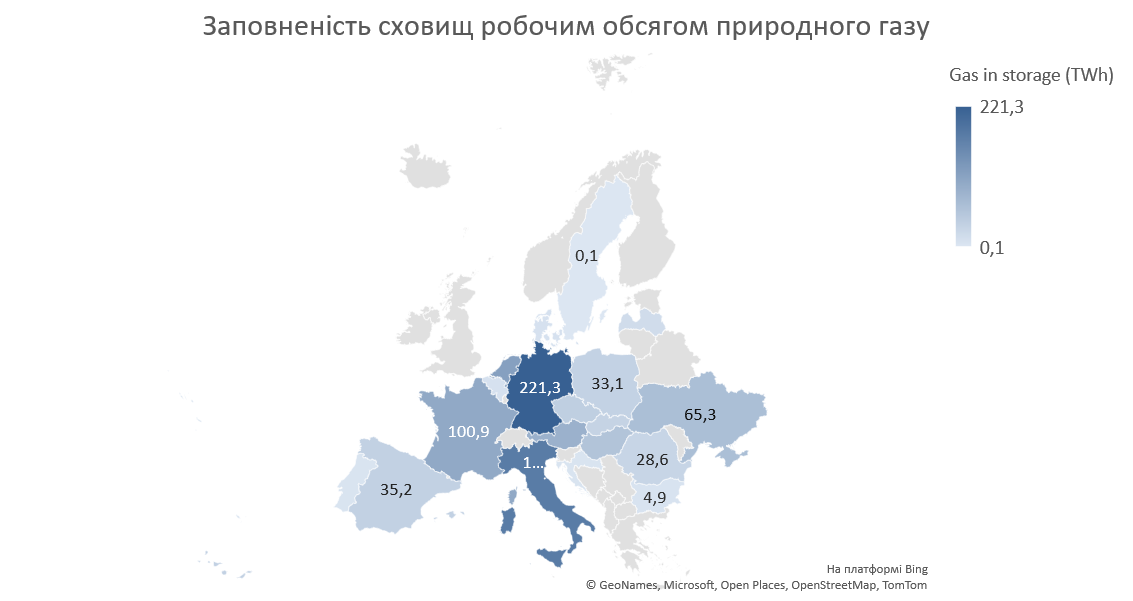
Сховища у ЄС заповнені на 85,12%, згідно з останніми даними Aggregated Gas Storage Inventory, що на 0,2% більше, ніж попереднього дня, 30 липня, і всього на 5 % менше за цільовий показник у 90%, встановленого ЄС на 1 листопада.
За підсумками липня, імпорт СПГ до Європи та Туреччини впав до найнижчого рівня з вересня 2021 року. Європейські термінали з прийому LNG працювали із середньою продуктивністю 70,66%.
Запаси СПГ у ЄС станом на 24 липня становили 4,697 млн куб. м., згідно з даними Aggregated LNG Storage Inventors.
Рівень заповнення сховищ найкрупнішого експортера LNG, США, за останніми даними EIA на 26 липня 2024 р. складав 3,249 млрд куб. футів.
Баланс газу в Україні
Імпорт природного газу минулого тижня був присутнім з Угорщини та Молдови у середньому 1,9 млн. куб. на добу. Імпорт зріс порівняно з минулим тижнем, експорт з митного складу був відсутнім через фактор сезонності. В сховищах України знаходилось близько 10,95 млрд. куб. м. Закачування складало орієнтовно 28 млн. куб. м. на добу.
Публічні закупівлі
На минулому тижні було проведено 9 тендерних процедур із закупівлі природного газу бюджетними установами. Загалом з найбільших тендерів (топ-10) реалізовано 847 тис. куб. м. природного газу на суму 11 млн. грн. Найбільший контракт отримано Ясно+, компанія поставить в Дніпровський державний медичний університет 392 тис. куб. м. природного газу за початковою ціною 12,96 грн./куб. м. Середня ціна склала 13,26 грн. за куб. м. Ціни коливалися у діапазоні від 12,96 до 13,53 грн. за куб. м. без ПДВ.
Цікаве за тиждень
Пріоритетні проєкти для Оператора ГТС України — збільшення потужностей для транспортування з європейських країн. Про це розповів Андрій Прокоф’єв, начальник управління роботи із замовниками ОГТСУ, під час виступу на Ukrainian Gas Open 2024, який відбувся 1 серпня в Києві. «Ми бачимо можливість для збільшення потужності на вході ГТС для транспортування газу до України з боку Польщі, Угорщини, Словаччини та з Румунії через Молдову. Важливо — зробити ці потужності не лише гарантованими з технічного боку, але й конкурентними з точки зору економіки. Україна має унікальну ринкову пропозицію – потужні можливості для зберігання газу, які підсилюють енергетичну безпеку Європи. Реалізація цього напряму залежить від суміжних операторів та їхньої тарифної політики», — зауважив Андрій Прокоф’єв. Він також звернув увагу, що підвищення тарифів на транспортування газу по Трансбалканському напрямку призвело до майже 10-кратного зниження обсягів порівняно з 2023 роком. «Тому ми працюємо й ведемо перемовини з нашими партнерами-суміжними операторами ГТС, щоб разом створити комерційно привабливі маршрути транспортування», — підсумував представник ОГТСУ.
Азербайджанський SOCAR 1 серпня почав постачати газ словенській Geoplin. Ця домовленість була підписана між країнами 17 липня цього року. В портфелі SOCAR це дев’ята країна, в яку постачається газ з Азербайджану. Також вони постачають Болгарії, Грузії, Греції, Італії, Туреччині, Румунії та Сербії. В попередньому році обсяг експорту SOCAR склав 23,8 млрд. куб. м., 11,5 млрд. куб. м. було направлено в Європу.


