Ціна газу: Україна та Європа. Огляд ринку 29 червня – 3 липня 2026 року
У секції «Середньо-та довгостроковий ринок» УЕБ тривала торгівля ресурсами липня, серпня та листопада 2026 року. Загалом позиції на продаж чи купівлю природного газу формували 8 компаній: Укрнафта, ГПК Нафтогаз Трейдинг, Концерн «МТМ», Оператор ГТС України, Укрзалізниця тощо. Загалом у секції продано 11530 тис. куб. м природного газу – ресурсу липня 2026 року в ГТС і ПСГ. Успішними були позиції на купівлю від Оператора ГТС України, Укрзалізниці, Концерну «МТМ».
На короткостроковому ринку природного газу УЕБ учасники формували заявки на внутрішньодобовому ринку та ринку «на добу наперед». Загалом було укладено 86 угод загальним обсягом 1622 тис. куб. м.
Минулого тижня європейський ринок знову почав закладати премію за ризик, хоча і без повернення до червневих піків. Газовий контракт М+1 ненадовго досяг найвищого рівня з моменту підписання меморандуму про взаєморозуміння між США та Іраном, причому контракти Winter 26 and Summer 27 йшли за аналогічною траєкторією. Морський трафік через Ормузьку протоку, хоча й дещо покращився, але залишається значно нижчим за довоєнний рівень: за шість місяців до війни протокою щомісяця проходило в середньому трохи менше 90 танкерів. Після ударів минулих вихідних транзит СПГ був близьким до нуля, причому єдиним перетином був транзит судна під прапором Ліберії «Умм Аль-Аштан» 29 червня.
Італійська комунальна компанія Edison оголосила, що QatarEnergy знову продовжила дію форс-мажору до вересня 2026 року. Війна та закриття Ормузької протоки спонукали багатьох світових імпортерів СПГ шукати можливості для диверсифікації своїх портфелів, часто на користь американських експортерів СПГ поблизу Мексиканської затоки.
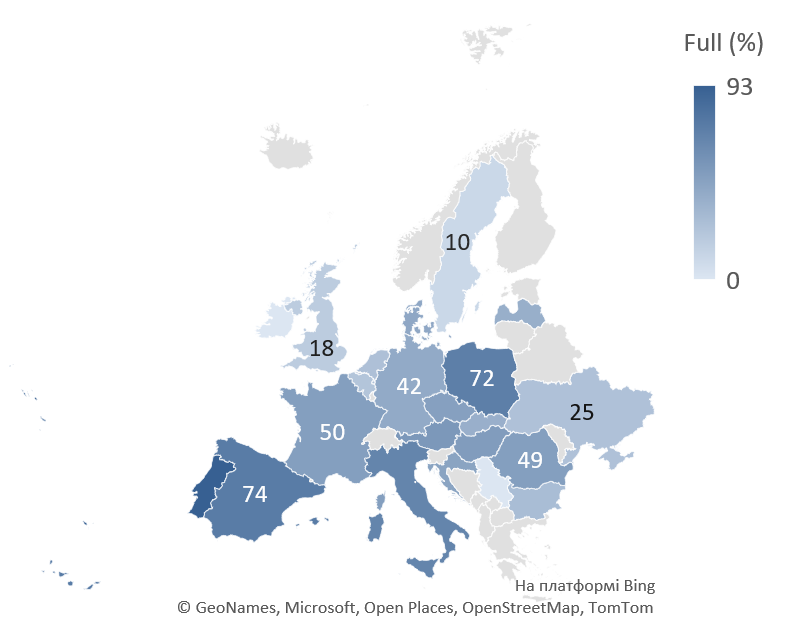
Одним з найбільш уважно відстежуваних фундаментальних факторів залишається зберігання газу в Європі. Поточний рівень заповнення сховищ на 2 липня становив 49,2%, порівняно із середнім п’ятирічним показником приблизно 62%. Такий рівень запасів збільшує залежність Європи від імпорту СПГ та знижує здатність системи справлятися з несподіваними потрясіннями. Процес поповнення запасів може ускладнитися декількома факторами, включаючи незаплановані відключення електроенергії в Норвегії, підвищений попит на СПГ в Азії під час аномальної спеки, перебої в експорті СПГ зі США, низьку генерацію вітрової енергії, аномальну спеку в Європі, нестачу гідроенергії в країнах Північної Європи та обмеження гідроенергії в країнах Північної Європи. Багато цих подій повторювалися протягом останніх кількох літніх сезонів. Зниження рівня запасів води, що виступає як зменшений буфер, може посилити їх вплив на ціни.
Також минулого тижня сильніше проявився інший фактор - електроенергетика. Спека вище 40°C, слабкий вітер і обмеження на частині французької атомної генерації підняли потребу у гнучких газових станціях. Тому газ працював не лише як ресурс для закачування перед зимою, а й як страховка для електросистеми влітку, що зменшує простір для швидкого нарощування запасів.
Інвестиційні фонди знову скоротили чисту довжину позицій на голландському TTF, зменшивши довгі позиції з 365 ТВт·год до 334 ТВт·год, довівши загальну чисту довгу позицію до 153 ТВт·год.
Імпорт природного газу з європейського напрямку знаходився на рівні 0,8-1,6 млн куб. м на добу, зрісши вдвічі з 1 липня. Імпорт був присутній лише з Польщі. Експорт з митного складу був відсутнім. В сховищах України знаходилось 12,04 (+2,19%) млрд куб. м природного газу. Відбір з ПСГ був майже відсутнім, натомість спостерігалося закачування - близько 38 млн куб. м на добу.