

Ціна газу: Україна та Європа. Огляд ринку 28 жовтня - 1 листопада 2024

Ціна газу: Україна та Європа. Огляд ринку
Протягом минулого тижня ціни природного газу в Україні були стабільними, на відміну від котирувань європейських хабів.
Українська енергетична біржа
Минулого тижня тривала торгівля ресурсом жовтня, листопада, грудня 2024 року. Загалом позиції на купівлю та продаж природного газу формували 9 компаній: ІГК, Укрнафта, ВК Укрнафтобуріння, ГПК Нафтогаз Трейдинг, Оператор ГТС України, Електро-газ, Енерго Збут Транс, АК Київводоканал, Електрія Юа.
Стартові ціни ресурсів зростали протягом тижня. У підсумку, станом на п’ятницю середня стартова ціна ресурсу листопада в ГТС була вищою за показник понеділка на 0,08%.
Протягом минулого тижня були реалізованими позиції на продаж та на купівлю. Загалом продано 4610 тис. куб. м. природного газу. Ціни реалізованих позицій перебували у діапазоні 14916,67 – 15453 грн. без ПДВ.
На короткостроковому ринку природного газу УЕБ учасники формували заявки в ГТС та ПСГ. Протягом тижня зафіксовано різносторонні коливання цін. Середньозважена ціна КСП у п’ятницю, 1 листопада, складала 14 986,56 грн. без ПДВ.
Європейський ринок
Минулого тижня на європейських газових ринках цінова поведінка значно зважала на високий рівень європейських резервів. На тлі достатньої пропозиції базові європейські ціни газу TTF на Ice Endex у четвер впали до найнижчого рівня з вівторка минулого тижня - 40,01 євро/МВт-год. Більшість заходів щодо технічного обслуговування газових систем у Норвегії вже завершено і нові не плануються. Icis прогнозує, що зимовий період буде обумовлений постачаннями СПГ та вищою доступністю трубопровідного газу з газопроводів Північної Африки та Азербайджану.
На форвардній кривій контракт Sum-2025 відобразив побоювання щодо стабільності європейських поставок у зимовий час, що надало базову підтримку цінам.
Ціни контрактів з поставкою у відповідний строк, євро/Мвт-год., 31.10.2024
| Інструмент | THE | CEGH | TTF | TGE/POLPX | CEEGEX/HUDEX | Середнє значення |
|---|---|---|---|---|---|---|
| Day1 | 39,97 | 39,54 | 39,20 | 40,57 | 34,47 | 38,75 |
| M+1 | 41,75 | 41,41 | 40,95 | 41,37 | ||
| Q +1 | 41,79 | 41,59 | 40,84 | 41,43 | 40,45 | 41,22 |
| S +1 | 40,33 | 41,18 | 39,26 | 39,01 | 39,37 | 39,83 |
Контракти на місяць наперед, на всіх проаналізованих хабах мали різну тенденцію щодо спотових цін – здорожчання в середньому на 4,75%. Ціни квартал наперед були вищими за спотові ціни в середньому на 6,68%. Ціни сезон наперед із середнім значенням 39,83 євро/МВт.г. мали тенденцію до зростання у порівнянні зі спотовими у середньому на 3,11%.
Британські короткострокові ціни на газ впали, при цьому спот NBP впав 31 жовтня більш ніж на 4% і закрився на рівні 100,50 п./терм, що зумовлено збільшенням потоків з Норвегії. Премія NBP на DA до TTF залишається низькою та становить 1,5 п./терм., що потенційно стимулює зростання імпорту. Технічне обслуговування британського трубопроводу FLAGS почалося в неділю, на два дні пізніше ніж очікувалось, що знизило пропускну здатність на 9 млн. куб. м на добу. Контракт Sum-2025 знизився на 3%, встановившись на рівні 97,20 п./терм. Очікувані у листопаді вищі, ніж у середньому, температури створюють знижувальний тиск на M+1. Цей понижувальний рух відбувається, незважаючи на низьку генерацію вітрової енергії, що триває, і мінімальну генерацію сонячної енергії, які, як очікується, продовжаться в листопаді.
Грудневий ф’ючерс на LNG в Азії, індекс JKM Platts Future, встановився в минулий четвер на рівні 487,60 дол. США за тис. куб. м.
Ф’ючерс на LNG, що поставляється в Північно-Західну Європу (LNG North West Europe Marker) закрився минулого четверга на рівні 464,68 долари США за тис. куб. м.
Сховища у ЄС на 30 жовтня заповнені на 95,2% або 101,5 млрд куб. м від загального обсягу 106,5 млрд куб. м., згідно з даними Aggregated Gas Storage Inventory. Данія заповнила газові сховища на 74%, не досягнувши мети ЄС.
Європейські термінали з прийому LNG працювали із середньою продуктивністю 77,41%.
Запаси СПГ у ЄС станом на 30 жовтня становили 5,261 млн куб. м., згідно з даними Aggregated LNG Storage Inventors.
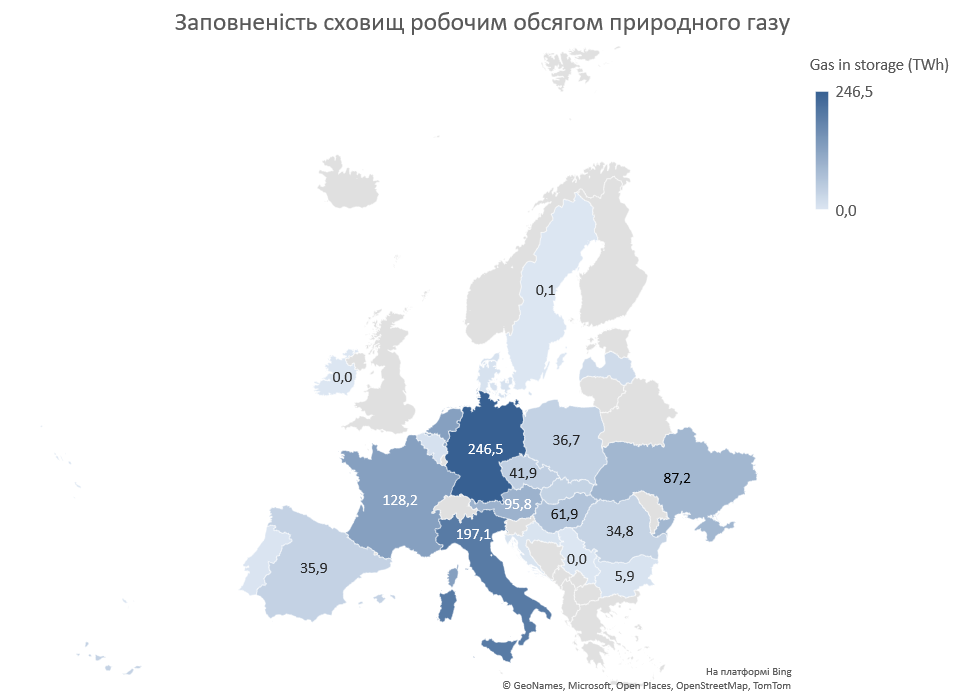
Рівень заповнення сховищ найкрупнішого експортера LNG, США, за останніми даними EIA на 25 жовтня 2024 р. складав 3,863 млрд куб. футів.
На суміжних нафтових ринках ціни зросли у минулий четвер на 2% на тлі очікувань сильного попиту в США та потенційної реакції ОПЕК. Ціни на нафту Brent 31 жовтня встановились на рівні 72,54 дол./барель. після повідомлень про те, що Іран готує удар у відповідь по Ізраїлю з Іраку.
Баланс газу в Україні
Імпорт природного газу минулого тижня був присутнім з Угорщини та Словаччини у середньому 6,1 млн. куб. м. на добу, експорт з митного складу спостерігався у розмірі 1,7 млн. куб. м. до Польщі, Молдови та Словаччини. В сховищах України знаходилось близько 12,9 млрд. куб. м. Ще тривав сезон закачування – до 10 млн. куб. м. на добу.
Цікаве за тиждень
ОГТСУ підписав меморандум щодо якості газу з операторами ГТС країн CESEC. Підписантами стали Bulgartransgaz (оператор ГТС Болгарії), DESFA (Греція), FGSZ (Угорщина), ICGB (оператор інтерконектору Греція-Болгарія), Nomagas (Північна Македонія), PLINACRO (Хорватія), PLINOVODI (Словенія), Transgaz (Румунія) та Vestmoldtransgaz (Молдова). Як зазначається в Меморандумі, Центральна та Південно-Східна Європи історично залежали від імпорту російського природного газу, фізико-хімічні характеристики якого визначали вимоги до якості газу відповідними маршрутами як на національному рівні, так і в точках міждержавного з’єднання. Сумісність та ринкова інтеграція газових систем у зоні CESEC вимагають подальших зусиль у контексті диверсифікації постачання та поступової відмови від російського газу, що також передбачено в плані RePower EU.
Європейська енергетична біржа (EEX) з 27 травня 2025 р. додасть продукти природного газу для балтійсько-фінських ринків на свою платформу, якою зараз керує GET Baltic у складі EEX Group. Продуктовий портфель складатиметься з продуктів для газові споти (протягом дня, день, вихідні) і похідні (місяць, квартал, сезон, рік) продукти для Литви, зони спільного ринку Латвії, Естонії та Фінляндії. Крім того, EEX дозволить здійснювати торгівлю між цими ринками та вибраними європейськими газовими ринками, які вже доступні на EEX. EEX також поширить свої індекси на нові ринки. Продукти GET Baltic для цього регіону не будуть доступні для торгівлі з цієї дати.


