Ціна газу: Україна та Європа. Огляд ринку 28 вересня – 2 жовтня 2026 року
У секції «Середньо-та довгостроковий ринок» УЕБ тривала торгівля ресурсом вересня, жовтня, в ГТС та ПСГ. Загалом позиції на продаж чи купівлю природного газу формували 14 компаній: ГПК Нафтогаз Трейдинг, Черкаситеплокомуненерго, МХП Еко Енерджи, Концерн «МТМ», Оператор ГТС України, Д.Трейдінг тощо. Торгівля була активною за умов волатильності ціни. Загалом у секції продано 33 млн куб. м природного газу. Успішними були позиції на купівлю – від Черкаситеплокомуненерго, ГПК Нафтогаз Трейдинг, Концерн «МТМ», Енерго Збут Транс, на продаж – від Д.Трейдінг, Енерджицентр. Ціна повернулася до зростання, перетинаючи 19000 у бік збільшення.
На короткостроковому ринку природного газу УЕБ учасники формували заявки на внутрішньодобовому ринку та на ринку «на добу наперед», в ГТС і ПСГ. Загалом було укладено 55 біржових угод загальним обсягом 1235 тис. куб. м.
Ціни на найближчу зиму в Європі швидко реагують на новини щодо переговорів, тоді як довші контракти залишаються стабільними. Ринок закладає очікування врегулювання конфлікту, хоча фундаментальні ризики зберігаються: Ормузька протока фактично закрита для катарського СПГ до Європи, запаси газу — рекордно низькі для цієї пори року, а попит на опалення, за прогнозами, різко зросте наприкінці жовтня. Постачання з Норвегії лише відновлюється після двотижневих незапланованих перебоїв. Доки угоди немає, чинники підтримки високих цін зберігаються, попри оптимістичну реакцію ринку на новини про переговори.
Відхилення США іранської пропозиції відкрити протоку в останні вихідні вересня спричинило зростання цін у понеділок, 28 вересня. Проте вже у вівторок TTF закрився нижче 70 євро/МВт-год проти 73 євро/МВт-год тижнем раніше.
Важливим чинником залишається конкуренція з Азією за СПГ. Попри конфлікт на Близькому Сході, лише Південно-Східна Азія будує нові імпортні потужності на 70 млн тонн на рік, тому наступного літа Європа, ймовірно, конкуруватиме за одні й ті ж вантажі. Водночас цього тижня вищі, ніж в Азії, європейські ціни робили постачання американського СПГ до Європи вигіднішим і сприяли поповненню сховищ.
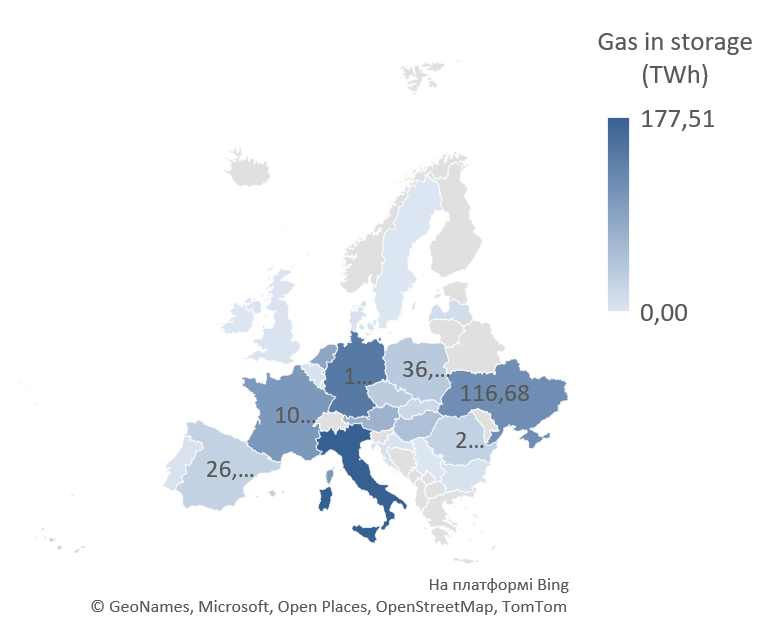
Станом на 30 вересня сховища ЄС були заповнені на 71,54% проти 82% наприкінці вересня торік і близько 85% у середньому за п’ять років. Холодна зима може знизити рівень заповненості нижче 10% до кінця сезону, погіршивши стартові умови для поповнення запасів у 2027 році.
Після завершення технічного обслуговування заявлені обсяги виходу газу з Норвегії зросли до 315,7 млн куб. м на газову добу 30 вересня проти 290,7 млн куб. м днем раніше та 226,1 млн куб. м тижнем раніше.
Імпорт природного газу з європейського напрямку зростав до 2,5 млн куб. м на добу в четвер, 1 жовтня. Імпорт був присутній з Польщі, Угорщини та Молдови. Експорт з митного складу становив у середньому 8,3 млн куб. м на добу та спостерігався у напрямку Польщі, Словаччини та Угорщини. В сховищах України знаходилось 15,6 млрд куб. м природного газу. Відбір з ПСГ був майже відсутнім, натомість спостерігалося закачування - близько 18 млн куб. м на добу.