Ціна газу: Україна та Європа. Огляд ринку 27 листопада - 1 грудня 2023

Ціна газу: Україна та Європа. Огляд ринку
Протягом минулого тижня ціни природного газу в Україні були стабільними, активність торгів, досягнена попереднього тижня, зберігалась.
Українська енергетична біржа
Минулого тижня тривала торгівля ресурсом листопада, грудня 2023 року, січня 2024 року. Загалом позиції на купівлю та продаж природного газу формували 9 компаній: Крафт Енерджи, Укрнафта, ПГНК, Електро-газ, ГПК Нафтогаз Трейдинг, Національні Ресурси України, Ак Київводоканал, Енерго Збут Транс, Нексттрейд.
Стартові ціни ресурсів мали різносторонню динаміку протягом тижня. У підсумку, наприклад, станом на п’ятницю середня стартова ціна ресурсу в ПСГ була нижчою за показник понеділка на 1,64%.
Протягом минулого тижня були реалізованими позиції на купівлю. Загалом продано 24 632 тис. куб. м. природного газу ресурсу грудня в ГТС та ПСГ. З них 24200 тис куб. м. було закуплено Нафтогазом, 432 тис. куб .м. придбав Київводоканал.
Котирувальні ціни знаходились в діапазоні 12825,43 -13470 грн. без ПДВ.
На короткостроковому ринку природного газу УЕБ учасники формували заявки в ГТС та ПСГ. Реалізація газу відбулася на внутрішньодобовому ринку. Маржинальні ціни, сформовані за результатами торгів, зображені на графіку нижче.
Європейський ринок
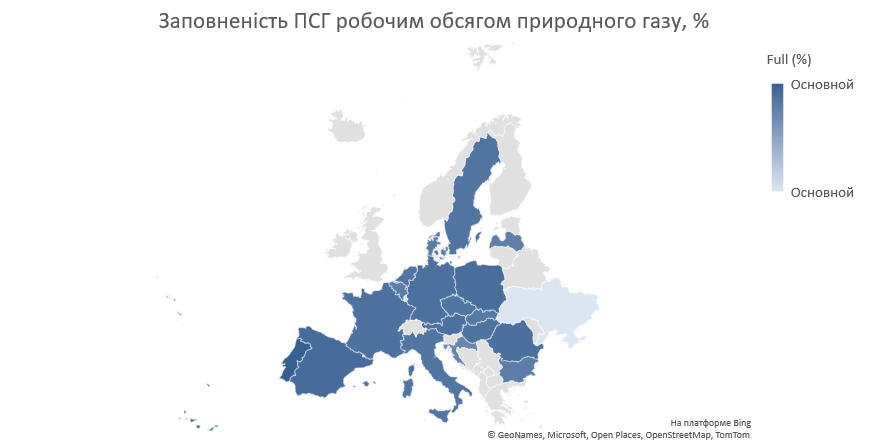
Протягом останнього тижня листопада в більшій частині Європи перша холоднеча, коли температура впала нижче середнього сезонного значення, підвищила попит на газ для опалення. При цьому ПСГ в ЄС все ще заповнені на 96%, а норвезький експорт газу до Європи досягає багаторічного максимуму. Додатково значні обсяги пропозиції призвели до того, що ф’ючерси TTF досягли найнижчої ціни з жовтня.
Ціни контрактів з поставкою у відповідний строк, євро/Мвт-год., 30.11.2023
| Інструмент | THE | CEGH | TTF | TGE/POLPX | CEEGEX/HUDEX | Середнє значення |
|---|---|---|---|---|---|---|
| Day1 | 41,56 | 40,55 | 41,23 | 42,28 | 38,99 | 40,92 |
| M+1 | 42,69 | 41,72 | 42,24 | 47,58 | 42,3 | 43,31 |
| Q+1 | 42,97 | 42,01 | 42,46 | 48,09 | 42,41 | 43,59 |
| S+1 | 42,23 | 42,56 | 41,59 | 49,45 | 42,26 | 43,62 |
Контракти на місяць наперед, на всіх проаналізованих хабах мали однакову тенденцію щодо спотових цін – здорожчання в середньому на 5,82%. Ціни квартал наперед були вищими за спотові ціни в середньому на 6,50%. Ціни сезон наперед із середнім значенням 43,62 євро/МВт.г. мали тенденцію до зростання у порівнянні зі спотовими у середньому на 6,56%.
Січневий ф’ючерс на LNG в Азії, індекс JKM Platts Future, торгувався у минулий четвер на рівні 578 доларів США за тис. куб. м. Ф’ючерс на LNG, що поставляється в Північно-Західну Європу (LNG North West Europe Marker) торгувався на рівні 466 долари США за тис. куб. м.
Рівень наповненості ПСГ у Європі - 95,9% на 29 листопада, за даними AGSI+. При цьому Хорватія має найменший показник - 86,1%.
Поки що рівень імпорту СПГ в Європу в 2023 році випереджує рівень 2022 року. Європейські термінали з прийому LNG працювали із середньою продуктивністю 65%. 29 листопада учасники Всесвітнього самміту по СПГ в Греції заявили, що довгострокові контракти на поставку СПГ можуть допомогти забезпечити безпеку поставок в Європі, незважаючи на руйнівні загрози з приводу цілей декарбонізації, в той час як волатильність цін у секторі СПГ, як очікується, також зберігається. Це продовжує створювати проблеми для покупців, оскільки виробники СПГ борються зі збільшенням витрат на зріджування, транспортування та декарбонізацію. Очікується, що і США, і Близький Схід стануть домінуючими джерелами постачання найближчими роками.
Рівень заповнення сховищ найкрупнішого експортера LNG, США, за останніми даними EIA, складає 3836 млрд куб. футів (~79%) і знаходиться в межах п’ятирічного історичного діапазону.
Що стосується ринку нафти, то країни-виробники ОПЕК+ провели зустріч і вирішили не змінювати офіційні квоти на видобуток на 2024 рік. Ціни на нафту марки Brent Front-Month у п’ятницю, 1 грудня, торгувалися на рівні 81,06 доллари за барель.
Баланс газу в Україні
Імпорт природного газу минулого тижня був відсутнім, натомість спостерігались експортні потоки з «митного складу» до Угорщини, Польщі, Словаччини та Молдови. Експорт поступово зростав, досягнувши 29,8 млн. куб. м. на добу 1 грудня. В сховищах України знаходилось близько 15,5 млрд. куб. м, добовий відбір складав понад 80 млн. куб. м.
Публічні закупівлі
На минулому тижні було проведено понад 35 тендерних процедур із закупівлі природного газу бюджетними установами та державними підприємствами. Загалом з найбільших тендерів (топ-10) реалізовано 4 281 695 куб. м. природного газу на суму 57 001 607 грн. Найбільший контракт отримано УКРГАЗТРЕЙДИНГ, компанія поставить в Ужгородський національний університет749 949 куб. м. природного газу за початковою ціною 13,33 грн./куб. м. Середня ціна склала 13,31 грн. за куб. м. Ціни коливалися у діапазоні від 12,92 до 13,49 грн. за куб. м.
Цікаве за тиждень
Молдова і Греція підписали Меморандум про взаєморозуміння, який передбачає співпрацю в напрямку постачання газу, а також у координації використання газосховищ та транспортної інфраструктури. Молдова отримає доступ до LNG, у тому числі із США, привезених через термінали в Греції.
ОГТСУ представив проект реверсу Трансбалканського газопроводу країнам Центральної та Південної Європи. Генеральний директор Оператора ГТС України Дмитро Липпа запропонував створити гарантовану потужність уздовж усього Трансбалканського маршруту для роботи газопроводу в реверсному режимі. Відповідний проект очільник компанії представив під час зустрічі високого рівня ініціативи «Вертикальний коридор» у Софії (Болгарія) з генеральними директорами операторів ГТС Болгарії, Греції, Словаччини, Румунії та Угорщини.