Ціна газу: Україна та Європа. Огляд ринку 27 квітня – 1 травня 2026 року
У секції «Середньо-та довгостроковий ринок» УЕБ тривала торгівля ресурсом травня 2026 року. Загалом позиції на продаж чи купівлю природного газу формували 7 компаній: ВК Укрнафтобуріння, Оператор ГТС України, СП БНК, ГПК Нафтогаз Трейдинг тощо. Протягом тижня у секції продано 2970 тис. куб. м природного газу (+22,2%). Успішними були позиції Оператора ГТС України та Енерго Збут Трансу. Ціни реалізації перебували в діапазоні 22452-22577 грн./тис. куб. м без ПДВ.
На короткостроковому ринку природного газу УЕБ учасники формували заявки на внутрішньодобовому ринку та ринку «на добу наперед». Загалом було укладено 52 угоди загальним обсягом 4172 тис. куб. м. (+3,78%).
Минулого тижня європейські енергетичні ринки знову зміцнилися, але залишалиься значно нижче піку березня в силу менших ризиків: перебої в Норвегії, слабкий вітер, обмежена доступність СПГ, обмежені позиції щодо зберігання та активна блокада Ормузької протоки, яка підтримує геополітичну премію.
В четвер ціни на газ знизилися на 2,5% для більшості контрактів на 2026 рік. З ранку п’ятниці ціни на газ вже трохи зросли. Це зростання відповідає коментарям високопоставленого іранського чиновника Корпусу вартових ісламської революції, який погрожував ударами, якщо США знову атакують, а також початком періоду технічного обслуговування газу в Норвегії. Oseberg вийшов з ладу, скоротивши потоки на 26,6 млн куб. м/добу, і це триватиме майже весь травень. Інші газові активи приєднаються до запланованого періоду технічного обслуговування протягом наступних кількох тижнів. Внутрішній попит на газ у Норвегії зростає, що ризикує зниженням експорту до ЄС та Великої Британії. Потоки газу з Норвегії будуть дуже обмеженими протягом цього періоду. Найнапруженіший період розпочнеться з 18 травня. Це відбувається саме тоді, коли ринок хоче стабільних потоків для сезону закачування.
Ф’ючерсні контракти відкрилися у п’ятницю також вище, ніж закриття попередньої сесії, оскільки мирні переговори на Близькому Сході залишаються невизначеними, а швидкі результати нереалістичні, поки блокада США залишається в силі, що збільшує ризик низьких рівнів зберігання. Масштаб сьогоднішнього ризику перебоїв охоплює контракти до Summer 2028, починаючи з якого ціноутворення все ще пропонує найкраще поєднання цінності та нижчої волатильності.
Також є довгостроковий сигнал: МЕА повідомляє, що з прогнозу на 2026–2030 роки було вилучено 120 млрд куб. м поставок СПГ, що становить близько 15% від прогнозованих світових поставок. Навіть якщо короткострокові умови пом’якшаться, таке структурне скорочення змінить форму майбутнього ризику.
QatarEnergy оголосила про продовження дії форс-мажору на контрактні поставки СПГ на один місяць. Це повідомлення стосується деяких європейських та азійських країн.
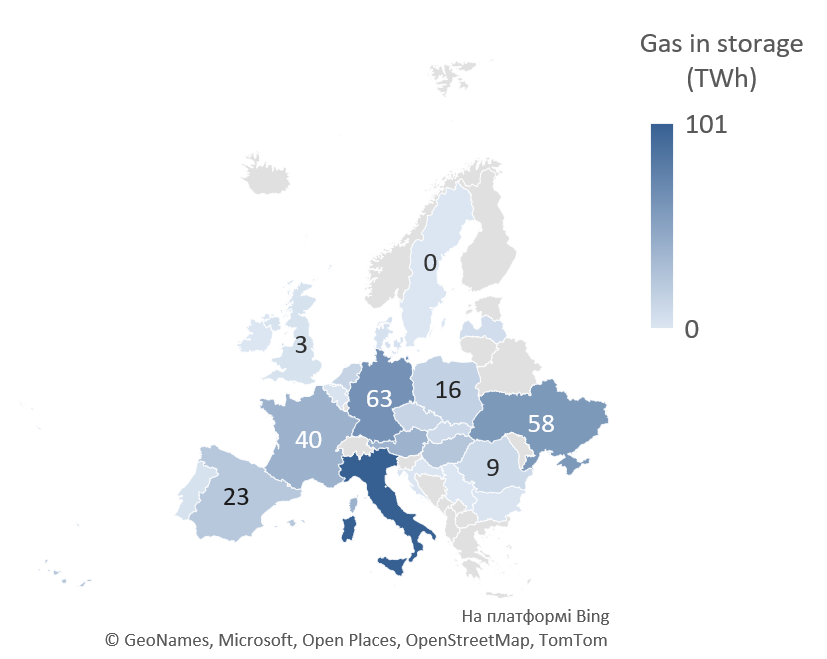
Заповненість газових сховищ ЄС становить 30,4%, що приблизно на 7% нижче за еквівалентний показник минулого року. Сезон «Зима 2026 року» перебуває «на лінії вогню», оскільки одночасно відбувається кілька збоїв: технічне обслуговування та низький рівень гідроенергетики в Норвегії, низька доступність ядерних реакторів, обмежені постачання СПГ та активна блокада Ормузької протоки.
Імпорт природного газу з європейського напрямку знаходився на рівні 0,8 млн куб. м на добу. Імпорт був присутній лише з Польщі. Експорт з митного складу був присутнім також до Польщі загальним обсягом 0,3 млн куб. м на добу. В сховищах України знаходилось 10,15 (+0,89%) млрд куб. м природного газу. Відбір з ПСГ був практично відсутнім, натомість спостерігалися невеликі обсяги закачування - близько 13 млн куб. м на добу.