

Ціна газу: Україна та Європа. Огляд ринку 27 - 31 травня 2024 року

Ціна газу: Україна та Європа. Огляд ринку
Протягом минулого тижня ціни природного газу в Україні зазнавали різнобічних коливань, перебуваючи у вузькому ціновому діапазоні.
Українська енергетична біржа
Минулого тижня тривала торгівля ресурсом травня, червня 2024 року. Загалом позиції на купівлю та продаж природного газу формували 4 компанії: Укрнафта, Оператор ГТС України, ГПК Нафтогаз Трейдинг, АК Київводоканал.
Стартові ціни ресурсів мали різносторонню динаміку. У підсумку, станом на п’ятницю середня стартова ціна ресурсу червня в ГТС була вищою за показник понеділка на 0,23%.
Протягом минулого тижня були реалізованими позиції на продаж та на купівлю. Загалом продано 41420 тис. куб. м. природного газу. З них Укрнафта реалізувала 35600 тис. куб. м., а Оператор ГТС України придбав 5600 тис. куб. м. природного газу. Котирувальні ціни, сформовані за результатами торгів, зазначені на графіку.
На короткостроковому ринку природного газу УЕБ учасники формували заявки в ГТС та ПСГ. Реалізація газу відбулася на внутрішньодобовому ринку. Маржинальні ціни, що склалися за результатами торгів, відображені на графіку нижче.
Європейський ринок
Минулого тижня континентальні газові ринки зросли на кілька відсотків через продовження тенденції зростання попереднього тижня, у той час як британський ринок NBP залишався закритим у понеділок у зв’язку з національним святом. Однак під час сесії у вівторок TTF знизився на 5%, що вказує на те, що волатильність залишається після потенційних наслідків скорочення потоків Газпрому в австрійську OMV.
Спотові ціни британського NBP також зросли через зростання попиту та невизначеності щодо постачання через тривалі заплановані відключення в Норвегії, досягнувши 83,50 p/therm у четвер, 30 травня, а ціна на газ Win-24 зросла у минулий четвер на 2%, встановившись на рівні 103,61 р/ therm, що викликано зростаючими побоюваннями щодо можливої передчасної зупинки російського експорту через Україну.
У п’ятницю еталонний TTF М+1 торгувався вище на 0,11 євро до 35,30 євро/МВт.г на тлі триваючої «невизначеності» та побоювань подальшої ескалації щодо війни росії в Україні.
Поточного тижня заплановано припинення технічного обслуговування в Норвегії на різних об’єктах, і ринок має побачити зростання потоків до континенту і Великобританії, що може обмежити певний потенціал зростання цін.
Ціни контрактів з поставкою у відповідний строк, євро/Мвт-год., 30.05.2024
| Інструмент | THE | CEGH | TTF | TGE/POLPX | CEEGEX/HUDEX | Середнє значення |
|---|---|---|---|---|---|---|
| Day1 | 34,99 | 36,47 | 35,05 | 33,42 | 32,52 | 34,49 |
| M+1 | 34,93 | 36,42 | 35,07 | 35,42 | 35,46 | |
| Q +1 | 35,79 | 37,24 | 35,77 | 36,26 | 36,27 | |
| S +1 | 40,7 | 41,42 | 40,13 | 40,83 | 40,77 |
Контракти на місяць наперед, на всіх проаналізованих хабах мали однакову тенденцію щодо спотових цін – зростання в середньому на 2,17%. Ціни квартал наперед були вищими за спотові ціни в середньому на 4,49%. Ціни сезон наперед із середнім значенням 40,77 євро/МВт.г. мали тенденцію до зростання у порівнянні зі спотовими у середньому на 17,48%.
Високі ціни на JKM продовжують приваблювати вантажі в Азію, викликаючи занепокоєння, та стали суттєвим фактором у нещодавньому зростанні настроїв щодо європейських цін. Липневий ф’ючерс на LNG в Азії, індекс JKM Platts Future, закрився 30 травня на рівні 428 доларів США за тис. куб. м. Ф’ючерс на LNG, що поставляється в Північно-Західну Європу (LNG North West Europe Marker) склав 381 долар США за тис. куб. м.
Середній попит був нижчим, що пов’язано із частковими вихідними та відносно низькою ліквідністю ринків через свято Corpus Christi, яке відзначали у Німеччині і деяких частинах Європи.
Як очікується, середня температура в найбільшому споживачеві газу в Європі, Німеччині, на поточному тижні повинна піднятися на 0,6 C до середньої позначки 16,2C, що лише на 0,1 C нижче сезонної норми, а у сусідній Франції середня температура становитиме 17,4°C, що на 0,1°C вище за норму.
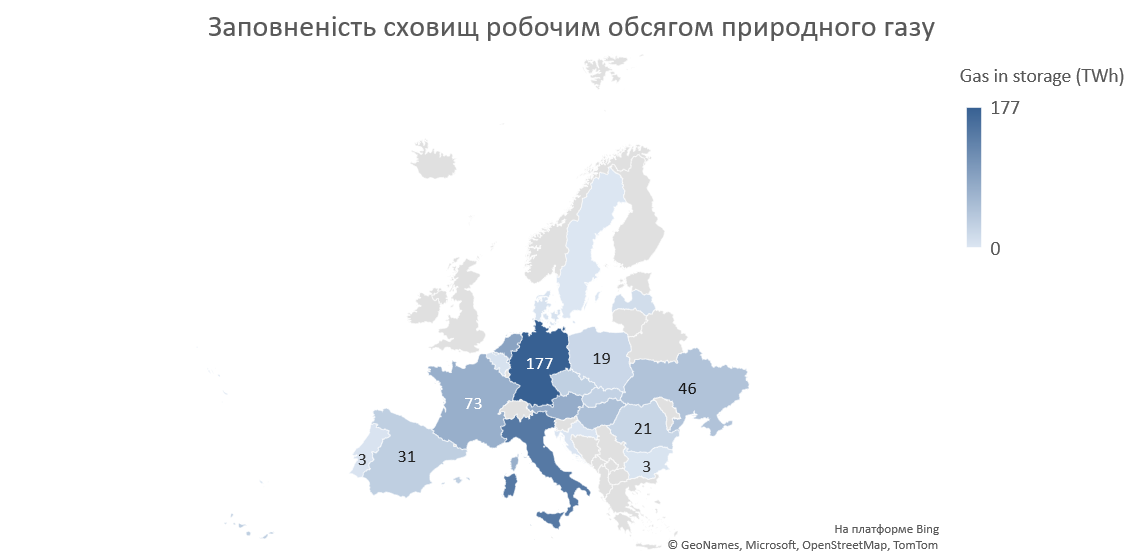
Рівень заповнення загальноєвропейських сховищ газу становить 69,48% станом на 29 травня, згідно з останніми даними Aggregated Gas Storage Inventory, що на 1,8 % більше за показник попереднього тижня і на 0,5 % вище, ніж минулого року.
Європейські термінали з прийому LNG працювали із середньою продуктивністю 70,73%, а по всьому континенту спостерігалися низькі рівні надходжень. Є різні збої в європейських терміналах, а бельгійський термінал Зебрюгге зупинився на два дні. 19 вантажам заплановано прибути до Північно-Західної Європи протягом червня, що значно менше, ніж 97 вантажів, які прибули в червні 2023 року. Надходження СПГ залишається проблемою і у Великобританії, оскільки протягом найближчих тижнів до країни прибуде лише один вантаж.
Запаси СПГ у ЄС станом на 29 травня становили 4,561 млн куб. м., згідно з даними Aggregated LNG Storage Inventors.
Рівень заповнення сховищ найкрупнішого експортера LNG, США, за останніми даними EIA на 24 травня 2024 р. складали 2,795 млрд куб. футів.
Постачання газу по трубопроводах минулого тижня залишалося відносно стабільним та перший транш відключень на технічне обслуговування в Норвегії має завершитися цього вівторка. Норвезькі потоки до Європи 31 травня спостерігалися на рівні 303,9 млн. кубометрів на день, порівняно з 286,6 млн. кубометрів на день позаминулої п’ятниці, показали дані TSO Gassco.
На суміжному ринку нафта Brent торгувалася 31 травня на рівні 81,86 долари за барель, оскільки економічна активність у США показала, що витрати на позики, ймовірно, залишатимуться вищими довше, що потенційно може зменшити попит на паливо. Новини від політиків США про те, що процентні ставки, ймовірно, залишатимуться «вищими довше», продовжують тиснути на ціни. Крім того, ОПЕК+ збирається обговорити продовження скорочення видобутку.
Баланс газу в Україні
Імпорт природного газу минулого тижня був присутнім лише з Угорщини, у середньому 1,08 млн. куб. на добу. Спостерігались експортні потоки до Польщі, Словаччини середнім обсягом 2,75 млн. куб. м. на добу. Експорт порівняно з минулими періодами зріс. В сховищах України знаходилось близько 9,2 млрд. куб. м. Закачування складало орієнтовно 25 млн. куб. м. м. на добу.
Цікаве за тиждень
У липні 2024 стартує новий етап ініціативи Вертикальний коридор. Оператори ГТС Центральної, Південної та Східної Європи представили наступний етап ініціативи Вертикальний коридор — зобов’язуючий етап з розподілу нової (збільшеної) потужності між ГТС країн-учасників. Організатором зустрічі став грецький оператор DESFA. Зобов’язуючий етап розподілу нової (збільшеної) потужності у відповідних точках з’єднання газотранспортних систем (ГТС) стартує у липні 2024 року. Представники компаній-учасниць, зокрема DESFA та Gastrade (Греція), ICGB та BULGARTRANSGAZ (Болгарія), TRANSGAZ (Румунія), FGSZ (Угорщина), EUSTREAM (Словаччина), VMTG (Молдова) та ОГТСУ (Україна) підтвердили свою готовність одночасно виконати це зобов’язання, відповідно до Регламенту ЄС NC CAM, ухваленого Європейською Комісією.
Держгеонадра готують до виставлення на аукціони сім нафтогазових лотів. Шість ділянок розташовані в західному нафтогазоносному регіоні, одна – у східному. Також подані заяви про оголошення проведення конкурсу на укладення угод про розподіл продукції щодо двох нових ділянок надр. Ініційовано конвертацію 17 діючих спецдозволів в УРП.


