Ціна газу: Україна та Європа. Огляд ринку 27 - 31 липня 2026 року
У секції «Середньо-та довгостроковий ринок» УЕБ тривала торгівля ресурсами липня, серпня, вересня 2026 року. Загалом позиції на продаж чи купівлю природного газу формували 9 компаній: ГПК Нафтогаз Трейдинг, Оператор ГТС України, Укрнафта, Надра-Геоінвест тощо. Загалом у секції продано 6,8 млн куб. м природного газу – ресурсу серпня 2026 року в ГТС та ПСГ. Успішними були позиції на купівлю від Оператора ГТС України, Укрзалізниці, Енерго Збут Трансу, Черкаситеплокомуненерго та Коцерну «МТМ». Переважна більшість ресурсу була придбана для подальшого виробництва електроенергії.
На короткостроковому ринку природного газу УЕБ учасники формували заявки на внутрішньодобовому ринку та ринку «на добу наперед», в ГТС і ПСГ. Загалом було укладено 97 угод загальним обсягом 5557 тис. куб. м.
У порівнянні з попереднім тижнем європейські ціни практично не змінилися, проте спостерігається значна внутрішньотижнева волатильність, оскільки учасники газових ринків намагаються переосмислити черговий цикл ескалації та деескалації на Близькому Сході. Ще важливою подією стало підвищення цін на електроенергію у Франції, що відобразилося і на цінах газу, оскільки екстремальна спека збільшила потребу в імпортній електроенергії. Посилення конкуренції на ринку СПГ і зниження прогнозів по вітровій енергії посилили тиск, підтримуючи стійкість кривої ціни на газ і збільшуючи залежність від газової генерації.
Вихідні 25 та 26 липня пройшли майже без інцидентів, США та Іран, здавалося, перейшли до нової фази припинення вогню після 13 ночей поспіль ударів США по іранських цілях. Вихідні без ударів призвели до падіння цін на газ до 9% у понеділок, 27 числа, а потім у вівторок, 28 числа, відбувся ще один день зниження. Ведмежий рух був перерваний у середу, коли між США та Іраном відбувся черговий раунд ударів.
У серпні прогнозується зниження вироблення вітрової енергії нижче за норму, що, ймовірно, збільшить залежність від газових електростанцій. Водночас очікується чергова хвиля спеки в Європі, яка підвищить попит на кондиціонування повітря та скоротить доступність інших видів генерації.
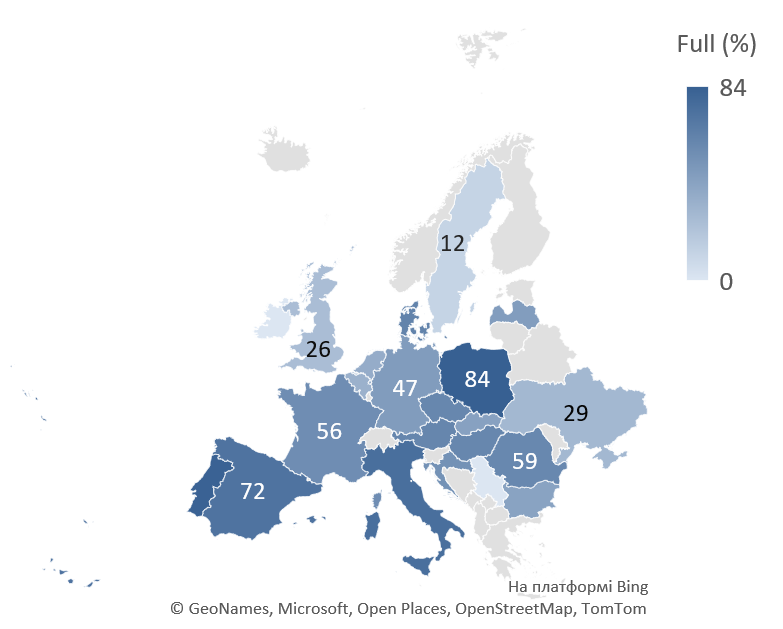
Сукупне заповнення газових сховищ у Європі досягло 56,39% на 30.07.2026, і європейський континент, ймовірно, розпочне зиму 2026/27 року із запасами нижчими за найнижчий рівень з 2012/2013 років.
Конкуренція за СПГ посилює тиск. Азія торгується з премією, тоді як менше половини загального обсягу експорту СПГ із США в червні було спрямовано до Європи, що на 22% менше, ніж минулого року. Якщо світовий попит зросте, Європі, можливо, доведеться платити більше за залучення вантажів, що залишить менше газу для закачування в сховища.
Інвестиційні фонди збільшили свої чисті довгі позиції за ключовим газовим бенчмарком Європи, TTF, до восьмитижневого максимуму на тлі стійкого оптимістичного настрою. Останній звіт Commitment of Traders вказує на те, що фонди утримують чисту довгу позицію в розмірі 265 ТВт·год, що вказує на те, що хедж-фонди очікують подальшого зростання цін.
Геополітична невизначеність, слабші очікування щодо вітрової енергії та вищий попит на охолодження в Європі продовжують тиснути на зимові контракти 2026 року, тоді як контракти, такі як літо 2027 року та пізніші періоди поставки, пропонують кращу ціну.
Імпорт природного газу з європейського напрямку знаходився на рівні 0,8 млн куб. м на добу (-0,7 млн куб. м від показника попереднього тижня). Імпорт був присутній лише з Польщі. Експорт з митного складу був відсутнім. В сховищах України знаходилось 13,11 (+2,2%) млрд куб. м природного газу. Відбір з ПСГ був майже відсутнім, натомість спостерігалося закачування - близько 37 млн куб. м на добу.