

Ціна газу: Україна та Європа. Огляд ринку 26 лютого - 1 березня 2024 року

Ціна газу: Україна та Європа. Огляд ринку
Протягом минулого тижня ціни природного газу в Україні зазнавали знижувались на фоні коливань попиту та пропозиції.
Українська енергетична біржа
Минулого тижня тривала торгівля ресурсом лютого, березня 2024 року. Загалом позиції на купівлю та продаж природного газу формували 3 компанії: Оператор ГТС України, Укрнафта, ГПК Нафтогаз Трейдинг.
Стартові ціни ресурсів зменшувались протягом тижня. У підсумку, станом на п’ятницю середня стартова ціна ресурсу в ПСГ була нижчою за показник понеділка на 1,34%.
Протягом минулого тижня були реалізованими позиції на продаж та на купівлю. Загалом продано 50,9 млн. куб. м. природного газу.
З них Нафтогаз Трейдинг закупив 45,9 млн. куб. м. природного газу, а Укрнафта продала 5 млн. куб. м. Ціни реалізованих позицій перебували у діапазоні 11082 -11419 грн. без ПДВ. Спостерігався тренд до стрімкого падіння котирувальних цін у першій половині тижня.
На короткостроковому ринку природного газу УЕБ учасники формували заявки в ГТС та ПСГ. Реалізація газу відбулася на внутрішньодобовому ринку. Загалом було укладено угод обсягом 44 тис. куб. м.
Маржинальні ціни, сформовані за результатами торгів, зазначені на графіку нижче.
Європейський ринок
Сезонно низький рівень попиту, значні пропозиції LNG та високі обсяги європейських запасів вплинули на зниження цін на ф’ючерси на газ TTF наприкінець останнього тижня лютого. Незважаючи на більш прохолодний період попереду, зима закінчилася і минулі грудень-лютий були третіми найтеплішими місяцями за всю історію спостережень у Європі. Ціни на газ цієї зими також відреагували на низький попит: на початку минулого тижня європейський еталонний показник TTF впав до 34-місячного мінімуму в 22,32 євро/МВт.г., згідно з Ice Endex.
У лютому продовжилося падіння промислового попиту. В Європі минулого тижня попит на газ для опалення зріс на фоні зниження середніх температур і можливого короткочасного збільшення попиту на опалення у країнах Скандинавії. Попит кінцевих користувачів у Великій Британії зріс на 10 млн. куб. м./добу через нижчу середню температуру, яка щодня падала приблизно на 4⁰C та через морози в перший день метеорологічної весни.
Ціни контрактів з поставкою у відповідний строк, євро/Мвт-год., 29.02.2024
| Інструмент | THE | CEGH | TTF | TGE/POLPX | CEEGEX/HUDEX | Середнє значення |
|---|---|---|---|---|---|---|
| Day1 | 24,95 | 25,88 | 24,88 | 26,75 | 22,85 | 25,06 |
| M+1 | 25,19 | 26,44 | 24,94 | 28,65 | 25,27 | 26,10 |
| Q+1 | 25,33 | 26,47 | 25,09 | 29,01 | 25,49 | 26,28 |
| S+1 | 25,76 | 26,76 | 25,39 | 29,10 | 25,73 | 26,55 |
Контракти на місяць наперед, на всіх проаналізованих хабах мали однакову тенденцію щодо спотових цін – здорожчання в середньому на 4,21%. Ціни квартал наперед були вищими за спотові ціни в середньому на 4,93%. Ціни сезон наперед із середнім значенням 26,55 євро/МВт.г. мали тенденцію до зростання у порівнянні зі спотовими у середньому на 6,02%.
Квітневий ф’ючерс на LNG в Азії, індекс JKM Platts Future, торгувався у минулий четвер, 29 лютого, на рівні 299,65 долари США за тис. куб. м. (26,38 євро/МВт-год) порівняно з еквівалентним контрактом на європейському хабі TTF, який у четвер склав майже 2 євро дисконту (24,86 євро/МВт.г). За оцінками, поки ціни на СПГ в Азії продовжуватимуть залишатися нижче 360 доларів США за тис. куб. м., варто очікувати зростання імпорту СПГ до Азії.
Ф’ючерс на LNG, що поставляється в Північно-Західну Європу (LNG North West Europe Marker) торгувався на рівні 262 долари США за тис. куб. м. За оцінками аналітиків ринку, імпорт СПГ у Європу та Туреччини в березні скоротиться в порівнянні з аналогічним періодом минулого року до ~15 млрд кубометрів через триваючу надлишок пропозиції та зростання конкуренції з боку азіатських покупців.
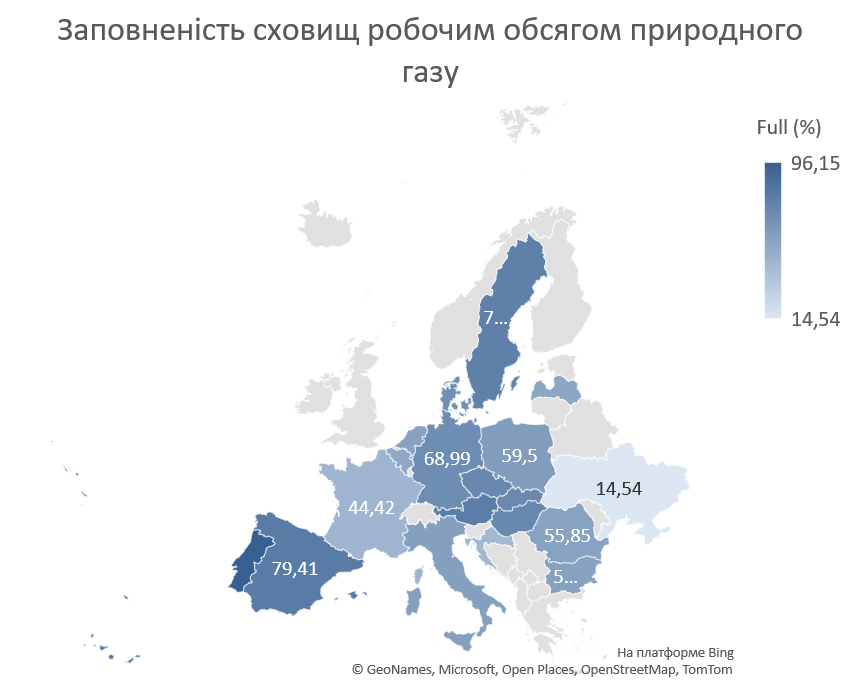
Рівень сховищ газу в ЄС впав до 62,78% (715 ТВт-год) від потужності, згідно з останніми даними Aggregated Gas Storage Inventory на 28 лютого. Незважаючи на те, що до зимового сезону відбору залишився лише один місяць, учасники очікують раннього початку сезону закачування.
Запаси СПГ у ЄС станом на 28 лютого становили 4,736 млн куб. м, згідно з даними Aggregated LNG Storage Inventors. Імпорт СПГ у Європу та Туреччину за підсумками лютого впав на 8%. Майже 52% СПГ, отриманого в лютому, походить із США. Другим найбільшим постачальником була росія другий місяць поспіль, за нею йдуть Алжир і Катар.
Європейські термінали з прийому LNG працювали із середньою продуктивністю 69,78%.
Рівень заповнення сховищ найкрупнішого експортера LNG, США, за останніми даними EIA на 23 лютого 2024 р. складав 2,374 млрд куб. футів.
На суміжному ринку ціни на нафту марки Brent залишаються стабільними, оскільки ринок очікує рішення ОПЕК щодо продовження поточної угоди про постачання, хоча новини про економічне зростання в Індії, яка незабаром стане третьою за величиною економікою світу, можуть свідчити про деякі поштовхи до зростання ціни. Нафта марки Brent залишалася у вузькому діапазоні і торгувалася 1 березня на рівні 83,24 доларів США за барель.
Баланс газу в Україні
Імпорт природного газу минулого тижня був наявним з Угорщини, на середньодобовому рівні 1,3 млн. куб. м. Спостерігались експортні потоки з «митного складу» до сусідніх країн. Експорт порівняно з минулими періодами зменшився, залишаючись на середньому рівні 9,3 млн. куб. м. на добу. В сховищах України знаходилось близько 8,9 млрд. куб. м., добовий відбір зменшився до 44 млн. куб. м. на добу – у зв’язку з збереженням теплої погоди.
Публічні закупівлі
На минулому тижні було проведено 10 тендерних процедур із закупівлі природного газу бюджетними установами та державними підприємствами. Загалом реалізовано 843,7 тис. куб. м. природного газу на суму 9,5 млн. грн. Найбільший контракт отримано СМІД ГРУП, який поставить Кременчуцькому шляховому ремонтно-будівельному управлінню 400 тис. куб. м. природного газу за початковою ціною 11,04 грн./куб. м. Середня ціна зросла та склала 11,42 грн. за куб. м. Ціни коливалися у діапазоні від 11,04 до 11,64 грн. за куб. м.
Цікаве за тиждень
Міністри енергетики ЄС збираються домовитися 4 березня про розширення обмеження попиту на газ до рівнів щонайменше на 15% нижче, ніж вони були до кризи цін на енергоносії. Європейська комісія запропонувала продовжити дію поточної тимчасової цілі ЄС на рік до березня 2025 року, щоб забезпечити постачання взимку.
Міненерго опрацьовує розблокування експорту біометану. Зняття заборони на експорт природного газу, запровадженої з початком повномасштабного вторгнення, залежатиме від впливу такого рішення на національну безпеку України, повідомила заступниця міністра енергетики Світлана Гринчук у кулуарах форуму «Підсумки опалювального сезону 2023/2024: економіка під обстрілом», передає Інтерфакс-Україна. «Ми зі свого боку активно працюємо, щоб біометан вийшов із-під заборони. А щодо природного газу, то будемо і з партнерами обговорювати, і всередині оцінювати ситуацію, дивитися, які є ризики», – сказала Грінчук. Вона додала, що у Міністерстві енергетики розраховують на ухвалення Верховною Радою найближчим часом законопроєкту №9456 про митне оформлення біометану, що відкриває шлях до його експорту. Цей законопроєкт був прийнятий в першому читанні 7 лютого цього року.


