Ціна газу: Україна та Європа. Огляд ринку 26 - 30 січня 2026 року
У секції «Середньо-та довгостроковий ринок» УЕБ тривала торгівля ресурсами січня, лютого, березня 2026 року. Загалом позиції на купівлю та продаж природного газу формували 13 компаній, серед яких Укрнафта, ВК Укрнафтобуріння, ЛТК Електрум, СГС, Енерго Збут Транс. У секції продано 4,04 млн куб. м природного газу. Переважно було реалізовано природний газ з постачанням у ГТС протягом лютого 2026 року. Ціни реалізованих позицій у ГТС перебували у діапазоні 21150-21250 грн./тис. куб. м без ПДВ.
На короткостроковому ринку природного газу УЕБ учасники формували заявки на внутрішньодобовому ринку та ринку «на добу наперед». Загалом було укладено 29 угод загальним обсягом 725 тис. куб. м.
Останнього тижня січня енергетичні ринки продовжили зростання, оскільки поєднання прогнозів похолодання, історично низького рівня запасів газу, відключень атомної енергетики у Франції та Великобританії та геополітичної невизначеності підтримує стійку премію за ризик у цінах на газ.
Похолодання збільшує щоденний попит і призводить до збільшення обсягів вилучення газу зі сховищ, скорочуючи резерви системи якраз у той момент, коли зимові ризики досягають піку. Таке поєднання факторів позначилося на цінах на газ у короткостроковій перспективі та призвело до збільшення волатильності як за короткостроковими, так і сезонними контрактами. Волатильність на найближчі місяці відбилася на кривій цін, при цьому ціни на літні та зимові сезонні контракти зросли, оскільки трейдери переоцінюють надійність постачання на другу половину зими і надалі. Навіть короткочасні погодні чи непередбачені ризики можуть швидко призвести до підвищення форвардних цін, особливо коли запаси у сховищах і так обмежені. Прогнози на частину січня, що залишилася, залишаються дещо м’якшими, але моделі тепер вказують на температуру нижче сезонної з початку лютого і протягом усього прогнозного періоду. Холодна погода призвела до зростання попиту на опалення, що, у свою чергу, підвищило спотові ціни на СПГ та посилило конкуренцію за вантажі.
Бичачий імпульс підтримується погодними умовами та фундаментальними факторами, пов’язаними із СПГ. Падіння температури в США може значно збільшити внутрішній попит на опалення, що означає, що європейським країнам доведеться конкурувати з внутрішнім ринком США за постачання газу, що, ймовірно, призведе до збільшення вартості імпорту.
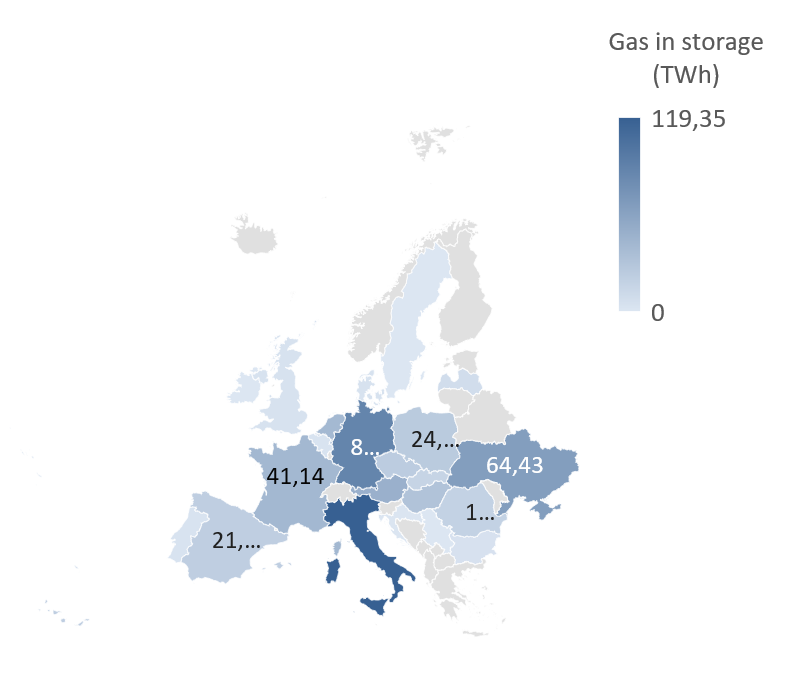
Рівні зберігання посилюють чутливість ринку. В даний час запаси газу у Великобританії знаходяться на найнижчому рівні за чотири роки, а запаси в Європі також значно нижчі від сезонних норм. На 28 січня рівень заповненості газосховищ ЄС знизився до 42,9%, коли середній показник за останні 5 років складає 62,5%. Низькі запаси означають, що ринок реагує агресивніше на будь-які зміни попиту чи очікувань пропозиції.
Імпорт природного газу з європейського напрямку надходив у середньому розмірі близько 21,83 млн куб. м на добу (-3,64%). Імпорт був присутній з усіх суміжних країн Європи. Основу імпорту складав польський напрямок. Експорт з митного складу був присутнім у розмірі до 1 млн куб. м на добу, в напрямку Польщі. В сховищах України знаходилось 10,72 млрд куб. м природного газу. Відбір складав близько 50 млн куб. м на добу.