Ціна газу: Україна та Європа. Огляд ринку 25 - 29 травня 2026 року
У секції «Середньо-та довгостроковий ринок» УЕБ тривала торгівля ресурсом травня та червня 2026 року. Загалом позиції на продаж чи купівлю природного газу формували 7 компаній: ВК Укрнафтобуріння, ГПК Нафтогаз Трейдинг, Концерн «МТМ», Енерго Збут Транс тощо. Протягом тижня у секції продано 1518 тис. куб. м природного газу – ресурсу червня в ГТС. Успішними були позиції на купівлю Концерну «МТМ», Енерго Збут Трансу, Укрзалізниці. Ціни реалізації перебували в діапазоні 21458-21900 грн./тис. куб. м без ПДВ.
На короткостроковому ринку природного газу УЕБ учасники формували заявки на внутрішньодобовому ринку та ринку «на добу наперед». Загалом було укладено 120 угод загальним обсягом 3799 тис. куб. м.
Розвиток щодо досягнення домовленості на Близькому Сході відновив оптимізм в європейському регіоні. Таким чином, ціни на газ змінили курс у четвер після повідомлень джерел Reuters про те, що США та Іран досягли попередньої угоди про продовження припинення вогню та скасування обмежень на судноплавство через Ормузьку протоку, яка очікує схвалення президента Дональда Трампа. Однак іранські державні ЗМІ повідомили, що угода ще не остаточно укладена. У п’ятницю вранці ф’ючерси падали, прямуючи до найбільшого тижневого падіння з початку квітня, після ознак того, що угода буде укладена.
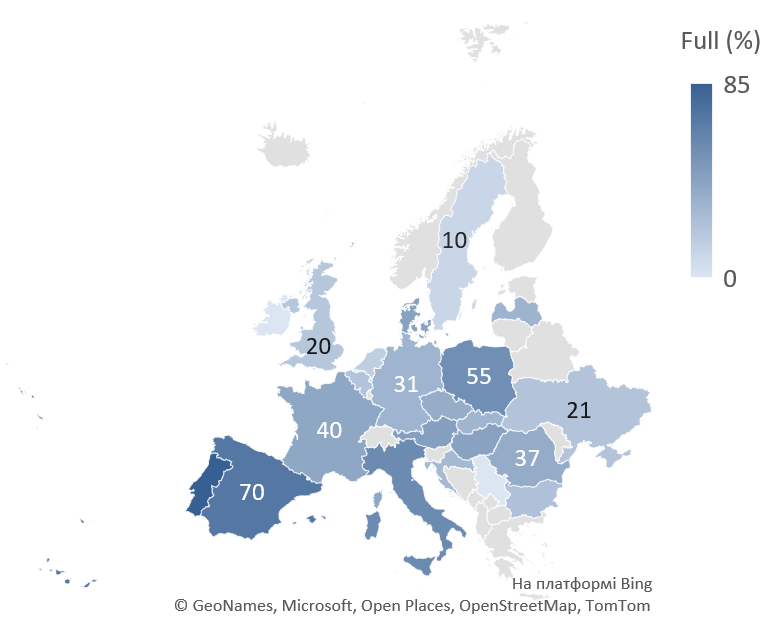
Заповненість європейських газових сховищ залишається на рівні 39,1% (442,74 ТВт·- год ) на 28.05.2026 р. Це ще не кризовий рівень для кінця травня, але він створює жорсткіший графік закачування на літо.
Закачування газу до сховищ у країнах Центральної та Східної Європи відбувається занадто повільно, щоб повністю скоротити відставання від минулого року: за поточних темпів запаси можуть сягнути лише близько 70% до 1 листопада проти 82% торік. Найбільший дефіцит мають Австрія, Чехія та Словаччина, а загалом у регіоні він становить 15,7 ТВт·год. Польща, Угорщина та Словаччина нарощують темпи завдяки стабільним поставкам трубопровідного газу й можуть перевищити 80% заповнення, тоді як Чехія ризикує досягти лише близько 60% замість цільових 90%. Болгарія та Хорватія також залишаються вразливими через обмежені сховища та залежність від LNG-імпорту, що посилює ризики дефіциту, цінової волатильності та конкуренції за постачання газу.
На задньому плані залишаються страйки на австралійських СПГ-об’єктах, які обмежують світовий експорт, та зниження трубопровідного імпорту через зупинку роботи норвезького газового родовища Oseberg, яке наразі повністю зупинено. У календарі обмежень через ремонтні роботи фігурували Troll, Oseberg, Nyhamna та Ormen Lange. На тлі низьких сховищ навіть короткі зниження трубопровідних потоків підтримують чутливість TTF до новин про інфраструктуру.
Імпорт природного газу з європейського напрямку знаходився на рівні 0,11 млн куб. м на добу, без змін відносно попереднього тижня. Імпорт був присутній з Польщі та Угорщини. Експорт з митного складу був відсутнім. В сховищах України знаходилось 11,03 (+2,22%) млрд куб. м природного газу. Відбір з ПСГ був майже відсутнім, натомість спостерігалося закачування - близько 36 млн куб. м на добу.