Ціна газу: Україна та Європа. Огляд ринку 25 - 29 листопада 2024 року

Ціна газу: Україна та Європа. Огляд ринку
Протягом минулого тижня ціни природного газу в Україні зростали, на відміну від тенденцій європейських хабів.
Українська енергетична біржа
Минулого тижня тривала торгівля ресурсом листопада, грудня 2024 року, січня 2025 року. Загалом позиції на купівлю та продаж природного газу формували 15 компаній: Електро-газ, Енерджигазтрейд, Оператор ГТС України, ГПК Нафтогаз Трейдинг, Енерго Збут Транс, Національні Ресурси України, АК Київводоканал, ВК Укрнафтобуріння, Полтавагаз, ІГК, Надра-геоінвест, Укрнафта.
Стартові ціни ресурсів зростали протягом тижня. У підсумку, станом на п’ятницю середня стартова ціна ресурсу грудня в ГТС була вищою за показник понеділка на 4,56%.
Активність суттєво зросла минулого тижня. Були реалізованими позиції на продаж та на купівлю. Загалом продано 213030 тис. куб. м. природного газу. З них 194 млн. куб. м. придбала ГПК Нафтогаз-Трейдинг, ВК Укрнафтобуріння реалізувало 9 млн. куб. м., а Укрнафта – 5,6.
На короткостроковому ринку природного газу УЕБ учасники формували заявки в ГТС та ПСГ. Протягом тижня зафіксовано зростання цін. Середньозважена ціна КСП у п’ятницю, 29 листопада, складала 15250 грн. без ПДВ.
Європейський ринок
Минулого тижня ринок був «здивований» падінням цін на природний газ попри значні вилучення з європейських сховищ і ризики, що продовжуються, пов’язані з потоками російського газу. Повідомлялося, що Газпром планує опублікувати свій прогноз на 2025 рік, який виключає будь-яку угоду щодо транзиту газу в Україні, підтверджуючи, що в новому році продовження угоди не буде. Постачання до Європи також ускладнилося санкціями США проти Газпромбанку, який обробляє платежі для європейських клієнтів. Згідно з санкціями, всі такі транзакції мають бути завершені до 20 грудня.
Загалом ціни на газ «пом’якшилися», частково через відновлення роботи Freeport LNG в США, що знизило побоювання з приводу дефіциту постачань.
Ціни контрактів з поставкою у відповідний строк, євро/Мвт-год., 28.11.2024
| Інструмент | THE | CEGH | TTF | TGE/POLPX | CEEGEX/HUDEX | Середнє значення |
|---|---|---|---|---|---|---|
| Day1 | 47,07 | 47,07 | 46,46 | 48,16 | 46,31 | 47,01 |
| M+1 | 47,19 | 47,02 | 46,27 | 47,55 | 47,39 | 47,08 |
| Q +1 | 47,51 | 47,53 | 46,63 | 46,77 | 47,61 | 47,21 |
| S +1 | 45,76 | 46,45 | 44,8 | 43,21 | 45,95 | 45,23 |
Контракти на місяць наперед, на всіх проаналізованих хабах мали різну тенденцію щодо спотових цін – здорожчання в середньому на 0,16%. Ціни квартал наперед були вищими за спотові ціни в середньому на 0,44%. Ціни сезон наперед із середнім значенням 45,23 євро/МВт.г. мали тенденцію до зниження у порівнянні зі спотовими у середньому на 3,75% після угоди про припинення вогню між Ізраїлем і Хезболлою.
Британські короткострокові ціни на газ впали у минулий четвер, спотова ціна торгувалась на рівні 115,35 п./терм., що було зумовлено сильною пропозицією, що послабила баланс ринку Великобританії. Зниження внутрішнього попиту було компенсовано вищим попитом на газ для генерації електроенергії, тоді як стабільна пропозиція та значні поставки ЗПГ передбачають трохи «слабший» ринок наступного тижня. Аналогічним чином, форвардні ціни на газ були ведмежими, відображаючи стримані фундаментальні перспективи і контракт NBP Summer-25 закрився на 1% нижче на рівні 109 п./терм.
Геополітична напруженість підвищує ціни на LNG у Європі, але основні покупці зберігають обережність.
Настання холоду в Південній Кореї та Японії, вплинуло на азіатський спотовий ринок LNG минулого тижня, після того, як ціни піднялися вище 15 доларів США за тис. куб. м. Хоча основні покупці, такі як Китай та Індія, залишаються обережними через високі спотові ціни, суворість зими буде ключовим фактором, що впливає на торговельну активність. Січневий ф’ючерс на LNG в Азії, індекс JKM Platts Future, встановився 27 листопада на рівні 537,72 дол. США за тис. куб. м.
Ф’ючерс на LNG, що поставляється в Північно-Західну Європу (LNG North West Europe Marker) закрився минулої середи на рівні 517,13 долари США за тис. куб. м.
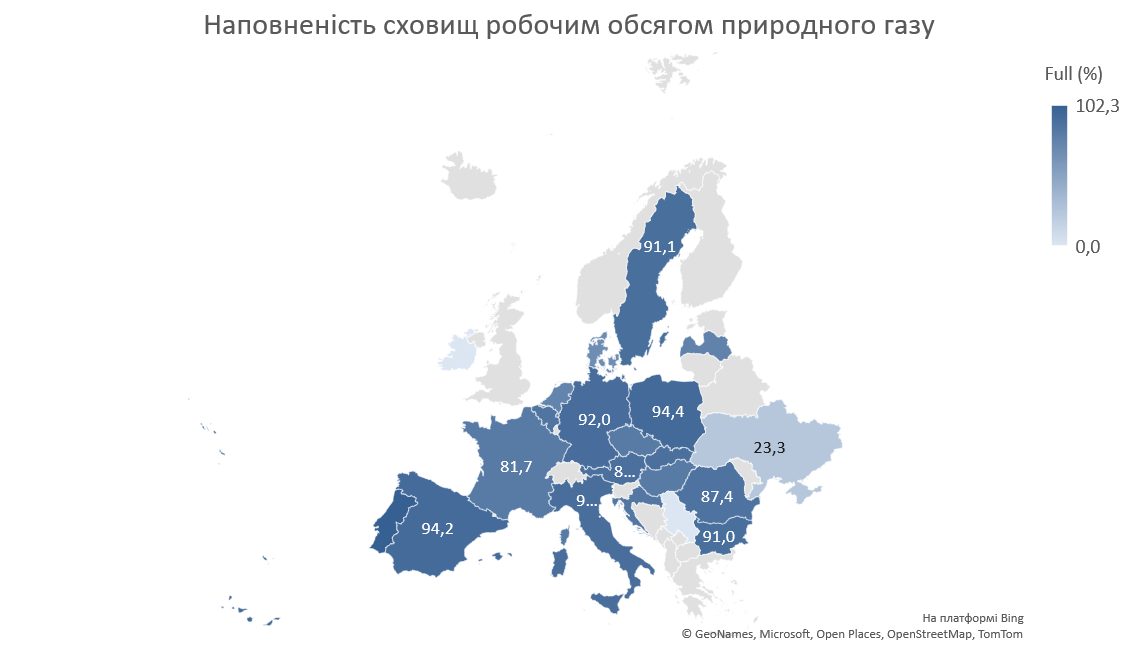
Сховища у ЄС заповнені на 86,65% від загального обсягу, згідно з даними Aggregated Gas Storage Inventory на 27 листопада.
Європейські термінали з прийому LNG працювали із середньою продуктивністю 77,45%.
Запаси СПГ у ЄС станом на 27 листопада становили 3,998 млн куб. м., згідно з даними Aggregated LNG Storage Inventors.
Рівень заповнення сховищ найкрупнішого експортера LNG, США, за останніми даними EIA на 22 листопада 2024 р. складав 3,967 млрд куб. футів.
Щодо трубопровідного російського газу, за даними Eustream, заявки на потоки до Австрії зі Словаччини були на рівні обсягів, що спостерігалися протягом останніх трьох днів. Заявки до Чехії зі Словаччини зросли, але відповідали рівням, що спостерігалися цього місяця. Росія припинила постачання віденській енергетичної компанії OMV через контрактну суперечку в середині листопада, але в цілому експорт газу до Австрії залишався стабільним, оскільки інші компанії збільшили свої закупівлі.
Норвезький газ залишиться конкурентоспроможним у Європі з найнижчими витратами на видобуток.
На суміжних нафтових ринках ціна на нафту Brent 21 листопада встановилась на рівні 72,77 дол./барель Ціни на нафту відображають зростання занепокоєння ризиком і невизначеністю, особливо у зв’язку з війною, що триває в Україні.
Баланс газу в Україні
Імпорт природного газу минулого тижня не надходив, експорт з митного складу спостерігався у розмірі 9 млн. куб. м. до Польщі, Словаччини та Молдови. В сховищах України знаходилось близько 11,7 млрд. куб. м. Відбір складав близько 56 млн. куб. м. на добу.
Публічні закупівлі
На минулому тижні було проведено 4 тендерні процедури із закупівлі природного газу бюджетними установами. Загалом з найбільших тендерів реалізовано 564 748,40 куб. м. природного газу на суму 8 263 304,93 грн. Найбільший контракт отримано МЕК, який поставить у Відділ освіти Сокирянської міської ради 510 000,00 куб. м. природного газу за початковою ціною 14,64 грн./куб. м. Середня ціна зросла та склала 14,65 грн. за куб. м. Ціни коливалися у діапазоні від 14,53 до 14,72 грн. за куб. м. без ПДВ.
Цікаве за тиждень
Австрійська нафтогазова компанія OMV конфіскувала поставлений у жовтні Газпромом природний газ на суму 230 мільйонів євро, виконуючи рішення міжнародного арбітражу. Як передає Укрінформ, про це повідомляє агентство Reuters з посиланням на обізнаних співрозмовників. «За даними трьох джерел, близьких до Газпрому та OMV, австрійська компанія конфіскувала поставки газу на суму 230 млн євро за жовтень. Відповідно до одного з джерел, близького до російської компанії, це стало першим випадком, коли клієнт із Європейського Союзу не оплатив постачання газу від Газпрому», – йдеться у статті.
Суд ЄС відхилив позов Росії щодо порушення правил ЄС щодо поділу трубопроводів «Північний потік-2». Суд встановив, що Nord Stream 2 (NS2) міг передбачити, що не відповідатиме критеріям ЄС, коли будував трубопровід, який був завершений у 2021 році. Трубопроводи NS2 ніколи не експортували газ, а одна з його труб, разом з трубопроводами Nord Stream 1 (NS1), що діють, були підірвані у вересні 2022 року. Трубопроводи були побудовані для перекачування 110 мільярдів кубометрів (млрд куб. м) природного газу на рік через Балтійське море до Німеччини, але так і не досягли цього рівня. NS1 прокачав понад 59 млрд. куб. м у 2021 році.
«Суд пояснює, що Nord Stream 2 AG здійснила і продовжила інвестиції у свій газопровід у період, коли вона не мала жодних гарантій, що законодавство ЄС, як і раніше, не застосовуватиметься до її трубопроводу», — йдеться у заяві.