Ціна газу: Україна та Європа. Огляд ринку 24 - 28 серпня 2026 року
У секції «Середньо-та довгостроковий ринок» УЕБ тривала торгівля ресурсами серпня та вересня 2026 року в ГТС та ПСГ. Загалом позиції на продаж чи купівлю природного газу формували 7 компаній: ГПК Нафтогаз Трейдинг, Укрнафта, Укрзалізниця, Укртрансінвест тощо. Загалом у секції продано 3,56 млн куб. м природного газу. Успішними були позиції на купівлю - від Укрзалізниці, Енерго Збут Транс, на продаж – від Укрнафти. Ціна рухалася донизу швидкими темпами, перетинаючи рубіж 19000 грн без ПДВ у середу, 26 серпня.
На короткостроковому ринку природного газу УЕБ учасники формували заявки на внутрішньодобовому ринку та на ринку «на добу наперед», в ГТС і ПСГ. Загалом було укладено 43 біржові угоди загальним обсягом 1137 тис. куб. м.
Протягом минулого тижня ціни на європейський природний газ продовжили своє стрімке зростання у зв’язку з погрозами Вашингтона щодо «економічного дня Д» проти Ірану, перш ніж капітулювати, оскільки з’явилися ознаки дипломатичного потепління.
Тиждень розпочався у понеділок, 24 серпня, з відчутного стрибка до 68,32 євро/МВт.г. У четвер, 27 серпня, котирування знову злетіли вгору, сягнувши 68,79 євро/МВт.г. (+ 4,5% за день). У п’ятницю зранку, 28 серпня, зростання продовжилося і загалом за тиждень ціни додали понад 4%, зафіксувавши вже третій поспіль тиждень безперервного зростання.
Загалом за останній місяць європейський газ подорожчав на 14,02%, а в річному вимірі (порівняно з кінцем серпня минулого року) ціновий стрибок становить неймовірні 118,37%. Аналітики залишаються песимістичними щодо майбутнього здешевлення ресурсу: довгострокові прогнози вказують на те, що в перспективі найближчих 12 місяців ціна може досягти 85,35 євро/МВт.г.
Головним фундаментальним драйвером нинішнього цінового ралі залишається криза накопичення передзимових запасів. Поточні темпи закачування вказують на те, що Європа неминуче рухається до найнижчого рівня заповнення ПСГ починаючи з 2013 року. Ця криза продовжує підживлюватися «парадоксом газових сховищ». Через високі спотові ціни в серпні, які вже майже зрівнялися із зимовими контрактами, комерційні трейдери не мають фінансових стимулів купувати дорогий газ зараз для його довгострокового зберігання. Відсутність економічної вигоди у створенні запасів підвищує ризики дефіциту під час зимових пікових навантажень на енергосистему.
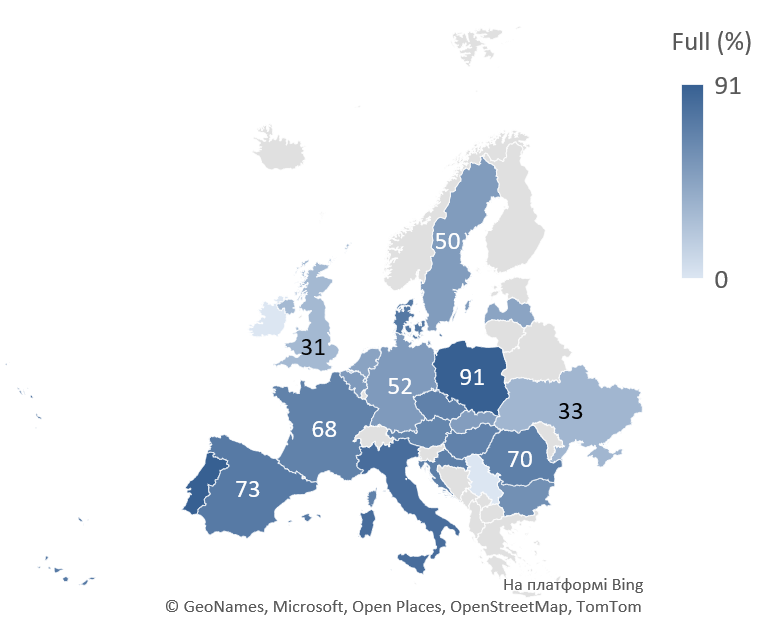
Європейський рівень сховищ наразі становить 63,8%, згідно з останніми даними AGSI на 27.08.2026, і все ще залишається історично низьким на кінець серпня. Виконавчий директор Equinor Андерс Опедал назвав цю ситуацію «тривожною, але не обов’язково кризовою».
Імпорт природного газу з європейського напрямку знаходився на рівні 1,6 млн куб. м на добу (-0,1 млн куб. м від показника попереднього тижня). Імпорт був присутній з Польщі та Угорщини. Експорт з митного складу був відсутнім. В сховищах України знаходилось 14,51 (+1,97%) млрд куб. м природного газу. Відбір з ПСГ був майже відсутнім, натомість спостерігалося закачування - близько 41 млн куб. м на добу.