

Ціна газу: Україна та Європа. Огляд ринку 24 - 28 липня 2023 року

Ціна газу: Україна та Європа. Огляд ринку
Протягом минулого тижня ціни природного газу в Україні зазнавали різносторонніх коливань, слідуючи тенденціям європейських хабів.
Українська енергетична біржа
Минулого тижня тривала торгівля ресурсом серпня, липня 2023 року. Загалом позиції на купівлю та продаж природного газу формували 16 компаній: Енерго Збут Транс, Київводоканал, Нафтогаз України, Енерджі Трейд Груп, Макком-груп, Нью Енерджі Юкрейн, Укр-альянс Енерджі, Оператор ГТС України, Газенерго-трейд, Крафт Енерджи тощо.
Стартові ціни ресурсів мали загальний тренд на зростання протягом тижня. У підсумку, станом на п’ятницю середня стартова ціна ресурсу липня в ГТС була вищою за показник понеділка на 1,38%.
Протягом минулого тижня були реалізованими позиції на продаж та на купівлю. Загалом продано 799 тис. куб. м. природного газу.
Вперше, 27 липня, була сформована котирувальна ціна ресурсу серпня 2023 року, в ГТС. Так, тоді ціна склала 12500 грн. без ПДВ. В п’ятницю одразу декільком компаніям вдалося придбати природний газ. За результатами останніх торгів котирувальна ціна ресурсу серпня в ГТС склала 12466,70 грн.
На короткостроковому ринку природного газу УЕБ учасники формували заявки на всіх сегментах ринку, в ГТС та ПСГ. Реалізація газу відбулася на внутрішньодобовому ринку в ГТС та ПСГ. Загалом було укладено 4 угоди загальним обсягом 21 тис. куб. Протягом тижня на короткостроковому ринку було зафіксовано зростання ціни. Так, у п’ятницю біржовий курс був сформований на внутрішньодобовому ринку в ПСГ та склав 12125 грн. за тис. куб. м.
Маржинальні ціни, сформовані за результатами торгів, зображені на графіку нижче.
Європейський ринок
Минулого тижня спекотні температури в південній Європі спричинили напругу на ринках газу в регіоні. Температура перевищила 40 градусів за Цельсієм у деяких частинах Італії, Іспанії, Греції та Франції, що призвело до зростання попиту на газ для виробництва електроенергії. В той же час європейські рівні запасів високі, а поставки газу з Норвегії збільшилися після завершення ремонтних робіт.
Вересневий ф’ючерс на LNG в Азії, індекс JKM Platts Future, торгувався на рівні 392 доларів.
За аналізом, азіатські спотові ціни на LNG, включаючи Platts JKM, Японія, Корея, і WIM, Західна Індія, значно знизилися в І півріччі 2023 р., причому JKM впав до дворічного мінімуму в 8,3 $/MMBtu, а WIM — до 7,9 $/MMBtu в червні. Ф’ючерс на LNG, що поставляється в Північно-Західну Європу (LNG North West Europe Marker) торгувався на рівні 351 долар за тис. куб. м.
Ціни контрактів з поставкою у відповідний строк, євро/Мвт-год., 27.07.2023
| Інструмент | THE | CEGH | TTF | TGE/POLPX | CEEGEX/HUDEX | Середнє значення |
|---|---|---|---|---|---|---|
| Day1 | 26,45 | 28,13 | 26,10 | 30,21 | 30,52 | 28,28 |
| M+1 | 27,06 | 28,8 | 26,61 | 29,26 | 31,67 | 28,95 |
| Q+1 | 42,5 | 43,4 | 41,54 | 46,15 | 43,1 | 43,34 |
| S+1 | 45,93 | 46,36 | 45,08 | 49,60 | 46,74 | 46,74 |
Контракти на місяць наперед, на всіх проаналізованих хабах мали однакову тенденцію щодо спотових цін – здорожчання в середньому на 2,33%. Ціни квартал наперед були вищими за спотові ціни в середньому на 53,62%. Ціни сезон наперед із середнім значенням 46,74 євро/МВт.г. мали тенденцію до зростання у порівнянні зі спотовими у середньому на 65,70%.
Європейські термінали з прийому LNG з початку липня завантажені на 57%.
Заповненість сховищ ЄС на рівні 85%. Сховища газу в ЄС майже заповнені, а співвідношення споживання газу для генерації електроенергії в порівнянні з доступним тоннажем демонструє явну доступність спотового LNG на ринку. В даний час Норвегія є найбільшим джерелом постачання газу до Європи, і норвезький Equinor управляє гігантським родовищем Johan Sverdrup та багатьма запасними родовищами, які можна оптимізувати в залежності від цін.
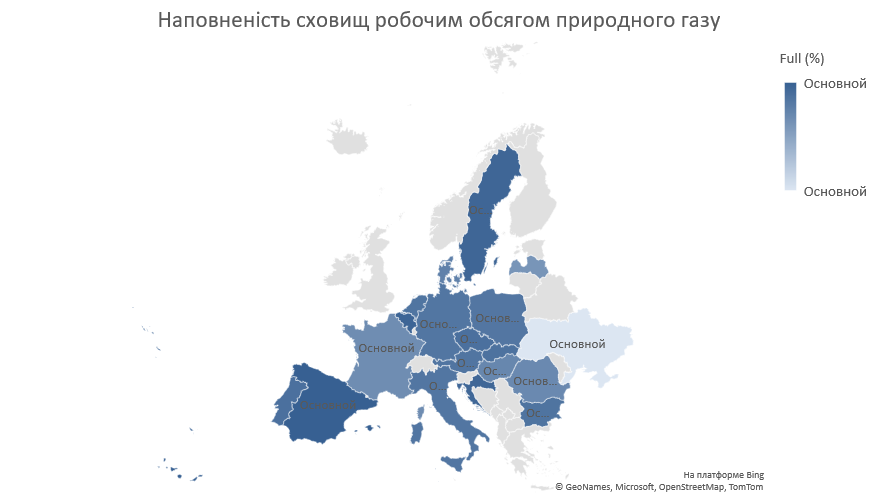
Трейдери очікують ключового розуміння стратегії Equinor щодо постачання газу до кінця 2023 року. Рівень заповнення сховищ найкрупнішого експортера LNG, США, за даними EIA, складає 62% та наразі на 13% перевищує середній за останні п’ять років.
Минулого тижня ринок нафти поводився оптимістичніше після відновлення скорочення видобутку ОПЕК+ та зниження відсоткових ставок у США, при цьому ф’ючерси на нафту марки Brent на лондонській біржі ICE Futures торгувалися на рівні 83,73 доллари за барель у п’ятницю, 28 липня.
Баланс газу в Україні
Імпорт природного газу з європейського напрямку протягом тижня збільшився та надходив у середній кількості близько 20 млн. куб. м. на добу. Імпорт з Угорщини зменшився в загальній структурі, натомість з усіх чотирьох напрямків надходили обсяги за використання послуги «митний склад». Ймовірно, очікування більш високих цін мотивує компанії до накопичення ресурсу перед зимовим періодом. Експортні поставки протягом тижня були відсутніми. В сховищах України знаходилось більше 11,7 млрд. куб. м. природного газу. Закачування в ПСГ складало близько 44 млн. куб. м на добу. Літня пора року наразі дозволяє збільшувати обсяги закачування до сховищ за рахунок зниження споживання.
Майже весь газ, що імпортується у липні, йде на закачування до «митного складу». За інформацією ExPro, природний газ для закачування до українських ПСГ імпортують як українські, так і іноземні компанії, які помітно активізувалися з початком липня.
Публічні закупівлі
Загалом з найбільших тендерів минулого тижня (топ-10) реалізовано 1016 тис. куб. м. природного газу на суму 12,7 млн. грн. без ПДВ. Найбільший контракт отримано компанією Ю.КОМОДІТІЗ, яка поставить Укрпошті 800 тис. куб. м. природного газу за початковою ціною 12,45 грн./куб. м. Середня ціна зросла та склала 12,65 грн. за куб. м. Ціни коливалися у діапазоні від 12,35 до 12,85 грн. за куб. м.
Цікаве за тиждень
За оцінками, річне споживання природного газу в Китаї досягне 385–390 млрд кубометрів у 2023 році, що на 5,5%-7% збільшиться в річному обчисленні, згідно зі звітом про розвиток природного газу в Китаї за 2023 рік. Також у звіті NEA (Національного Енергетичного Управління) зазначено, що з другої половини 2023 р., очікується, що світовий ринок газу продовжуватиме залежати від відновлення балансу попиту та пропозиції на європейському ринку, а попит в Азії, стабільно відновлюватиметься з потребою поступово поповнювати запаси газу. Крім того, у другій половині 2023 року можуть виникнути додаткові осередки попиту на LNG через нових імпортерів LNG, таких як Філіппіни, В’єтнам, Гонконг, і нових приймальних терміналів, що відкриваються в Китаї, таких як Suntien Green Energy Tangshan LNG, Guangzhou Gas Guangzhou LNG, і Wenzhou LNG компанії Zhejiang Energy. Основне постачання природного газу в Китай відбудеться шляхом збільшення поставок трубопровідного газу зі східного маршруту Китай-росія.
Європейська комісія схвалила пакет підтримки на 40 мільйонів євро, які Німеччина прагне вкласти в будівництво першого постійного терміналу для приймання скрапленого природного газу в місті Брунсбюттель. Про це йдеться в повідомленні Єврокомісії. Виконавчий орган ЄС повинен був схвалити державне фінансування LNG-терміналу в Німеччині у зв’язку із суворими вимогами до державної допомоги на території об’єднання. Новий термінал, як очікується, буде запущений до кінця 2026 року. Він зможе приймати 10 мільярдів кубометрів газу на рік. Загальна вартість проєкту будівництва LNG-терміналу оцінюється в 1,3 мільярда євро. Постійний термінал має замінити нинішній плавучий LNG-термінал у Брунсбюттелі, який прибув до Німеччини на початку цього року.


