Ціна газу: Україна та Європа. Огляд ринку 23 - 27 лютого 2026 року
У секції «Середньо-та довгостроковий ринок» УЕБ тривала торгівля ресурсом лютого, березня 2026 року. Загалом позиції на продаж чи купівлю природного газу формували 6 компаній: Укрнафта, ВК Укрнафтобуріння, СП БНК, Київводоканал, ЛТК Електрум, Енерго Збут Транс. У секції продано 15,71 млн куб. м природного газу, що у 10 р. більше, ніж попереднього тижня. Було реалізовано природний газ із постачанням у ГТС та ПСГ, у лютому та березні. Переважно успішними були позиції двох компаній-продавців - Укрнафти та Укрнафтобуріння. Ціни реалізованих позицій перебували у діапазоні 18833--20833 грн./тис. куб. м без ПДВ.
На короткостроковому ринку природного газу УЕБ учасники формували заявки на внутрішньодобовому ринку та ринку «на добу наперед». Загалом було укладено 29 угод загальним обсягом 1087 (+26,88%) тис. куб. м.
Фундаментальні показники в Європі залишалися слабкими на тлі м’якої погоди та стабільного постачання газу. Традиційно, у період з кінця березня по травень спостерігається зниження попиту на опалення та охолодження, що часто призводить до сезонного зниження цін. Це робить весну одним із найпривабливіших періодів року для заключення форвардних контрактів. Рівень цін може представляти собою відносно привабливі значення до того, як літня спека або несподівані перебої в поставках призведуть до відновлення волатильності.
У четвер на газових ринках сесії характеризувалася високою волатильністю в обох напрямках по всій кривій. День розпочався негативно зі збереженням стабільних фундаментальних показників поставок та прогнозом вищих температур до 26 березня, що зменшило попит на опалення та очікування щодо вилучення ресурсів зі сховищ, що призвело до зниження цін. Втрати були компенсовані новинами про невдалі переговори між Сполученими Штатами та Іраном, причому Іран, схоже, наполягає на тому, щоб не демонтувати жодних ядерних установок. Оскільки європейські сховища наразі на 17% нижче 5-річного середнього рівня та сильно залежать від спотових вантажів СПГ, будь-який ризик перебоїв через Ормузьку протоку створює ризики як у короткостроковій перспективі щодо перебоїв у постачанні, так і в довгостроковій перспективі щодо потенційного впливу на темпи поповнення сховищ. Таким чином, контракти на квітень, а також літні та зимові контракти закрилися на 3-4% вище до попереднього дня.
У п’ятницю контракти на «M+1» розвернулися і ціна знизилася.
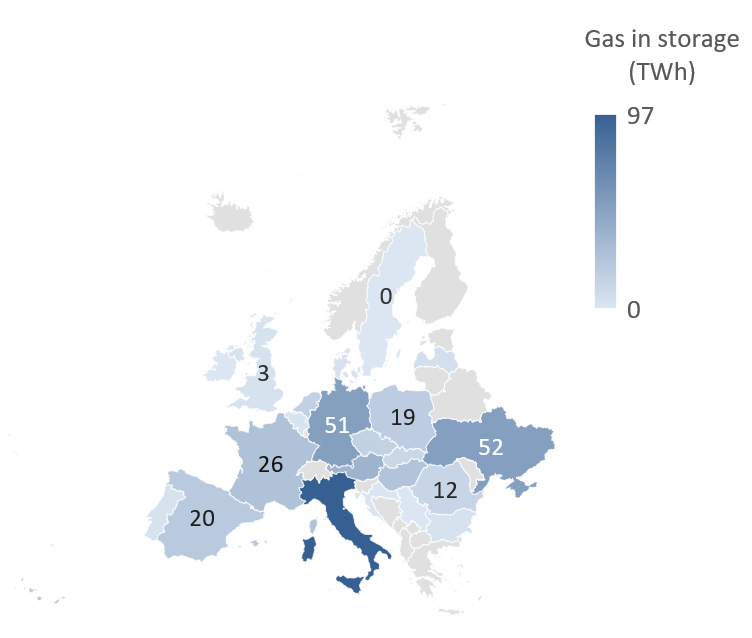
Загальна заповненість газових сховищ ЄС до 25 лютого знизилася до 30,19%. Ринок очікує на нижчі темпи відбору на решту зимового періоду.
Імпорт природного газу з європейського напрямку надходив у середньому розмірі близько 25,2 млн куб. м на добу та був практично незмінним відносно попереднього тижня. Імпорт був присутній з усіх суміжних країн Європи. Основу складав польський напрямок. Експорт з митного складу був присутнім лише у п’ятницю, в розмірі 1 млн куб. м, в напрямку Молдови. В сховищах України знаходилось 9,78 (-2,35%) млрд куб. м природного газу. Відбір складав близько 15 млн куб. м на добу.