

Ціна газу: Україна та Європа. Огляд ринку 22 - 26 січня 2024 року

Ціна газу: Україна та Європа. Огляд ринку
Протягом минулого тижня ціни природного газу в Україні не зазнавали суттєвих коливань, спостерігалась стабільна активність торгів.
Українська енергетична біржа
Минулого тижня тривала торгівля ресурсом лютого, січня 2024 року. Загалом позиції на купівлю та продаж природного газу формували 5 компаній: СП БНК, ГПК Нафтогаз Трейдинг, Укрнафта, Крафт Енерджи, АК Київводоканал.
Стартові ціни ресурсів мали різнонарпавлені тренди протягом тижня. У підсумку, станом на п’ятницю середня стартова ціна ресурсу ПСГ була нижчою за показник понеділка на 0,95%.
Протягом минулого тижня були реалізованими позиції на продаж та на купівлю. Загалом продано 5920 тис. куб. м. природного газу. 5000 тис. куб. м. ресурсу лютого в ГТС реалізовано Укрнафтою за ціною 11750 грн. без ПДВ. Крім того, 600 тис. куб. м ресурсу січня в ПСГ було придбано Нафтогаз Трейдинг за цінами в діапазоні 11800-11850 грн. без ПДВ, також 420 тис. куб. м ресурсу лютого було придбано у комерційному вузлі обліку газу Київводоканалом.
На короткостроковому ринку природного газу УЕБ учасники формували заявки в ГТС та ПСГ. Реалізація газу відбулася на внутрішньодобовому ринку. Загалом було укладено 10 угод загальним обсягом 78 тис. куб. м. Протягом тижня на короткостроковому ринку було зафіксовано зниження ціни. Маржинальні ціни, сформовані за результатами торгів, зазначені на графіку нижче.
Європейський ринок
Минулого тижня ціни на природний газ на Ice Endex знизижувалися, окрім четверга, коли виникла загроза зниження експорту СПГ і можливий дефіцит ресурсу на ринку, а також похолодання у Німеччині та Франції. Середнє тижневе значення цін на природний газ не припиняло знижуватись, починаючи з листопада 2023 р, а у п’ятницю, 26 січня, еталонний показник TTF М+1 досяг нового шестимісячного мінімуму. У найближчі тижні очікуються помірні температури в Європі, але вони залишатимуться вище середнього для цієї пори року. Як наслідок, попит з боку сектору теплопостачання залишається слабким. Низький попит і відносно заповнені сховища для зберігання газу, а також тенденція до підтимання вагомих обсягів імпорту разом спричинили зниження цін у Північно-Західній Європі та Середземномор’ї.
Березневий ф’ючерс на LNG в Азії, індекс JKM Platts Future, торгувався у минулий четвер, 25 січня, на рівні 336 доларів США за тис. куб. м. Експерти ринку, оцінюючи вплив подій у Червоному морі та подорожей довшими маршрутами при продажах до Азії, вбачають негативні наслідки цієї кризи спочатку у ставках на судноплавство, а потім і в цінах на газ. Якщо врахувати, що споживання в Азії зросло на 25 мільярдів кубометрів минулого року, 20 мільярдів кубометрів додаткових потужностей з виробництва СПГ, які мають бути введені в експлуатацію 2024 року в усьому світі, оцінюються як недостатні та не забезпечують гнучкості у варіанті, якщо азіатський попит залишиться високим.
Ф’ючерс на LNG, що поставляється в Північно-Західну Європу (LNG North West Europe Marker) торгувався на рівні 296 доларів США за тис. куб. м.
Рівень сховищ газу в ЄС впав до 73,04% на 24 січня, згідно з даними Aggregated Gas Storage Inventory.
Учасники ринку демонструють стриманий купівельний інтерес, враховуючи поточні рівні зберігання.
Європейські термінали з прийому LNG працювали із середньою продуктивністю 70,1%.
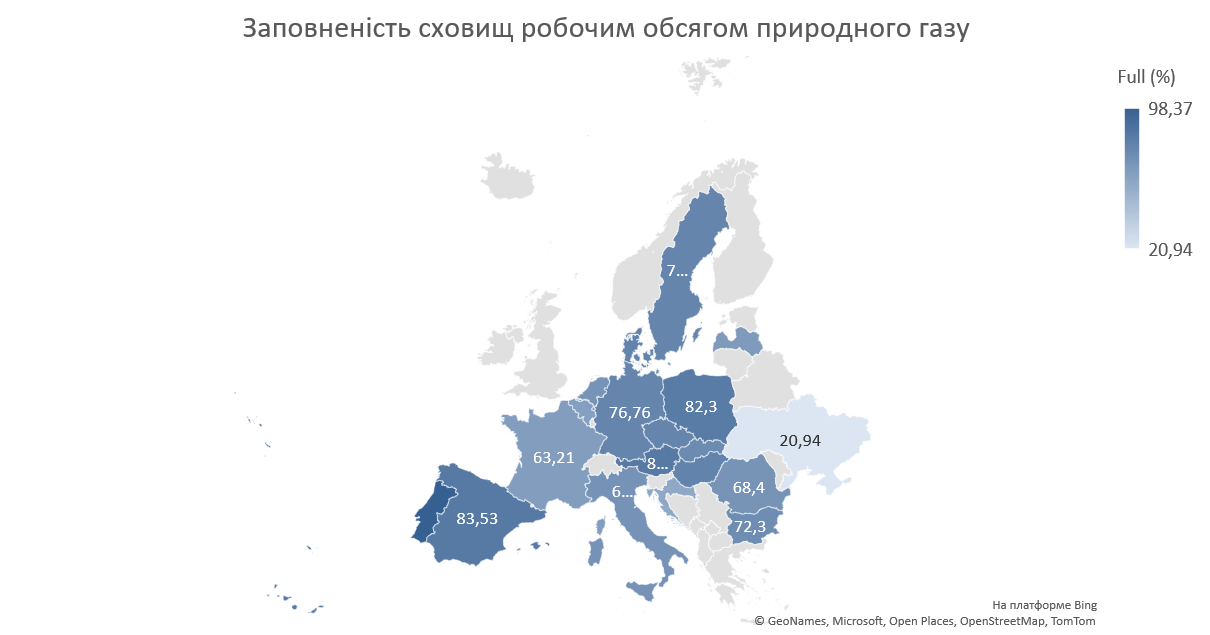
Рівень заповнення сховищ найкрупнішого експортера LNG, США, за останніми даними EIA на 19 січня 2024 р., складав 2,856 млрд куб. футів. Експорт LNG із США у січні становив 5,34 млн. т, збільшившись на 1,68 млн т за тиждень і склавши 61% від експорту у грудні. Близько 41% обсягів було направлено до Європи, 8% - до Азії, 3% - до Північної Америки і 1% - до Південної Америки, решта не були номіновані.
Контракти на місяць наперед, на всіх проаналізованих хабах мали однакову тенденцію щодо спотових цін – здорожчання в середньому на 2,68%. Ціни квартал наперед були вищими за спотові ціни в середньому на 5,96%. Ціни сезон наперед із середнім значенням 31,54 євро/МВт.г. мали тенденцію до зростання у порівнянні зі спотовими у середньому на 11,37%.
На суміжному ринку нафти, ескалація ситуації у Червоному морі викликає занепокоєння щодо європейських поставок нафти і змушує компанії змінювати маршрути навколо Південної Африки. Brent у п’ятницю, 26 грудня, торгувалася на рівні 81,99 доллар за барель.
Ціни контрактів з поставкою у відповідний строк, євро/Мвт-год., 25.01.2024
| Інструмент | THE | CEGH | TTF | TGE/POLPX | CEEGEX/HUDEX | Середнє значення |
|---|---|---|---|---|---|---|
| Day1 | 27,63 | 27,95 | 27,42 | 31,43 | 26,60 | 28,21 |
| M+1 | 28,38 | 28,52 | 27,79 | 32,77 | 27,41 | 28,97 |
| Q+1 | 29 | 29,77 | 28,46 | 32,80 | 29,32 | 29,87 |
| S+1 | 29,27 | 30,07 | 28,76 | 40,05 | 29,53 | 31,54 |
Баланс газу в Україні
Імпорт природного газу минулого тижня був практично відсутнім. Спостерігались експортні потоки з «митного складу» до сусідніх країн. Експорт порівняно з минулими періодами дещо знизився, залишаючись на середньому рівні 13,53 млн. куб. м. на добу. В сховищах України знаходилось 10,73 млрд. куб. м, добовий відбір зменшився до 84 млн. куб. м. на добу – у зв’язку з потеплінням.
Публічні закупівлі
На минулому тижні було проведено 15 тендерних процедур із закупівлі природного газу бюджетними установами та державними підприємствами. Загалом з найбільших тендерів (топ-10) реалізовано 262 тис. куб. м. природного газу на суму 3,1 млн. грн. Найбільший контракт отримано ЕРДГАЗ, який поставить одній з військових частин 90 тис. куб. м. природного газу за початковою ціною 11,72 грн./куб. м. Середня ціна склала 13,03 грн. за куб. м. Ціни коливалися у діапазоні від 11,72 до 13,71 грн. за куб. м.
Цікаве за тиждень
ДТЕК Ахметова хоче, щоб держава скасувала заборону на експорт газу. Найбільша приватна газовидобувна компанія України розраховує на те, що Кабінет міністрів перегляне заборону на експорт газу. На думку ДТЕК, Україна не може собі дозволити жити на закритому ринку. Також Максим Тімченко зазначив, що для компанії, як гравця на ринку, не є самоціллю видобути газ і відвезти його в Європу, а навпаки — цього року вона сама використовувала можливість зберігання газу в Україні, повідомляє Енергобізнес.
Катар поінформував деяких європейських покупців про затримки та перенесені поставки, йдеться у звіті з посиланням на трейдерів, які знають це питання. Згідно зі звітом, трейдери заявили, що Катар змінює глобальні поставки для виконання контрактних зобов’язань, перенаправляючи поставки з інших місць і обмінюючи наявні вантажі поблизу Європи. Згідно зі звітом, з 15 січня Катар перенаправив щонайменше шість вантажів, призначених до Європи, навколо мису Доброї Надії на півдні Африки замість більш короткого маршруту через Червоне море та Суецький канал, згідно зі зібраними даними відстеження суден. Катар не скоротив експорт, навіть незважаючи на те, що деяким вантажам потрібно більше часу, щоб дістатися до місця призначення, йдеться у звіті.
За останнім прогнозом Міжнародного енергетичного агентства (МЕА) світовий попит на газ може зрости на 2,5% у 2024 році після «незвичайно м’яких температур» у 2023 році, коли світовий попит на газ зріс лише на 0,5%. Світовий попит, схоже, зросте на 100 млрд. куб. м, або 2,5%, до 4190 млрд. куб. м цього року, оскільки ціни стабілізуються після нещодавньої волатильності.


