Ціна газу: Україна та Європа. Огляд ринку 22 - 26 червня 2026 року
У секції «Середньо-та довгостроковий ринок» УЕБ тривала торгівля ресурсом червня, липня, серпня 2026 року. Загалом позиції на продаж чи купівлю природного газу формували 8 компаній: Укрнафта, ГПК Нафтогаз Трейдинг, МХП Еко Енерджи, Оператор ГТС України тощо. Загалом у секції продано 7925 тис. куб. м природного газу – ресурсів червня та липня. На ресурс червня спостерігався більш високий попит із збереженням вищого рівня ціни. Успішними були позиції на продаж від Укрнафти та на купівлю від Оператора ГТС, Укрзалізниці, Енерго збут трансу. Активність учасників була високою, ціни стабілізувалися.
На короткостроковому ринку природного газу УЕБ учасники формували заявки на внутрішньодобовому ринку та ринку «на добу наперед». Загалом було укладено 108 угод загальним обсягом 3247 тис. куб. м.
Цього тижня TTF продовжує знижувати геополітичну премію. Після закриття попередньої п’ятниці на рівні 42,14 євро/МВт·год липневий контракт знизився до 40,32 євро/МВт·год у четвер, а на ранок 26 червня торгувався біля 40,40 євро/МВт·год, що приблизно на 4,22% нижче з попередньої п’ятниці. Головним драйвером залишається скорочення геополітичної премії після оголошення про припинення бойових дій між США та Іраном та відновлення очікувань нормальної роботи Ормузької протоки. Водночас ринок поки не закладає повної нормалізації ситуації: будь-яке нове загострення в регіоні здатне швидко повернути геополітичну премію в ціни.
Ормузька протока залишається ключовим короткостроковим фактором для газового ринку. Хоча цього тижня ризики перебоїв із судноплавством значно зменшилися, а очікування щодо поставок катарського LNG покращилися, учасники ринку поки не закладають повної нормалізації ситуації.
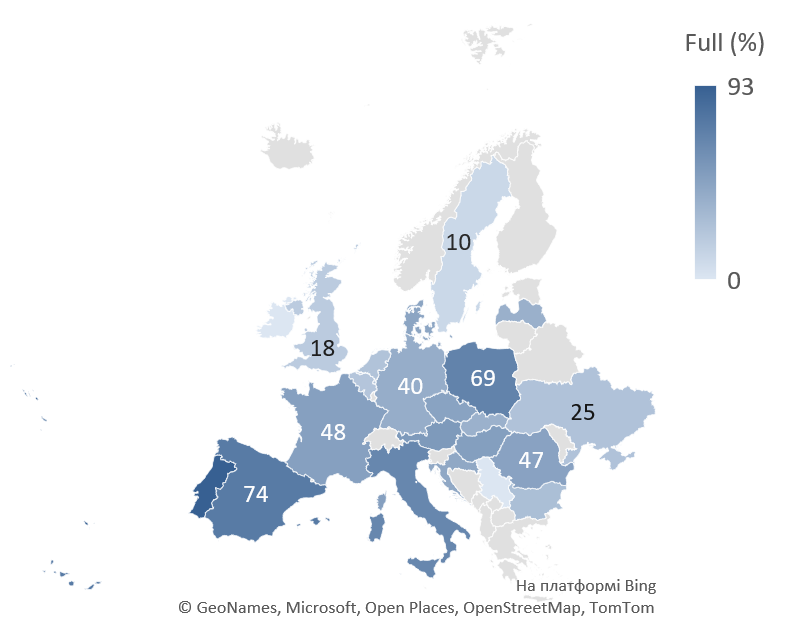
Сховища газу продовжують наповнюватися, однак темпи закачування залишаються недостатніми для повного відновлення запасів. Станом на 23 червня, заповнення підземних сховищ ЄС становить близько 46%, що приблизно на 10 млрд куб. м нижче показників минулого року та суттєво відстає від середнього п’ятирічного рівня. Низькі рівні заповнення зберігаються в Німеччині – 39,5%, Нідерландах – 24,15% та Словаччині – 36,52%.
На ринку LNG ситуація поступово стабілізується після зменшення геополітичної напруги. Очікування щодо безперебійної роботи катарських експортних потужностей та нормалізації судноплавства дозволили знизити премію за ризик у спотових цінах. Водночас конкуренція між Європою та Азією за вільні LNG-карго залишається високою. Активний попит азійських покупців обмежує потенціал подальшого зниження TTF навіть за сприятливого розвитку геополітичної ситуації.
На ринку трубопровідного газу суттєвих нових подій цього тижня не відбулося. Поставки з Норвегії, які залишаються основним джерелом трубопровідного імпорту для ЄС, здійснювалися у штатному режимі без масштабних позапланових обмежень. Водночас європейський газовий баланс і надалі значною мірою залежить від імпорту LNG, а будь-які зміни на глобальному ринку скрапленого газу продовжують швидко відображатися на котируваннях TTF.
Імпорт природного газу з європейського напрямку знаходився на рівні 0,8 млн куб. м на добу (без змін до попереднього тижня). Імпорт був присутній лише з Польщі. Експорт з митного складу був відсутнім. В сховищах України знаходилось 12,04 (+2,05%) млрд куб. м природного газу. Відбір з ПСГ був майже відсутнім, натомість спостерігалося закачування - близько 33 млн куб. м на добу.