Ціна газу: Україна та Європа. Огляд ринку 21 - 25 вересня 2026 року
У секції «Середньо-та довгостроковий ринок» УЕБ тривала торгівля ресурсом вересня, жовтня та наступних місяців 2026 року, в ГТС та ПСГ. Загалом позиції на продаж чи купівлю природного газу формували 17 компаній: ГПК Нафтогаз Трейдинг, ВК Укрнафтобуріння, Черкаситеплокомуненерго, Концерн «МТМ», Оператор ГТС України, Д.Трейдінг тощо. Торгівля активізувалася за умов волатильності ціни. Загалом у секції продано 38,72 млн куб. м природного газу. Успішними були позиції на купівлю – від Черкаситеплокомуненерго, ГПК Нафтогаз Трейдинг, Концерн «МТМ», на продаж – від ВК Укрнафтобуріння. Падіння ціни на ресурс вересня зупинилося на рівні близько 17000 без ПДВ, ресурс жовтня торгувався значно нижче – до 16000 без ПДВ.
На короткостроковому ринку природного газу УЕБ учасники формували заявки на внутрішньодобовому ринку та на ринку «на добу наперед», в ГТС і ПСГ. Загалом було укладено 83 біржові угоди загальним обсягом 2792 тис. куб. м.
Геополітичні заголовки продовжують визначати настрої європейських газових ринків. Ціни підтримує не лише безпосередній ризик перебоїв із постачанням, а й крихкість глобальних енергетичних маршрутів, конкуренція з Азією за доступні вантажі СПГ та низькі запаси газу в Європі. Водночас ринок реагує зниженням на будь-які сигнали щодо можливого врегулювання ситуації на Близькому Сході.
Попри корекцію на початку тижня, ціни залишалися близькими до чотирирічних максимумів. 23 вересня європейський TTF становив близько 73 євро/МВт·год проти 80 євро/МВт·год тижнем раніше та пікового рівня 84 євро/МВт·год 14 вересня. Значну внутрішньоденну волатильність спричинили повідомлення про те, що Тегеран нібито запропонував відновити судноплавство через Ормузьку протоку протягом семи днів за умови послаблення військового тиску США та зняття блокади іранських портів.
Водночас судноплавство через Ормузьку протоку залишається мізерним порівняно з довоєнними рівнями. 17 вересня з’явилися перші за останні тижні катарські вантажі СПГ, однак судна були завантажені раніше. Ризики для судноплавства зберігаються: 21 вересня один із танкерів зазнав удару невідомим снарядом.
Одним із головних факторів, що стримують ціни, залишається слабкий азійський попит. Імпорт СПГ до регіону у вересні оцінюється в 20,09 млн тонн — найнижче для цього місяця з 2018 року. Частина вантажів може бути перенаправлена до Європи: за даними LSEG, покупці в Китаї, Японії та Туреччині пропонують перевантаження або спотові продажі. Platts JKM становить близько 27 дол./млн БТЕ, тоді як Goldman Sachs оцінює рівень близько 30 дол./млн БТЕ як поріг скорочення попиту промисловими споживачами Індії.
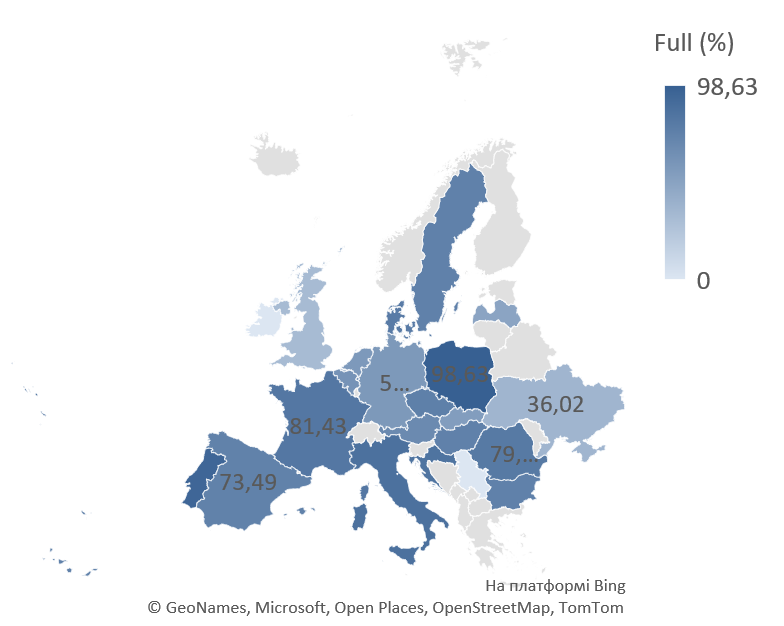
Станом на 24 вересня сховища ЄС були заповнені на 70,35% — приблизно на 17% нижче середнього десятирічного рівня. У Німеччині заповненість становила 56,99%, у Нідерландах — 55,96%.
Додатковий тиск на ринок цього тижня створювало технічне обслуговування в Норвегії. Із 24 вересня експортні потужності почали поступово відновлюватися, підтримуючи зростання норвезьких поставок напередодні зими.
Імпорт природного газу з європейського напрямку знаходився на рівні 1,6 млн куб. м на добу (-0,1 млн куб. м від показника попереднього тижня). Імпорт був присутній з Польщі. Експорт з митного складу зріс понад 10 млн куб. м та спостерігався у напрямку Польщі та Угорщини. В сховищах України знаходилось 15,5 (+1,6 %) млрд куб. м природного газу. Відбір з ПСГ був майже відсутнім, натомість спостерігалося закачування - близько 18 млн куб. м на добу.