Ціна газу: Україна та Європа. Огляд ринку 20 - 24 листопада 2023 року

Ціна газу: Україна та Європа. Огляд ринку
Протягом минулого тижня ціни природного газу в Україні знижувалися, активність торгів зросла.
Українська енергетична біржа
Минулого тижня тривала торгівля ресурсом листопада, грудня 2023 року. Загалом позиції на купівлю та продаж природного газу формували 6 компаній: Нексттрейд, Електро-газ, Крафт Енерджи, Укрнафта, ПГНК, ГПК Нафтогаз Трейдинг.
Стартові ціни знаходились у досить широкому діапазоні в залежності від виду позиції (купівля або продаж), ресурсу тощо. У підсумку, наприклад, станом на п’ятницю середня стартова ціна ресурсу в ПСГ була вищою за показник понеділка на 0,76%.
Протягом минулого тижня були реалізованими позиції на купівлю. Загалом продано 125700 тис. куб. м. природного газу. Даний обсяг було придбано ГПК Нафтогаз Трейдинг як ініціатором позицій на купівлю. Ціни реалізованих позицій знаходились у діапазоні 12787,60- 13160,00 грн./тис. куб. м. з ПДВ.
На короткостроковому ринку природного газу УЕБ учасники формували заявки в ГТС та ПСГ. Реалізація газу відбулася на внутрішньодобовому ринку. Загалом було укладено угоди загальним обсягом 26 тис. куб. м. Протягом тижня на короткостроковому ринку не зафіксовано суттєвих цінових коливань. Маржинальні ціни, сформовані за результатами торгів, зображені на графіку нижче.
Європейський ринок
Протягом четвертого тижня листопада високі рівні європейських резервів та помірні температури у Європі сприяли зниженню цін на ф’ючерси газу TTF М+1. Однак під впливом побоювання можливих перебоїв у постачаннях через нестабільність на Близькому Сході та зниження температури ціни почали зростати наприкінець минулого тижня. На думку учасників ринку, одним із факторів, який необхідно враховувати, є можливість збоїв у морському сполученні або військовий ризик при транзиті через Суецький канал внаслідок конфліктів на Близькому Сході, що продовжуються.
Ціни контрактів з поставкою у відповідний строк, євро/Мвт-год., 23.11.2023
| Інструмент | THE | CEGH | TTF | TGE/POLPX | CEEGEX/HUDEX | Середнє значення |
|---|---|---|---|---|---|---|
| Day1 | 47,07 | 44,98 | 46,40 | 45,67 | 44,04 | 45,63 |
| M+1 | 47,31 | 46,25 | 46,84 | 49,74 | 46,48 | 47,32 |
| Q+1 | 48,36 | 47,33 | 47,81 | 51,30 | 46,98 | 48,36 |
| S+1 | 47,2 | 47,62 | 46,53 | 49,45 | 46,08 | 47,38 |
Контракти на місяць наперед, на всіх проаналізованих хабах мали однакову тенденцію щодо спотових цін – здорожчання в середньому на 3,74%. Ціни квартал наперед були вищими за спотові ціни в середньому на 6,00%. Ціни сезон наперед із середнім значенням 47,38 євро/МВт.г. мали тенденцію до зростання у порівнянні зі спотовими у середньому на 3,87%.
Нещодавно опублікований глобальний аналіз EIA показав, що світовий ринок природного газу добре забезпечений на зиму. Цьому свідчать повні сховища природного газу в США та Європі, а також розширені глобальні можливості експорту та імпорту LNG підвищили ймовірність того, що світові поставки газу будуть достатніми для задоволення попиту в період листопад 2023 – березень 2024. Але вірогідні несприятливі погодні умови та перебої у постачанні створюють ризики для цього балансу.
Темпи відновлення попиту природного газу в Китаї залишаються ключовою невизначеністю. Грудневий ф’ючерс на LNG в Азії, індекс JKM Platts Future, торгувався у минулий четвер на рівні 590 доларів США за тис. куб. м. Японія прийняла рішення щодо формування стратегічного резерву LNG (Strategic Buffer LNG) за рахунок торговельного портфеля JERA, яка в рамках цього механізму виступає першим постачальником та має обов’язок забезпечити мінімум 1 партію на місяць у період із грудня 2023 р. до лютого 2024 р.
Ф’ючерс на LNG, що поставляється в Північно-Західну Європу (LNG North West Europe Marker) торгувався на рівні 530 долари США за тис. куб. м.
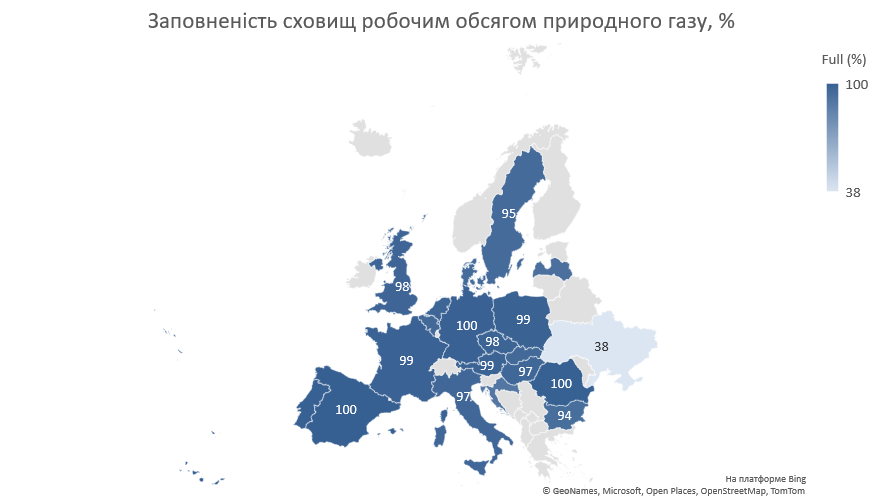
Рівень наповненості ПСГ у Європі -98,4% на 22 листопада, за даними AGSI+. Цей обсяг відповідає близько 60 дням споживання природного газу за пікових п’ятирічних (2019–2023 рр.) зимових норм використання.
Європейські термінали з прийому СПГ працювали із середньою продуктивністю 65%. Все більше перевізників LNG використовували Суецький канал через зростаючі обмеження на транзит через Панамський канал, викликаних історичною посухою.
Рівень заповнення сховищ найкрупнішого експортера LNG, США, за даними EIA, складає 3826 млрд куб. футів (~79%) і знаходиться в межах п’ятирічного історичного діапазону.
На суміжному нафтовому ринку минулого тижня падіння цін відбувалося напередодні зустрічі міністрів ОПЕК+, запланованої на 26 листопада у Відні, коли офіційні особи мали обговорити ринкові умови та квоти на видобуток, який зараз досягає п’ятирічного максимуму. Незважаючи на те, що ОПЕК+ продовжує прогнозувати суттєвий дефіцит пропозиції, два найбільші виробники ОПЕК+, Саудівська Аравія та росія, зберігають свою політику добровільного скорочення видобутку до кінця 2023 року. Ціни на нафту марки Brent на Front-Month на ринку ICE у п’ятницю, 24 листопада, торгувалися на рівні 81,48 доллари за барель.
Баланс газу в Україні
Імпорт природного газу минулого тижня був відсутнім, натомість спостерігались експортні потоки з «митного складу» до Угорщини, Польщі та Словаччини. В сховищах України знаходилось близько 16 млрд. куб. м, добовий відбір складав понад 70 млн. куб. м.
Публічні закупівлі
На минулому тижні було проведено 20 тендерних процедур із закупівлі природного газу бюджетними установами та державними підприємствами. Загалом з найбільших тендерів (топ-10) реалізовано 1 952 175,00 куб. м. природного газу на суму 26 424 496,63 грн. Найбільший контракт отримано УКРГАЗТРЕЙДИНГ, який поставить в Управління освіти Стрийської міської ради Стрийського району Львівської області 310 тис. куб. м. природного газу за початковою ціною 13,70 грн./куб. м. Середня ціна склала 13,51 грн. за куб. м. Ціни коливалися у діапазоні від 12,67 до 13,84 грн. за куб. м. без ПДВ.
Цікаве за тиждень
Укрнафта поставила за стратегічну мету збільшити вдвічі видобуток газу та нафти. Стратегічна мета компанії – в наступні пʼять-сім років – удвічі збільшити видобуток, повідомив СЕО компанії Укрнафта Сергій Корецький. «Стратегічна мета компанії – в наступні пʼять-сім років – удвічі збільшити видобуток. Це абсолютно реалістичний сценарій. Якщо в попередні роки «Укрнафта» бурила одну-дві нові свердловини, то цього року ми вже робимо девʼять, а наступного плануємо 30. План на 2025 рік – 50–60», - сказав він.
Спільна схема закупівель газу ЄС розпочала свій четвертий раунд минулого тижня. Покупцям було запропоновано подавати запити з четверга. Попит на газ у розмірі понад 34 мільярди кубометрів газу був задоволений постачанням у рамках 3 тендерів, хоча не прозвітовано яку частину цього газу у результаті було законтрактовано.