Ціна газу: Україна та Європа. Огляд ринку 20 - 24 липня 2026 року
У секції «Середньо-та довгостроковий ринок» УЕБ тривала торгівля ресурсами липня, серпня 2026 року. Загалом позиції на продаж чи купівлю природного газу формували 9 компаній: ГПК Нафтогаз Трейдинг, Оператор ГТС України, Укрзалізниця, Тепла тощо. Загалом у секції продано 735 тис. куб. м природного газу – ресурсу серпня 2026 року в ГТС. Успішною була позиція на купівлю від Укрзалізниці.
На короткостроковому ринку природного газу УЕБ учасники формували заявки на внутрішньодобовому ринку в ГТС. Загалом було укладено 85 угод загальним обсягом 1919 тис. куб. м.
Цього тижня європейські газові контракти знову подорожчали. Геополітична премія на європейському газовому ринку отримала «фізичні» причини зростання. Наразі ціни повернулися до рівнів, близьких до максимумів, зафіксованих на початку конфлікту. За даними трекінгу танкерів, експорт СПГ через Ормузьку протоку фактично зупинявся на кілька днів, а рух нафтових танкерів різко скоротився і ринок відреагував уже не лише на заголовки, а й на реальну загрозу випадання обсягів. Збереження оголошеної Вашингтоном блокади Ірану тримає премію високою, тоді як будь-який сигнал про перемир’я чи відновлення проходу здатний швидко зняти частину надбавки — як це вже було під час квітневого епізоду.
TTF M+1 продовжив висхідний рух попереднього тижня: у понеділок, 20 липня, контракт додавав понад 3% і оновив максимум із кінця березня, а до кінця тижня торгувався в районі 62–63 євро/МВт·год проти ~57 €/МВт·год на закритті 17 липня — приблизно +10% за тиждень.
Конкуренція за вантажі загострюється одразу з двох боків. За оцінками Kpler, липневий імпорт СПГ до Азії зростає четвертий місяць поспіль. Станом на 17 липня JKM тримався близько $20–21/MMBtu проти ~$19/MMBtu у TTF, тож спред залишався на користь Азії і протягом липня радше розширювався. Для Європи це подвійний тиск: до ризику випадання катарських обсягів через Ормуз додається відтік американського СПГ до азійських покупців. У червні менше половини американського експорту СПГ вперше за більш ніж 2 роки надійшло до Європи, що є зниженням на 22% порівняно з аналогічним періодом 2025 року.
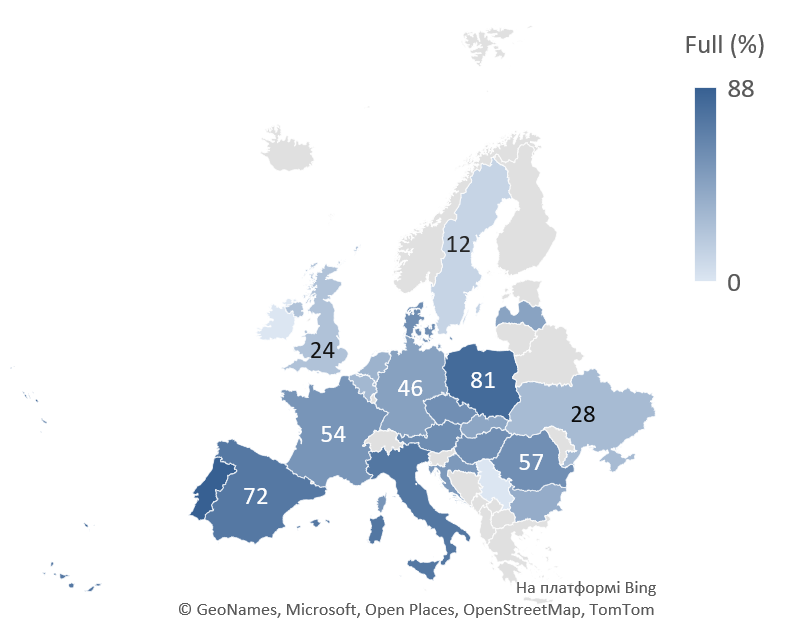
Європейські газові сховища залишаються ключовою точкою тиску для зимового прогнозу. Темпи закачування зросли за останні 30 днів, хоча все ще відстають від того, що потрібно для досягнення цільового показника ЄС щодо поповнення запасів до 1 листопада. Станом на 23.07 сховища ЄС заповнені приблизно на 54,61% робочої потужності, порівняно з 63% за цей час минулого року. Чистий обсяг закачування газу в липні на 13% нижчий від п’ятирічного середнього показника. Пом’якшений ЄС цільовий показник заповнення (до ~80%, із гнучкістю строків) зменшує ризик «примусових» панічних закупівель, але підвищує чутливість до фактичних запасів перед стартом опалювального сезону.
Простір для зниження TTF відкриється лише за одночасного відновлення судноплавства через Ормуз і послаблення азійського попиту. Доти низькі сховища та конкуренція за СПГ обмежують потенціал падіння, а ринок лишається волатильним.
Імпорт природного газу з європейського напрямку знаходився на рівні 1,5 млн куб. м на добу (-0,1 млн куб. м від показника попереднього тижня). Імпорт був присутній лише з Польщі. Експорт з митного складу був відсутнім. В сховищах України знаходилось 13,11 (+2,14%) млрд куб. м природного газу. Відбір з ПСГ був майже відсутнім, натомість спостерігалося закачування - близько 42 млн куб. м на добу.