

Ціна газу: Україна та Європа. Огляд ринку 2 - 6 вересня 2024 року

Ціна газу: Україна та Європа. Огляд ринку
Протягом минулого тижня ціни природного газу в Україні зазнавали різносторонніх коливань, на відміну від тенденцій європейських хабів.
Українська енергетична біржа
Минулого тижня тривала торгівля ресурсом вересня, жовтня 2024 року. Загалом позиції на купівлю та продаж природного газу формували 7 компаній: Електро-газ, Електрія Юа, ВК Укрнафтобуріння, Укрнафта, ГПК Нафтогаз Трейдинг, Оператор ГТС України, Укрзалізниця.
Стартові ціни ресурсів мали різносторонню динаміку протягом тижня. У підсумку, станом на п’ятницю середня стартова ціна ресурсу вересня в ГТС була вищою за показник понеділка на 2,33%.
Протягом минулого тижня були реалізованими позиції на купівлю. Загалом продано 55900,00 тис. куб. м. природного газу. З них Нафтогаз Трейдинг придбав 40900 тис. куб. м. ресурсу вересня в ГТС та ПСГ, а Укрзалізниця – 15000 тис. куб. м. ресурсу вересня в ПСГ. 4 вересня учасники сформували наступні котирувальні ціни: 13999,88 грн. без ПДВ на ресурс вересня в ГТС (післяплата), 14038,80 грн. без ПДВ на ресурс вересня в ПСГ (післяплата).
На короткостроковому ринку природного газу УЕБ учасники формували заявки в ГТС та ПСГ. Протягом тижня на короткостроковому ринку не зафіксовано суттєвих цінових коливань. Середньозважена ціна КСП у п’ятницю, 6 вересня, складала 14191,96 грн. без ПДВ.
Європейський ринок
Минулого тижня зменшення поставок з Норвегії через ремонтні роботи, а також побоювання припинення поставок газу з росії через загострення агресії спрямованої на Україну зробили негативний вплив на ціни ф’ючерсів на газ TTF. Однак високі європейські запаси та поставки скрапленого природного газу допомогли в перший тиждень вересня утримати ф’ючерси на газ TTF для контрактів М+1 на ринку ICE нижче 40 євро/МВт-год. Найважчий період технічного обслуговування для норвезьких об’єктів досягне піку поточного тижня, коли до до 240 мільйонів кубометрів на день потужності буде скорочено. Незважаючи на те, що деякі потужності залишаться відключеними до середини вересня, постачання норвезького газу до Європи стабільне. Цей період технічного обслуговування має вирішальне значення для ціноутворення на газ в Європі у короткостроковій перспективі.
Ціни контрактів з поставкою у відповідний строк, євро/Мвт-год., 05.09.2024
| Інструмент | THE | CEGH | TTF | TGE/POLPX | CEEGEX/HUDEX | Середнє значення |
|---|---|---|---|---|---|---|
| Day1 | 35,54 | 38,13 | 35,52 | 37,22 | 35,54 | 36,39 |
| M+1 | 36,51 | 37,93 | 36,2 | 37,41 | 36,89 | 36,99 |
| Q +1 | 38,43 | 39,35 | 37,93 | 39,20 | 38,78 | 38,74 |
| S +1 | 39,33 | 39,92 | 38,74 | 38,63 | 39,88 | 39,30 |
Контракти на місяць наперед, на всіх проаналізованих хабах мали різну тенденцію щодо спотових цін – здорожчання в середньому на 1,69%. Ціни квартал наперед були вищими за спотові ціни в середньому на 6,51%. Ціни сезон наперед із середнім значенням 39,30 євро/МВт.г. мали тенденцію до зростання у порівнянні зі спотовими у середньому на 8,08%.
Спотова ціна NBP зросла у четвер, закрившись на рівні 85,90 п./терм через скорочення норвезьких газових потоків: невеликі зміни у графіку технічного обслуговування в Норвегії, а також продовження на один день обмеження потужності по низхідній лінії Коллснес/Нюхамна. Тим часом британські ціна на газ Win-2024 зросла на 0,7%, встановившись на рівні 98,03 п/ терм., на тлі занепокоєння щодо постачання. Однак здорові рівні зберігання обмежують подальшу тенденцію зростання.
Жовтневий ф’ючерс на LNG в Азії, індекс JKM Platts Future, встановився в минулий четвер на рівні 494.58 долари США за тис. куб. м. Ф’ючерс на LNG, що поставляється в Північно-Західну Європу (LNG North West Europe Marker) закрився минулого четверга на рівні 430,50 долари США за тис. куб. м.
Сховища у ЄС заповнені на 92,65%, згідно з даними Aggregated Gas Storage Inventory на 4 вересня, що приблизно на 0,7 % вище за тиждень. Успішне досягнення ЄС своєї мети зі зберігання має вирішальне значення, оскільки накопичений газ може задовольнити до однієї третини попиту Європи в холодні місяці, тим самим стабілізуючи ціни та забезпечуючи стабільне постачання енергії.
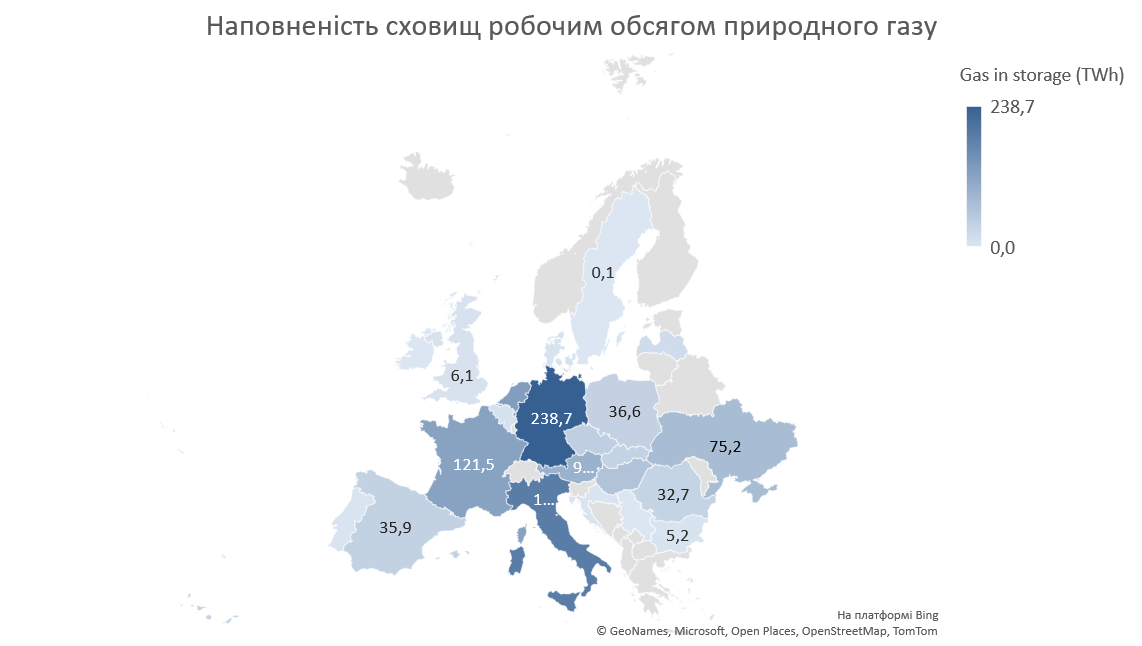
Європейські термінали з прийому LNG працювали із середньою продуктивністю 70,69%.
Запаси СПГ у ЄС станом на 4 вересня становили 4,604 млн куб. м., згідно з даними Aggregated LNG Storage Inventors.
Рівень заповнення сховищ найкрупнішого експортера LNG, США, за останніми даними EIA на 30 серпня 2024 р. складав 3,347 млрд куб. футів.
Постачання газу по трубопроводах з Норвегії минулої п’ятниці скоротилися і були на рівні 192,3 млн кубометрів на день, показали дані TSO Gassco, але до 10 вересня частково технічне обслуговування має завершитися. Намагаючись заповнити прогалину в постачанні у вересні до Великобританії, у країні планують отримувати постійний потік партій СПГ протягом вересня та в жовтні, причому поставки походять із Сполучених Штатів, Норвегії та Катару. Очікується, що загальна потужність регазифікації для цих поставок досягне 300 млн кубометрів у вересні та 160 млн кубометрів на початку жовтня.
На тлі зростання цін на атлантичний СПГ, що продовжується, в основному через проблеми з поставками і продовження термінів технічного обслуговування норвезьких газових родовищ Фінляндія у 2024 році близька до того, щоб перевищити загальний рівень імпорту минулого року, імпортувавши 660 тис. тонн з Норвегії, тоді 340 тис тонн СПГ отримавши із США.
У 2024 р російський трубопровідний імпорт різко впав лише до 14 млрд кубометрів у І кварталі та 13 млрд кубометрів у II кварталі, що відображає зобов’язання ЄС поступово відмовитися від російського газу до 2027 року.
На суміжному ринку нафта Brent подорожчала і торгувалась 6 вересня на рівні 72,88 долара за барель, після закриття минулого четверга на найнижчому рівні за рік – 72,69 долара за барель, оскільки побоювання щодо попиту в США та Китаї переважили вплив значного скорочення запасів нафти в США та рішення ОПЕК відкласти заплановане збільшення видобутку нафти.
Баланс газу в Україні
Імпорт природного газу минулого тижня був присутнім з Угорщини та Молдови у середньому 3,23 млн. куб. м. на добу, експорт з митного складу спостерігався у розмірі 5,33 млн. куб. м. до Польщі та Словаччини. Імпорт та експорт (до/з митного складу) зросли порівняно з минулим тижнем з наближенням опалювального сезону. В сховищах України знаходилось близько 11,8 млрд. куб. м. Закачування складало орієнтовно 22,86 млн. куб. м. на добу.
Публічні закупівлі
На минулому тижні по четвер було проведено 3 тендерних процедури із закупівлі природного газу бюджетними установами та державними підприємствами. Загалом з найбільших тендерів реалізовано 181 тис. куб. м. природного газу на суму 2,66 млн. грн. без ПДВ. Найбільший контракт отримано Ю-ГАЗ, компанія поставить в УПРАВЛІННЯ АВТОМОБІЛЬНИХ ШЛЯХІВ ЖИТОМИРСЬКОЇ МІСЬКОЇ РАДИ 120 тис. куб. м. природного газу за початковою ціною 14,83 грн./куб. м. Середня ціна зросла та склала 14,69 грн. за куб. м. Ціни коливалися у діапазоні від 14,34 до 14,91 грн. за куб. м. без ПДВ.
Цікаве за тиждень
Домінування США у постачаннях СПГ в Європу зберігається попри зменшення попиту. Сполучені Штати залишаються найбільшим експортером скрапленого природного газу (СПГ) до 2024 року, але різке падіння цін продажу і різке коливання обсягів експорту на ключові ринки, ймовірно, перевіряє бажання експортерів залишатися на першому місці. Про це повідомляє Reuters. За даними Kpler, Сполучені Штати відвантажили рекордні 56,9 млн метричних тонн СПГ протягом перших восьми місяців 2024 року.
Вже у вересні буде можливий перший експорт біометану – Радченко. Вже найближчим часом очікується прийняття Наказу Міністерства фінансів України стосовно митного оформлення біометану, що на практиці розблокує експорт. Про це повідомив керуючий партнер міжнародної юридичної фірми CMS в Україні Віталій Радченко під час свого виступу на онлайн-заході «Біогаз та біометан: Нові можливості для енергетичної незалежності України», який був організований Глобальним договором ООН в Україні спільно з ExPro.


