Ціна газу: Україна та Європа. Огляд ринку 2 - 6 листопада 2026 року
У секції «Середньо-та довгостроковий ринок» УЕБ тривала торгівля ресурсом листопада, грудня 2026 р., в ГТС та ПСГ. Загалом стартові позиції формували 6 компаній: ГПК Нафтогаз Трейдинг, Оператор ГТС України, МБЕ тощо. Переважно ініціатори виходили з позиціями на купівлю природного газу. Загалом у секції продано 54,25 млн куб. м природного газу. Успішними були позиції на купівлю – від ГПК Нафтогаз Трейдинг, Оператора ГТС України, Тепловик, МБЕ, Концерн «МТМ». Найбільший обсяг було придбано ГПК Нафтогаз Трейдинг, з постачанням у ПСГ протягом листопада.
На короткостроковому ринку природного газу УЕБ учасники формували заявки на внутрішньодобовому ринку в ГТС і ПСГ. Загалом було укладено 40 біржових угод загальним обсягом 1797 тис. куб. м.
Зростання цін європейських газових контрактів було зумовлене невизначеністю щодо врегулювання конфлікту за участю Ірану, новими нападами на судна та інцидентами з мінами в Ормузькій протоці, а також продовженням на тиждень зупинки видобутку на норвезькому родовищі «Вісунд», що обмежило експортні потужності Норвегії.
Ринок залишається чутливим до геополітичних новин. У п’ятницю, 6 листопада, ціни знизилися на тлі повідомлень про переговори між президентом Трампом і Катаром щодо деескалації напруженості на Близькому Сході. Ціна TTF із постачанням наступного місяця знизилася, тоді як попереднього тижня вона перевищувала 100 євро за МВт·год, досягнувши чотирирічного максимуму.
Компанія QatarEnergy продовжила режим форс-мажору щодо постачань щонайменше до кінця грудня 2026 року. Водночас поразка республіканців на проміжних виборах та визнання віцепрезидентом Джей Ді Венсом впливу війни з Іраном на їх результати посилили очікування дипломатичного врегулювання конфлікту. Аналітики зазначають, що ситуація на європейському газовому ринку після завершення зими значною мірою залежатиме від відновлення постачань СПГ із Перської затоки. За обмеженої пропозиції погодні умови також матимуть вирішальне значення для цін протягом зими.
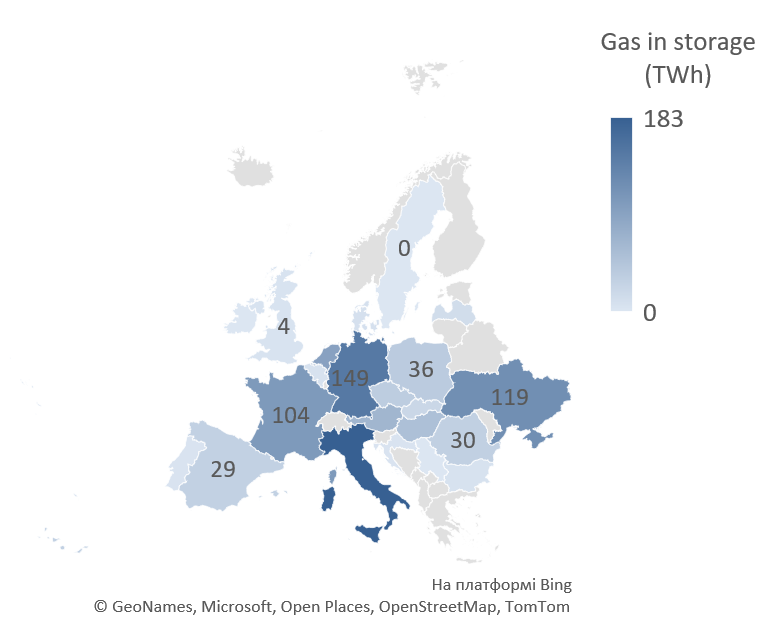
Станом на 5 листопада європейські газосховища заповнені на 73,75%, що на 16 відсоткових пунктів нижче середнього п’ятирічного рівня. Холодний початок листопада спричинив чистий відбір газу замість звичного для цього періоду закачування. За оцінками аналітиків, тривалі морози та подальші перебої з катарським СПГ можуть призвести до падіння зимових запасів до рівня на 80% нижчого за середній п’ятирічний показник. Це суттєво збільшить потребу в закачуванні газу у 2027 році та створить додатковий тиск на ціни строкових контрактів.
Імпорт природного газу з європейського напрямку був відсутнім. Експорт з митного складу становив у середньому 14,25 млн куб. м на добу (на 1 % більше за показник попереднього тижня) та спостерігався у напрямку Польщі, Словаччини та Угорщини. В сховищах України знаходилось 15,85 млрд куб. м природного газу, на 0,05 млрд куб. м менше за показник попереднього тижня. Закачування в ПСГ було майже відсутнім, а відбір зріс до 18 млн куб. м, що свідчить про зміну сезону закачування.