Ціна газу: Україна та Європа. Огляд ринку 2 - 6 лютого 2026 року
У секції «Середньо-та довгостроковий ринок» УЕБ тривала торгівля ресурсом лютого 2026 року. Загалом позиції на продаж природного газу формували 7 компаній, серед яких Укрнафта, ВК Укрнафтобуріння, ЛТК Електрум, ОНК-Енерджи. У секції продано 4,1 млн куб. м природного газу. Переважно було реалізовано природний газ з постачанням у ПСГ. Ціни реалізованих позицій перебували у діапазоні 20900-21200 грн./тис. куб. м без ПДВ.
Крім того, Укрнафта продала 2 млн куб. м природного газу в секції з торгівлі диференціалами із премією 0,62-0,95 євро до TTF.
На короткостроковому ринку природного газу УЕБ учасники формували заявки на внутрішньодобовому ринку та ринку «на добу наперед». Загалом було укладено 58 угод загальним обсягом 3284 тис. куб. м. (+353%).
Волатильність на енергетичних ринках у перший тиждень лютого продовжилася, при цьому фундаментальні фактори попиту та пропозиції іноді виглядають вторинними порівняно з геополітичними та макроекономічними чинниками. М’якші прогнози погоди, покращення пропозиції СПГ та зниження попиту сприяли ведмежому руху на початку тижня.
Фактори в ширшому сировинному комплексі також вплинули. Жорсткіша політика Федеральної резервної системи США, ніж очікувалося раніше, призвела до зміцнення долара США, що спричинило зниження цін на товари, деноміновані в доларах США, включаючи золото, срібло та мідь. Оскільки трейдери металів швидко закривали свої позиції, паніка поширилася на інші товари, що призвело до ширшого розпродажу. Через це у вівторок, 3 лютого, вартість місячних контрактів на газ різко знизилася лише за дві останні сесії.
У середу та четвер спостерігалося незначне відновлення. У четвер ціни зросли повсюдно через прогнозоване похолодання у Європі та Великій Британії. Прогнози температури раніше вказували на холодніший за середній кінець зимового сезону 25/26, а прогнози, опубліковані наприкінці січня, вказували на майже 6 тижнів поспіль нижчих температур. Погіршені прогнози, що надійшли наприкінець тижня, посилили занепокоєння щодо попиту по всій Європі.
Попит на газ для виробництва електроенергії збільшився, що вплинуло на контракти «наступного дня» і «наступного місяця».
Американська та іранська делегації зустрілися в Омані в п’ятницю, 6 числа, щоб обговорити ядерну програму Ірану. Напруженість у відносинах між США та Іраном продовжує враховувати ризики, пов’язані з Ормузькою протокою, у газових контрактах.
Нормалізація погоди в США призвела до падіння місячного контракту Henry Hub на 25%, що є найстрімкішим падінням протягом місяця для будь-якого ф’ючерсного контракту з 1995 року. Майже рекордні обсяги поставок газу на американські заводи зі зрідження послабили занепокоєння європейців щодо пропозиції.
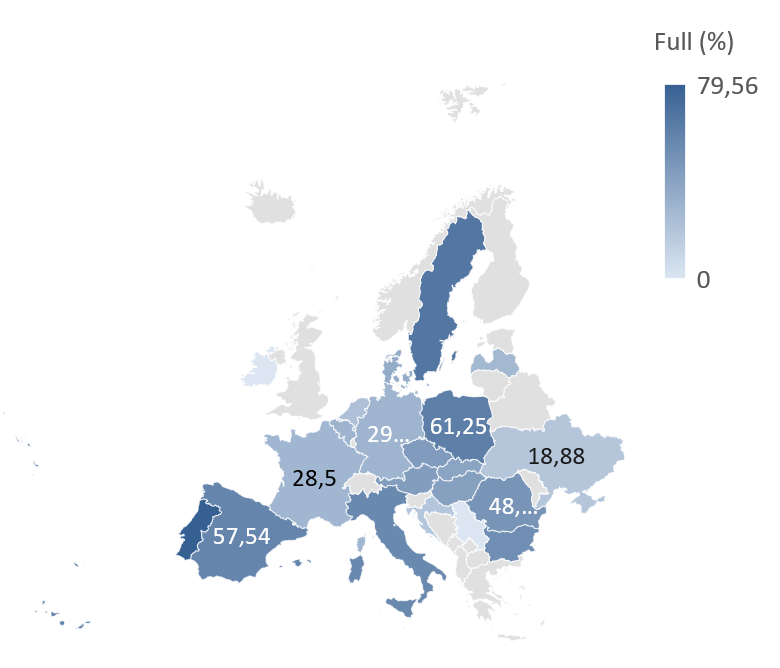
Заповненість європейських сховищ становить 39% і, за прогнозами, скоротиться приблизно до 23% навесні, що є найнижчим рівнем з 2018 року.
Імпорт природного газу з європейського напрямку надходив у середньому розмірі близько 23,98 млн куб. м на добу (+9,85%) та мав тенденцію до зростання. Імпорт був присутній з усіх суміжних країн Європи. Основу імпорту складав польський напрямок. Експорт з митного складу був присутнім у розмірі 3,5 млн куб. м на добу, в напрямку Польщі та Молдови. В сховищах України знаходилось 10,35 (-3,45%) млрд куб. м природного газу. Відбір складав близько 67 млн куб. м на добу.