Ціна газу: Україна та Європа. Огляд ринку 2 - 6 березня 2026 року
У секції «Середньо-та довгостроковий ринок» УЕБ тривала торгівля ресурсом березня та квітня 2026 року. Загалом позиції на продаж чи купівлю природного газу формували 5 компаній: Укрнафта, ВК Укрнафтобуріння, СП БНК, ЛТК Електрум, Енергетичний бізнес. У секції продано 8,6 млн куб. м природного газу, що удвічі менше, ніж попереднього тижня. Було реалізовано природний газ із постачанням у ГТС та ПСГ, у березні. Успішними були позиції двох компаній-продавців - Укрнафти та ВК Укрнафтобуріння. Ціни реалізованих позицій перебували у діапазоні 20069,44-22826,13 грн./тис. куб. м без ПДВ. Спостерігався різкий зростаючий тренд біржових котирувань протягом тижня.
Крім того, Укрнафта продала 8 млн куб. м природного газу в секції з торгівлі диференціалами із премією 4,6-8,82 євро до TTF.
На короткостроковому ринку природного газу УЕБ учасники формували заявки на внутрішньодобовому ринку, в ГТС та ПСГ. Загалом було укладено 43 угоди загальним обсягом 2247 тис. куб. м (+106,72%).
Конфлікт у Перській затоці перевіряє на міцність нову залежність Європи від СПГ. Аналізуючи перший тиждень березня, варто відмітити, що у понеділок ціни на газ у Європі знову різко зросли. Одночасно активізувався інтерес до «довгих» продуктів (літо/зима 2027), ціни яких почали зростати після того, як QatarEnergy призупинила виробництво СПГ на ключових об’єктах після атаки безпілотника на експортний центр Рас-Ла. Увага ринку вже більше зосереджена на термінах війни і відійшла від першочергового шоку.
Дані судноплавства показують, що багато танкерів кинули якір або змінили маршрут, внаслідок чого Ормузька протока — найважливіший у світі вузький прохід для газу фактично закрита для більшої частини комерційного судноплавства, комерційний трафік скорочувався на ≈ 90%, що фактично «звужує» коридор для постачань. Водночас зупинка виробництва та припинення судноплавства змушують уряди, судновласників та покупців енергії зіткнутися з ризиком, що роками залишався непоміченим: що станеться, коли п’ята частина світових поставок СПГ раптово опиниться під загрозою.
Станом на 6 березня, конфлікт триває вже сьомий день і в заявах відзначається, що нові інциденти посилюють ризики для судноплавства та безпеки.
Щодо поставок, ключовою ескалацією є оголошення QatarEnergy форс-мажору. Підкреслюється, щоб повернутися до роботи після повного закриття заводу СПГ потрібно близько 2 тижнів. Також зазначається очікування Goldman Sachs, що потоки в Ормузі можуть відновитися через 5 днів і повністю нормалізуватися через 4 тижні, проте навіть «швидкий» шлях повернення до нормального стану все ще передбачає тижні обмеженої логістики та підвищеного ризику.
Щодо цін, то в середу спостерігався широкий відкат від крайніх значень вівторка по більшій частині кривої. Останній аналіз свідчить про те, що ринок більше не рухається по прямій лінії; він коливається між оптимізмом «короткої війни» та оновленим переоцінюванням, оскільки нові інциденти з’являються на ринку. Це саме той тип середовища, де «очікування ясності» може перетворитися на купівлю після зміни курсу, а не до нього.
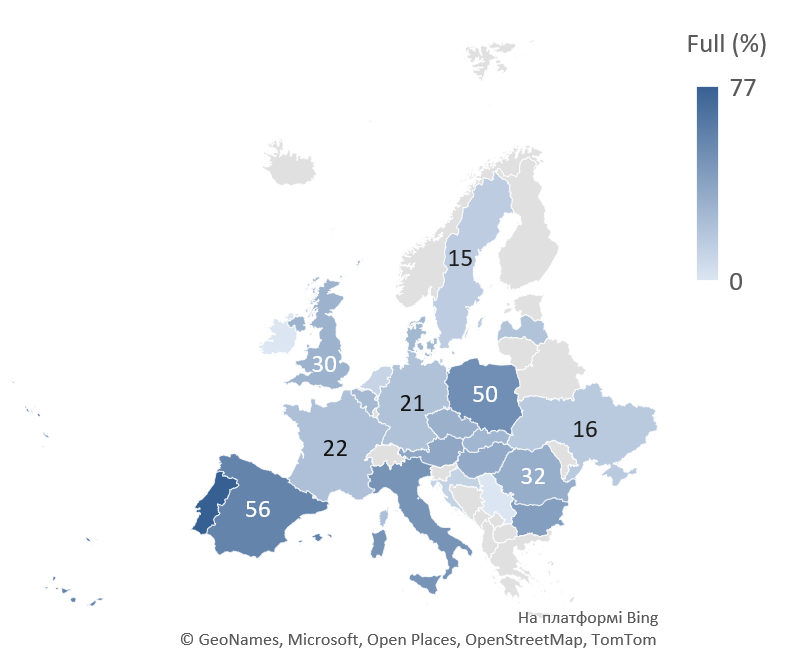
Що стосується фундаментальних факторів, прогнози температури були трохи скориговані в бік похолодання до кінця 15-денного прогнозу, хоча поки що залишаються вище сезонних норм, що надає певну підтримку попиту. Прогнози вітрової енергії залишаються в цілому без змін, очікується збільшення вироблення відновлюваної енергії наступного тижня. Запаси газу в ЄС залишаються історично низькими для цього часу року і складають 29,59%.
Імпорт природного газу з європейського напрямку надходив у середньому розмірі близько 27 млн куб. м на добу (+7,14%). Імпорт був присутній з усіх суміжних країн Європи. Основу складав польський напрямок. Експорт з митного складу був присутнім в напрямку Молдови та Польщі, обсягом до 0,7 млн куб. м на добу. В сховищах України знаходилось 9,45 (-3,38%) млрд куб. м природного газу. Відбір складав близько 11 млн куб. м на добу.