Ціна газу: Україна та Європа. Огляд ринку 19 - 23 жовтня 2026 року
У секції «Середньо-та довгостроковий ринок» УЕБ тривала торгівля ресурсом жовтня та наступних місяців, в ГТС та ПСГ. Загалом позиції на продаж чи купівлю природного газу формували 10 компаній: ГПК Нафтогаз Трейдинг, Оператор ГТС України, Укрнафта тощо. Загалом у секції продано 62,1 млн куб. м природного газу, що у 38 разів більше за результат попереднього тижня. Успішними були позиції на купівлю – від ГПК Нафтогаз Трейдинг, Оператора ГТС України, на продаж – від Укрнафти. Крім того, декілька ТЕЦ придбали природний газ минулого тижня на УЕБ. Ціна мала напрямок на зростання.
Також були проведені торги у секції «Експорт природного газу власного видобутку». Загалом у секції реалізовано близько 30 млн куб. м природного газу з дозволеної квоти на жовтень. Котирувальні ціни в секції перебували в проміжку 76,67-82,52 євро за МВт·год.
На короткостроковому ринку природного газу УЕБ учасники формували заявки на внутрішньодобовому ринку та ринку «на добу наперед» в ГТС і ПСГ. Загалом було укладено 43 біржові угоди загальним обсягом 1164 тис. куб. м.
Європейські ціни на газ підтримуються ризиками перебоїв постачання з Близького Сходу. 20 жовтня TTF досяг 90 євро/МВт·год, після чого знизився до 88 євро на тлі непідтверджених повідомлень про можливе врегулювання конфлікту з Іраном. Однак ціни швидко відновили зростання, і 23 жовтня TTF сягнув 93,43 євро/МВт·год, додавши 3,8% за тиждень.
Конкуренція за СПГ з боку Азії посилюється: індекс Platts JKM уперше з грудня 2022 року перевищив 30 дол./MMBtu. Morgan Stanley підвищив прогноз європейських цін на поточну зиму до 90 євро/МВт·год. Очікуваний імпорт СПГ до Європи в жовтні становить 9,11 млн тонн проти 10,59 млн тонн торік.
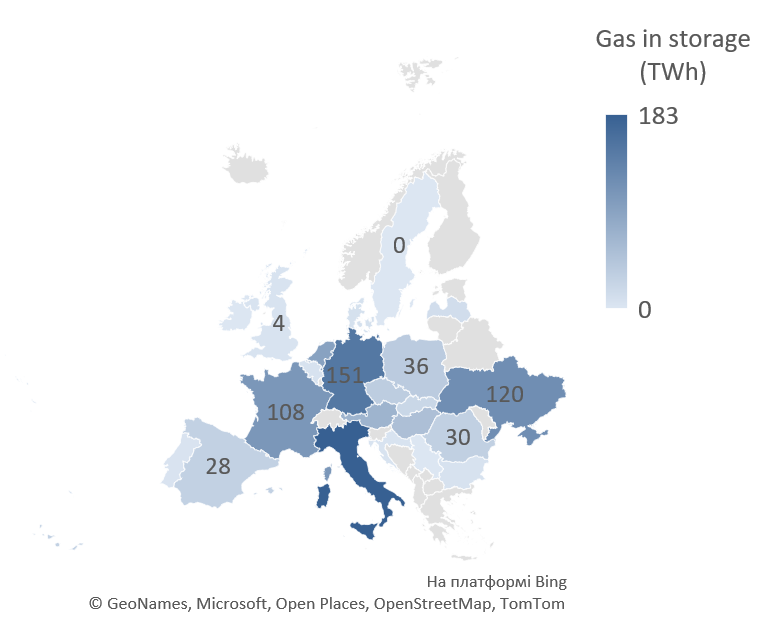
Заповненість європейських газосховищ станом на 21 жовтня становила лише 74,6% — найнижчий рівень для цієї дати з 2011 року. Закачування практично припинилося, низка країн уже розпочала відбір газу. Додатковий тиск створюють скорочення норвезького постачання через ремонти Troll та Oseberg і зниження алжирських поставок до Іспанії приблизно на третину.
Інвестиційні фонди другий тиждень поспіль нарощують довгі позиції на TTF, які досягли 193,1 ТВт·год, що свідчить про очікування подальшого зростання цін. Якщо перебої на Близькому Сході триватимуть у I кварталі 2027 року, дефіцит СПГ може посилитися, підвищуючи чутливість європейського ринку до похолодань і нових обмежень постачання.
Імпорт природного газу з європейського напрямку знаходився на середньому рівні 1,8 млн куб. м на добу (-0,4 млн куб. м від попереднього тижня). Імпорт був присутній з Угорщини та Молдови. Експорт з митного складу становив у середньому 16,71 млн куб. м на добу (на 17,43% більше за показник попереднього тижня) та спостерігався у напрямку Польщі, Словаччини та Угорщини. В сховищах України знаходилось 15,9 млрд куб. м природного газу. Відбір з ПСГ та закачування були майже відсутніми, що свідчить про зміну сезону закачування на сезон відбору найближчим часом.