

Ціна газу: Україна та Європа. Огляд ринку 19 - 23 серпня 2024 року

Ціна газу: Україна та Європа. Огляд ринку
Протягом минулого тижня ціни природного газу в Україні стабілізувалися, слідуючи тенденціям європейських хабів.
Українська енергетична біржа
Минулого тижня тривала торгівля ресурсом серпня, вересня 2024 року. Загалом позиції на купівлю та продаж природного газу формували 8 компаній: ПГНК, ВК Укрнафтобуріння, Оператор ГТС України, Укрнафта, ГПК Нафтогаз Трейдинг, Надра-геоінвест, Електрія Юа, Енерго Збут Транс.
Стартові ціни ресурсів мали різносторонню динаміку протягом тижня. У підсумку, станом на п’ятницю середня стартова ціна ресурсу серпня в ГТС була вищою за показник понеділка на 0,57%.
Протягом минулого тижня були реалізованими позиції на купівлю. Загалом продано 2 400 тис. куб. м. природного газу. Весь даний обсяг було придбано Оператором ГТС України, а саме: 600 тис. куб. м. ресурсу вересня за ціною 14500 грн. та 1800 тис. куб. м. за ціною 14395 грн.
На короткостроковому ринку природного газу УЕБ учасники формували заявки в ГТС та ПСГ. Реалізація газу відбулася на внутрішньодобовому ринку. Загалом було укладено угод загальним обсягом 44 тис. куб. м. Протягом тижня на короткостроковому ринку не зафіксовано цінових коливань. Середньозважена ціна КСП у п’ятницю, 23 серпня, складала 14263,46 грн. без ПДВ.
Європейський ринок
Ціни на газ розпочали корекцію вниз минулого тижня: після зростання до максимуму в 42,90 євро/МВт.г. у понеділок попереднього тижня М+1 TTF переважно втрачав премію за ризик. Це в основному пов’язано з тим, що сховища ЄС досягли 90% ємності задовго до листопада, а також із зменшенням ризику пошкодження точки виміру газу в Курській області. Падіння цін було продубльовано на сезонні контракти.
Учасники ринку оцінюють стан як напружений через чутливість реакцій на зміни потоків, планове обслуговування газової інфраструктури в Норвегії, ситуацію російського вторгнення в Україну і побоювань щодо можливих скорочень постачання газу з українських та російських трубопроводів.
Різниця в ціні між континентальною Європою і Великобританією продовжує збільшуватися. Дисконт NBP до TTF DA у четвер знизився до 4,47 п/терм проти 8 п/терм на початку робочого тижня, досягнувши найнижчої позначки з 31 липня. Цей спред значно знизився порівняно з минулим тижнем, проте він, як і раніше, стимулює експорт із Великобританії. Спотова ціна NBP у четвер закрилася на рівні 85,10 п./терм. Тим часом ціна на газ Win-2024 впала більш ніж на 1% до 102,33 п/терм. через високий рівень зберігання в сховищах.
Ціни контрактів з поставкою у відповідний строк, євро/Мвт-год., 22.08.2024
| Інструмент | THE | CEGH | TTF | TGE/POLPX | CEEGEX/HUDEX | Середнє значення |
|---|---|---|---|---|---|---|
| Day1 | 35,85 | 37,87 | 35,92 | 36,78 | 36,37 | 36,56 |
| M+1 | 36,55 | 38,46 | 36,59 | 37,25 | 37,98 | 37,37 |
| Q +1 | 39,54 | 40,63 | 38,98 | 40,72 | 41,82 | 40,34 |
| S +1 | 40,45 | 41,05 | 39,85 | 41,37 | 41,19 | 40,78 |
Контракти на місяць наперед, на всіх проаналізованих хабах мали однакову тенденцію щодо спотових цін – здорожчання в середньому на 2,22%. Ціни квартал наперед були вищими за спотові ціни в середньому на 10,36%. Ціни сезон наперед із середнім значенням 40,78 євро/МВт.г. мали були вищими у порівнянні зі спотовими у середньому на 11,58%.
В Азії, особливо в Японії та Південній Кореї, високий регіональний попит на охолодження підкріпив вимоги до імпорту. Жовтневий ф’ючерс на LNG в Азії, індекс JKM Platts Future, зріс і встановився в минулий четвер на рівні 492,25 долари США за тис. куб. м. Ф’ючерс на LNG, що поставляється в Північно-Західну Європу (LNG North West Europe Marker) закрився минулого четверга на рівні 435,51 дол. США за тис. куб. м. Азіатські ціни також отримували постійну підтримку з боку європейського ринку газу, незважаючи на незначне тижневе зниження цін на TTF.
Сховища у ЄС заповнені на 90,5% ємності, згідно з останніми даними Aggregated Gas Storage Inventory, що на 0,2 % більше за значення попереднього дня. Однак рівень заповнення може сповільнитися у вересні через інтенсивний ремонт норвезьких напрямків.
Європейські термінали з прийому LNG працювали із середньою продуктивністю 70,64%. Щотижневі дані про відстеження суден Kpler показали, що минулого тижня імпорт СПГ до Європи та Туреччини знизився.
Запаси СПГ у ЄС станом на 21 серпня становили 4,629 млн куб. м., згідно з даними Aggregated LNG Storage Inventors.
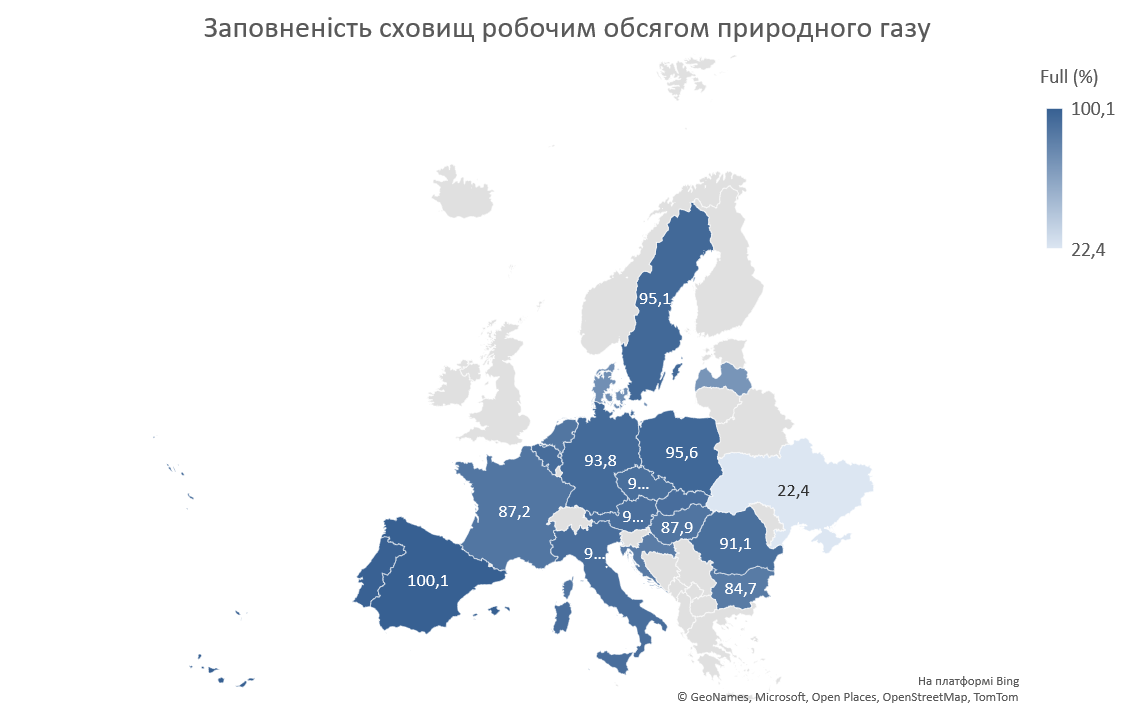
Постачання газу по трубопроводах з Норвегії минулої п’ятниці впали і були на рівні 317,3 млн кубометрів на день, показали дані TSO Gassco.
На суміжному ринку нафти минулого тижня літній пік попиту слабшав. Ціни залишалися відносно стабільними. Хоча увага була зосереджена на ескалації напруженості на Близькому Сході за участю Ізраїлю та Ірану, оскільки будь-які подальші військові дії можуть посилити зриви поставок, які вже відчуваються через атаки танкерів у Червоному морі. Ціни на нафту марки Brent підвищилися і 23 серпня ціни торгувались на рівні 78,47 доларів за барель, оскільки очікування щодо зниження процентної ставки в США викликають деякий страх щодо уповільнення економіки, що може знизити попит на нафту.
Баланс газу в Україні
Імпорт природного газу минулого тижня був присутнім з Угорщини та Молдови у середньому 0,7 млн. куб. на добу. Імпорт дещо знизився порівняно з минулим тижнем, експорт з митного складу був відсутнім. В сховищах України знаходилось близько 11,43 млрд. куб. м. Закачування складало орієнтовно 29,4 млн. куб. м. на добу.
Цікаве за тиждень
Smart Energy відновила видобування газу після річної перерви. Smart Energy відновила видобування газу на Васищівському родовищі Харківської області. Укргазвидобуток і Пром-Енерго Продукт, які входять до складу групи, не працювали понад рік через зупинення ліцензій внаслідок санкцій проти бізнесмена Вадима Новинського (держава вважає його бенефіціаром Smart Energy, група це заперечує). У червні 2024 року ліцензії відновили після уточнення санкцій. «Після розблокування спецдозволів на видобуток нам знадобився місяць, щоб повернути до роботи першу компанію», – сказав в.о. генерального директора Smart Energy Олексій Заєць.
Німеччина посилює роль біоенергетики. Федеральне міністерство економіки та боротьби зі зміною клімату Німеччини минулого тижня заявило, що представить «комплексний пакет з біомаси». У майбутніх тендерах на біомасу перевага буде віддана установкам, підключеним до опалювальної мережі або мережі будівель, яка забезпечує теплом до 16 будівель. Біогазові установки також побачать покращення своєї так званої надбавки за гнучкість, яка є основною проблемою наразі. При необхідних інвестиціях у гнучкість поточні 6 ГВт потужності біогазу можуть бути подвоєні до 2030 року та досягнуті до 24 ГВт у 2045 році.


