Ціна газу: Україна та Європа. Огляд ринку 17 - 21 серпня 2026 року
У секції «Середньо-та довгостроковий ринок» УЕБ тривала торгівля ресурсами серпня та вересня 2026 року в ГТС та ПСГ. Загалом позиції на продаж чи купівлю природного газу формували 9 компаній: ГПК Нафтогаз Трейдинг, Укрнафта, Укрзалізниця, Черкаситеплокомуненерго тощо. Загалом у секції продано 6,6 млн куб. м природного газу переважно ресурсу серпня. Успішними були позиції на купівлю - від Укрзалізниці, Концерну «МТМ», Черкаситеплокомуненерго, Рівнетеплоенерго, на продаж – від Укрнафти.
На короткостроковому ринку природного газу УЕБ учасники формували заявки на внутрішньодобовому ринку, в ГТС і ПСГ. Загалом було укладено 99 біржових угод загальним обсягом 3528 тис. куб. м.
Протягом минулого тижня європейські газові ф’ючерси продовжили впевнений висхідний тренд, оновлюючи локальні максимуми: надії на дипломатичне врегулювання довкола Ормузької протоки зникли, а конфлікт перейшов у тривалу війну на виснаження. Замість очікуваної технічної корекції ринок демонстрував стійке зростання на тлі занепокоєння щодо опалювального сезону.
У вівторок ціна додала понад 3%, до 63,64 євро/МВт.г., у середу закріпилась на 63,34 євро/МВт.г., а в четвер пробила психологічний бар’єр, сягнувши максимуму 65,69 євро/МВт.г. У п’ятницю зранку торги стабілізувались на рівні 65,07 євро/МВт.г. За місяць ціни зросли на понад 4%.
Попри це, є позитивні сигнали для імпортерів: високі котирування TTF знову дозволяють європейцям перетягувати незаконтраковані СПГ-вантажі від азійських конкурентів, а падіння ставок фрахту на СПГ-танкери, попри геополітичну напругу в морських вузлах, здешевлює логістику й дозволяє трейдерам агресивніше скуповувати спотовий газ.
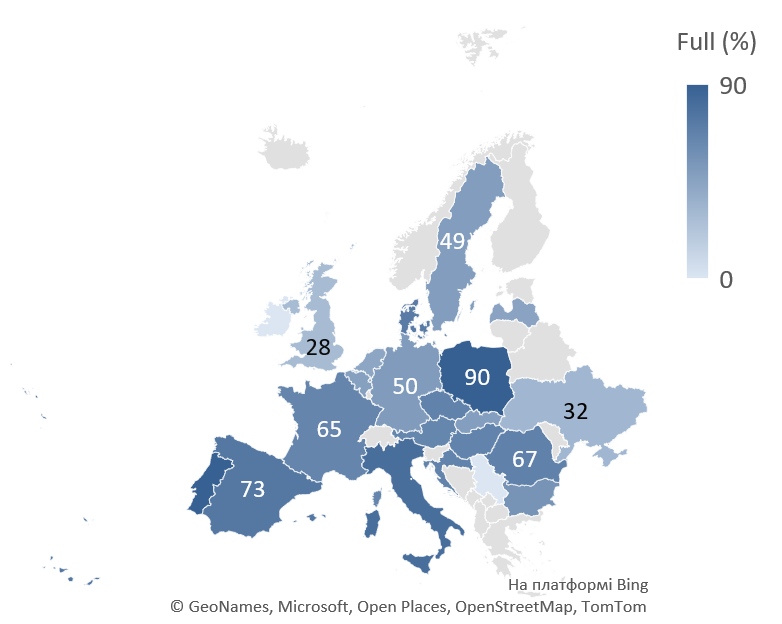
Головним чинником, що утримує ціни вище 65 євро, залишається криза заповнення сховищ: за даними AGSI на 20.08.26, сукупна заповненість становить 61,82% — на 17% нижче довгострокового середнього і трохи нижче рекордно низького рівня 2021 року. За оновленими даними від 19 серпня, Європа рухається до найнижчого передзимового рівня запасів з 2013 року. Причина — «парадокс газових сховищ»: літні ціни майже зрівнялися із зимовими форвардами, тому трейдерам комерційно невигідно купувати дорогий газ зараз для зимового зберігання.
QatarEnergy продовжила форс-мажор на поставки СПГ до Індії до 31 серпня (уже шостий місяць скорочень), тоді як відвантаження до Європи зросли на 8% за тиждень на фоні скорочення азійських вантажів. Ситуацію погіршує й німецька енергополітика: найбільші в Європі німецькі сховища традиційно слугували буфером для сусідів, а їхнє повільне заповнення підриває стійкість усього регіонального ринку.
Імпорт природного газу з європейського напрямку знаходився на рівні 1,7 млн куб. м на добу (+ 0,05 млн куб. м від показника попереднього тижня). Імпорт був присутній з Польщі та Угорщини. Експорт з митного складу був присутнім лише до Польщі та Молдови обсягами до 0,1 млн куб. м на добу. В сховищах України знаходилось 14,23 (+2,08%) млрд куб. м природного газу. Відбір з ПСГ був майже відсутнім, натомість спостерігалося закачування - близько 39 млн куб. м на добу.