Ціна газу: Україна та Європа. Огляд ринку 15 - 19 грудня 2025 року
У секції «Середньо-та довгостроковий ринок» УЕБ тривала торгівля ресурсом грудня 2025 року та січня 2026 року. Загалом позиції на купівлю та продаж природного газу формували 5 компаній, серед яких Укрнафта, ВК Укрнафтобуріння, ЛТК Електрум. У секції продано 9,6 млн куб. м (+74,55%) природного газу. Переважно було реалізовано ресурс з постачанням у ПСГ в грудні. Ціни реалізованих позицій перебували у діапазоні 19830-20100 грн./тис. куб. м без ПДВ, що орієнтовно так само, як минулого тижня.
Також Оператор ГТС України проводив закупівлі у секціях «Транскордон», «Митний склад». Було придбано близько 33,72 млн куб. м природного газу (+11,29%) з передачею в точці на кордоні за цінами реалізованих позицій в діапазоні 34,65-35,75 євро/МВт.г.
На короткостроковому ринку природного газу УЕБ учасники формували заявки на внутрішньодобовому ринку та ринку «на добу наперед». Загалом було укладено 48 (+3) угод загальним обсягом 2690 (+30%) тис. куб. м.
Сесія у середу, 18 грудня, ознаменувалася п’ятирічним мінімумом цін на природний газ у Китаї, що знижує ризики конкуренції з боку азіатського ринку постачання СПГ. Простежується вагомий потенціал зростання показників постачання як до Великобританії, так і Європи. Нова хвиля поставок СПГ не є «панацеєю» від високих цін на газ у Європі і ціни можуть бути піддані коливанням навіть у майбутній період надлишку пропозиції.
Прогнози погоди вказують на те, що вітер і температура протягом святкового тижня будуть нижчими за сезонні норми, хоча будь-які оптимістичні настрої, пов’язані з посиленням ситуації, були стримані через стійкість поставок. Ключовим фактором зростання залишаються прогнози низьких температур (нижче за сезонну норму) у січні в Європі, що продовжує підтримувати попит на опалення.
Ціни TTF M+1 трималися у вузькому коридорі. ICE повідомила про очікувані рекордні річні обсяги торгів у TTF (>103 млн контрактів).
Наприкінці оглядового тижня ціни ледь підросли на тлі холоднішої погоди, але загалом залишались пригніченими слабким попитом і збалансовані LNG та Норвегією.
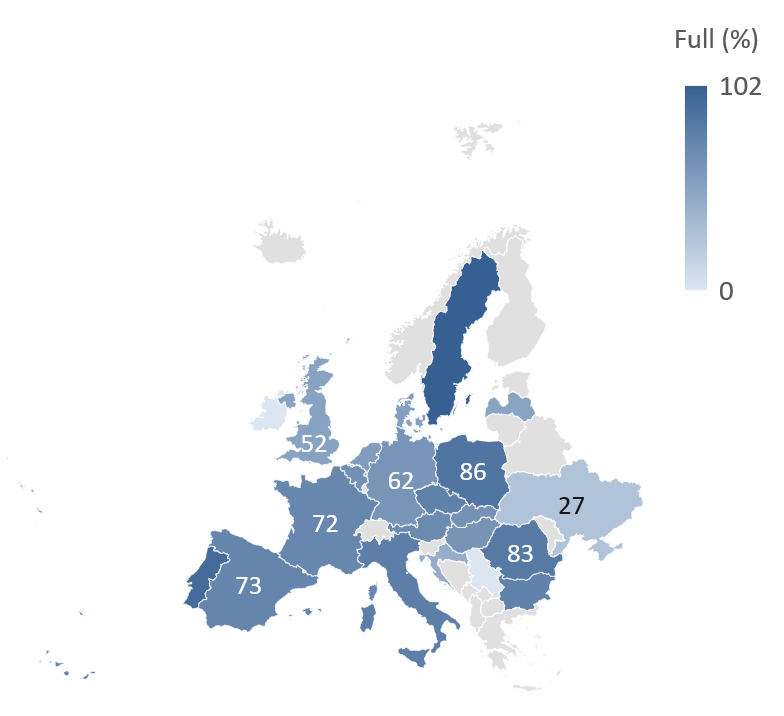
Заповненість загальноєвропейських сховищ зберігається на рівні 68,24% потужності станом на 17.12.2025 р., що на 10 % менше, ніж роком раніше. Поточні оцінки прогнозують, що рівень запасів газу в сховищах ЄС після зими становитиме приблизно 34% (на 7% нижче за середній) на основі типових темпів відбору, проте стійко низькі температури можуть призвести до зниження цього рівня, підтримуючи попит на газ для закачування протягом літа 2026 року.
У середу Європейський парламент схвалив ініціативу ЄС щодо припинення імпорту російського газу до кінця 2027 року, усунувши передостанню юридичну перешкоду перед забороною. Згідно з угодою, ЄС припинить імпорт російського СПГ до кінця 2026 року та трубопровідного газу до кінця вересня 2027 року. Станом на жовтень на частку росії припадало 12% імпорту газу до ЄС, що значно менше, ніж 45% до вторгнення росії до України у 2022 році.
Імпорт природного газу з європейського напрямку надходив у середньому розмірі 25 млн куб. м на добу. Імпорт був присутній з усіх суміжних країн Європи. Основу імпорту складав угорський та польський напрямки. Експорт був відсутнім. В сховищах України знаходилось близько 12,7 млрд куб. м природного газу (-0,8 %). Відбір складав близько 20 млн куб. м на добу.