Ціна газу: Україна та Європа. Огляд ринку 15 - 19 червня 2026 року
У секції «Середньо-та довгостроковий ринок» УЕБ тривала торгівля ресурсом червня та липня 2026 року. Загалом позиції на продаж чи купівлю природного газу формували 12 компаній: Укрнафта, ГПК Нафтогаз Трейдинг, МХП Еко Енерджи, Оператор ГТС України тощо. Загалом у секції продано 4450 тис. куб. м природного газу – ресурсів червня та липня. Успішними були позиції на продаж від Укрнафти та на купівлю від Оператора ГТС, Черкаситеплокомуненерго. Активність учасників була високою, ціни мали тенденцію на зниження протягом тижня.
На короткостроковому ринку природного газу УЕБ учасники формували заявки на внутрішньодобовому ринку та ринку «на добу наперед». Загалом було укладено 48 угод загальним обсягом 932 тис. куб. м.
Цього тижня TTF різко знизив геополітичну премію. Після закриття попередньої п’ятниці біля 46,8 євро/МВт·год липневий контракт опустився до 40,5 євро/МВт·год у четвер, а на ранок 19 червня торгувався близько 42 євро/МВт·год — приблизно на 10% нижче у порівнянні з попередньою п’ятницею. Головний драйвер — проміжний меморандум США та Ірану й очікування відновлення судноплавства через Ормуз на 60 днів. Водночас п’ятничні торги показують: ринок зняв частину страху, але ще не заклав повної нормалізації фізичних потоків.
Ормуз залишається ключовим короткостроковим ризиком. Перші затримані судна вже почали проходити, однак основний маршрут потребує розмінування, а перевізникам та страховикам потрібні гарантії безпеки. QatarEnergy може приблизно за місяць повернути на повну потужність неушкоджені LNG-лінії, при цьому одна з партій вперше з початку конфлікту була повністю завантажена в Рас-Лаффані, але 17% експортних потужностей Катару вибули на роки.
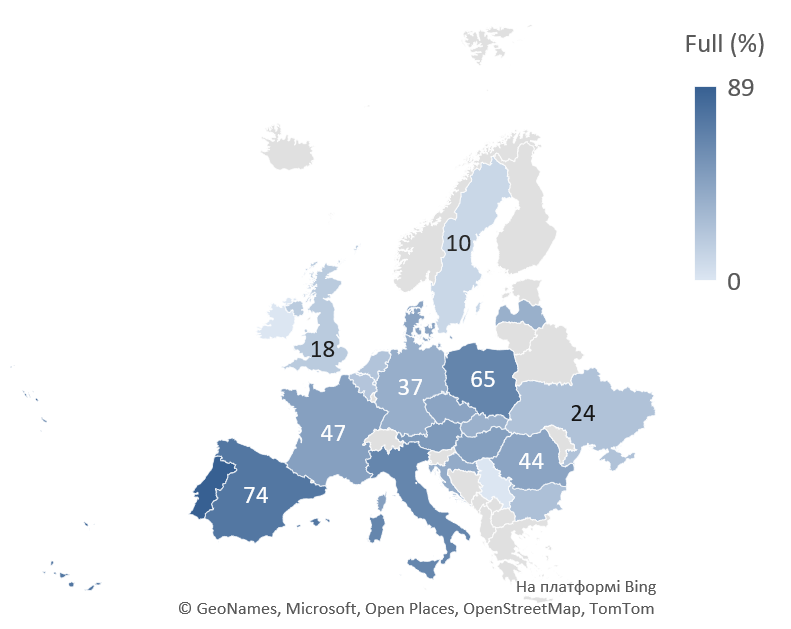
Сховища наповнюються, але запас залишається слабким. Станом на 18.06.2026 р. заповненість ЄС становила 45,56% при добовому прирості близько 0,27%, що орієнтовно на 5–6% нижче торішньої траєкторії. Особливо низькі рівні зберігаються в Німеччині — 37,5%, Нідерландах — 22,6% і Словаччині — 35,0%. Така нерівномірність формує цінове «дно»: навіть при зниженні геополітичної премії Європі ще потрібен стабільний літній попит на газ для закачування.
Гнучкість правил ЄС дозволяє за складних умов знизити орієнтир запасів із формальних 90% до 80%, але не прибирає фізичної потреби купувати газ. Літні контракти все ще не дешевші за зимові, тому економіка закачування лишається слабкою.
LNG-баланс змішаний: постачання із США до Європи у червні відновлюються після слабшого травня, але азійський імпорт прямує до п’ятимісячного максимуму, а Китай і Японія знову активніші. Конкуренція з Азією обмежує простір для падіння TTF. Додатково Єврокомісія уточнила повну заборону торгівлі російським LNG для операторів ЄС із 2027 року: для ближнього контракту ефект невеликий, але дальню криву це підтримує.
По трубопровідному норвезькому газу діють обмеження на Troll, Kollsnes і Nyhamna, що переважно відомі ринку, тому самі по собі не створюють нового шоку. При цьому є ризик у разі їх продовження або нові позапланові збої.
Імпорт природного газу з європейського напрямку знаходився на рівні 0,8 млн куб. м на добу (без змін до попереднього тижня). Імпорт був присутній лише з Польщі. Експорт з митного складу був відсутнім. В сховищах України знаходилось 11,8 (+2,5%) млрд куб. м природного газу. Відбір з ПСГ був майже відсутнім, натомість спостерігалося закачування - близько 37 млн куб. м на добу.