

Ціна газу: Україна та Європа. Огляд ринку 14 - 18 жовтня 2024 року

Ціна газу: Україна та Європа. Огляд ринку
Протягом минулого тижня ціни природного газу в Україні зазнавали коливань, слідуючи тенденціям європейських хабів.
Українська енергетична біржа
Минулого тижня тривала торгівля ресурсом жовтня, листопада 2024 року та послідуючих місяців. Загалом позиції на купівлю та продаж природного газу формували 7 компаній: Д.Трейдінг, Оператор ГТС України, Надра-Геоінвест, ВК Укрнафтобуріння, ГПК Нафтогаз Трейдинг, Укрнафта, Київський Метрополітен.
Стартові ціни ресурсів зростали протягом тижня. У підсумку, станом на п’ятницю середня стартова ціна ресурсу жовтня в ГТС була вищою за показник понеділка на 0,26%.
Протягом минулого тижня були реалізованими позиції на продаж та на купівлю. Загалом продано 29860 тис. куб. м. природного газу. Найбільший обсяг – 18300 тис куб. м. ресурсу жовтня та листопада в ГТС – придбав Оператор ГТС України. Котирувальні ціни, сформовані за результатами торгів, представлені на графіку нижче.
На короткостроковому ринку природного газу УЕБ учасники формували заявки в ГТС та ПСГ. Протягом тижня зафіксовано тенденцію до зростання цін. Середньозважена ціна КСП у п’ятницю, 18 жовтня, складала 14 933,33 грн. без ПДВ.
Європейський ринок
Минулого тижня на європейських газових ринках зберігалися побоювання щодо поставок через конфлікт на Близькому Сході. Також побоювання з приводу скорочення поставок LNG з Катару вплинули на розрахункові ціни газових ф’ючерсів TTF.
Британські короткострокові ціни на газ зросли у четвер, спот NBP виріс на 1%, закрившись на рівні 96,00 п/терм. Зростання було підтримано технічним обслуговуванням на континентальному шельфі Великобританії (UKCS) та одноденним технічним обслуговуванням на норвезькому родовищі Усеберг. Контракт Sum-2025 залишався стабільним, закрившись на рівні 93,39 п/терм через стабільні поставки.
Ціни контрактів з поставкою у відповідний строк, євро/Мвт-год., 17.10.2024
| Інструмент | THE | CEGH | TTF | TGE/POLPX | CEEGEX/HUDEX | Середнє значення |
|---|---|---|---|---|---|---|
| Day1 | 39,77 | 39,76 | 39,24 | 40,98 | 37,52 | 39,45 |
| M+1 | 40,46 | 40,24 | 39,64 | 41,20 | 40,16 | 40,34 |
| Q +1 | 41,28 | 41,06 | 40,28 | 41,08 | 40,94 | 40,93 |
| S +1 | 39,33 | 39,98 | 38,28 | 37,41 | 39,05 | 38,81 |
Контракти на місяць наперед, на всіх проаналізованих хабах мали однакову тенденцію щодо спотових цін – здорожчання в середньому на 2,31%. Ціни квартал наперед були вищими за спотові ціни в середньому на 3,82%. Ціни сезон наперед із середнім значенням 38,81 євро/МВт.г. мали тенденцію до зниження у порівнянні зі спотовими у середньому на 1,53%.
Листопадовий ф’ючерс на LNG в Азії, індекс JKM Platts Future, встановився в минулий четвер на рівні 469,30 дол. США за тис. куб. м. Ф’ючерс на LNG, що поставляється в Північно-Західну Європу (LNG North West Europe Marker) закрився минулого четверга на рівні 436,80 доларів США за тис. куб. м.
Сховища у ЄС заповнені на 95,05% від загального обсягу 106,5 млрд куб. м., згідно з даними Aggregated Gas Storage Inventory. В минулу середу європейська газова група TSO Entso-G заявила, що газові сховища по всьому ЄС можуть бути заповнені на 40% до кінця майбутньої зими за умови помірного попиту, постійних поставок з Норвегії та безперешкодного постачання.
Європейські термінали з прийому LNG працювали із середньою продуктивністю 75,67%.
Запаси СПГ у ЄС станом на 16 жовтня становили 5,378 млн куб. м., згідно з даними Aggregated LNG Storage Inventors.
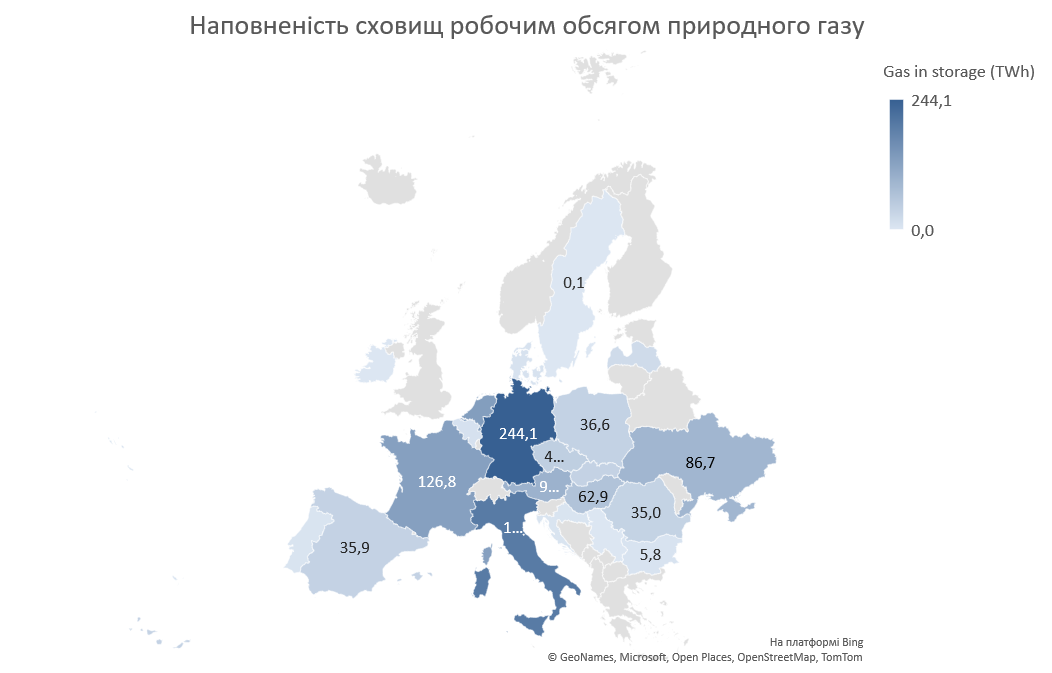
Рівень заповнення сховищ найкрупнішого експортера LNG, США, за останніми даними EIA на 11 жовтня 2024 р. складав 3,705 млрд куб. футів. Міжнародне енергетичне агентство 16 жовтня заявило, що існує «висока» ймовірність того, що конфлікт на Близькому Сході, що триває, може вплинути на експорт LNG з регіону.
На суміжному ринку нафти Іран скоротив експорт сирої нафти до 237 тис. б/д, найнижчого показника за 2 роки. Очікується, що незалежні китайські нафтопереробні заводи закуповуватимуть менше іранської сирої нафти та шукатимуть альтернативні джерела постачання через скорочення постачання з Ірану, що посилить конкуренцію в Азії за інші спотові партії сирої нафти. Ціни на нафту Brent торгувались 18 жовтня на рівні 74,15 дол./барель. Ураган «Мілтон» також став причиною обережності при зупинці видобутку нафти і газу в Мексиканській затоці (США), і минулого тижня проявився вплив шторму на динаміку постачання та ціни.
Баланс газу в Україні
Імпорт природного газу минулого тижня був присутнім з Угорщини та Словаччини у середньому 11 млн. куб. м. на добу, експорт з митного складу спостерігався у розмірі 1,1 млн. куб. м. до Польщі та Словаччини. В сховищах України знаходилось близько 12,8 млрд. куб. м. Закачування складало орієнтовно 20 млн. куб. м. на добу.
Цікаве за тиждень
Збільшення кількості танкерів і нові схеми поставок допомагають знизити вартість перевезень. Судна, що перевозять скраплений природний газ, будуються швидше, ніж на ринок надходять нові партії палива, що допомагає знизити транспортні витрати і пом›якшити тарифний удар для споживачів. Видання Bloomberg пише, що вартість короткострокової оренди СПГ-танкера впала до найнижчого рівня для цієї пори року з 2018 року. При цьому танкери для перевезення СПГ все частіше залишаються в Атлантичному або Тихоокеанському регіонах. Тобто газ споживається ближче до місць його виробництва, що сприяє надлишку суден і зменшенню витрат на його перевезення. Для споживачів це хороша новина. У Європі ціни на газ перебувають на найвищому рівні цього року – ще до початку опалювального сезону, – що частково пояснюється війною в Україні та на Близькому Сході.


