

Ціна газу: Україна та Європа. Огляд ринку 13 - 17 травня 2024 року

Ціна газу: Україна та Європа. Огляд ринку
Протягом минулого тижня ціни природного газу в Україні знижувались, на відміну від котирувань європейських хабів.
Українська енергетична біржа
Минулого тижня тривала торгівля ресурсом травня 2024 року, червня 2024 року. Загалом позиції на купівлю та продаж природного газу формували 3 компанії: Укрнафта, ГПК Нафтогаз Трейдинг, Оператор ГТС України.
Стартові ціни ресурсів зменшувались протягом тижня. У підсумку, станом на п’ятницю середня стартова ціна ресурсу травня в ГТС була нижчою за показник понеділка на 0,88%.
Протягом минулого тижня були реалізованими позиції на купівлю. Загалом продано 11 500 тис. куб. м. природного газу ресурсу травня та червня. Весь даний обсяг минулого тижня придбав Оператор ГТС України. Ціни реалізованих позицій знаходились в діапазоні 12384,88 – 12688 грн. з тенденцією на зниження.
На короткостроковому ринку природного газу УЕБ учасники формували заявки в ГТС та ПСГ. Реалізація газу відбулася на внутрішньодобовому ринку. Протягом тижня на короткостроковому ринку було зафіксовано різносторонні рухи цін. Маржинальні ціни, що склалися за результатами торгів, відображені на графіку нижче.
Європейський ринок
Закачка газу в Європі і сезонно високий попит в Азії підтримували ціни, а різноманітні збої на норвезьких родовищах і об’єктах забезпечили певний імпульс для зростання цін минулого тижня. На газових родовищах Gullfaks і Visund тривають перебої (закінчуються на початку червня), у той час як газове родовище Troll і переробний завод Kollsness будуть повністю зупинені у вівторок, що призведе до втрати потужностей, які постачаються до Європи на 158 млн кубометрів на день. Ціни на британський газ у четвер зросли через те, що Норвегія запланувала на наступний тиждень технічне обслуговування. У результаті спот NBP збільшився приблизно на 3% і встановився на рівні 73,40 p/therm.
Ризик перебоїв у постачанні через геополітичні проблеми Близького Сходу, які можуть порушити поставки вантажів із багатих енергоносіями регіону, та війну росії проти України, а також скорочення поставок СПГ надав підтримку цінам наступного сезону. Ціна на газ для постачання Win-24 зросла на TTF до 36,17 євро/МВт.г., а на NBP - на 1,3% і закрилася на рівні 93,71 p/therm.
Ціни контрактів з поставкою у відповідний строк, євро/Мвт-год., 16.05.2024
| Інструмент | THE | CEGH | TTF | TGE/POLPX | CEEGEX/HUDEX | Середнє значення |
|---|---|---|---|---|---|---|
| Day1 | 30,11 | 30,7 | 30,10 | 30,77 | 27,82 | 29,90 |
| M+1 | 30,2 | 30,67 | 30,21 | 33,58 | 30,55 | 31,04 |
| Q +1 | 30,99 | 31,62 | 30,97 | 34,14 | 31,72 | 31,89 |
| S +1 | 36,53 | 37,04 | 36,17 | 41,48 | 36,92 | 37,63 |
Контракти на місяць наперед, на всіх проаналізованих хабах мали однакову тенденцію щодо спотових цін – здорожчання в середньому на 3,90%. Ціни квартал наперед були вищими за спотові ціни в середньому на 6,76%. Ціни сезон наперед із середнім значенням 37,63 євро/МВт.г. мали тенденцію до зростання у порівнянні зі спотовими у середньому на 25,93%.
Попит на СПГ в Азії залишався досить високим і співпав з деякими перебоями в роботі експортних об’єктів СПГ, таких як австралійський термінал Горгон. Червневий ф’ючерс на LNG в Азії, індекс JKM Platts Future, закрився 16 травня на рівні 375 доларів США за тис. куб. м. Ф’ючерс на LNG, що поставляється в Північно-Західну Європу (LNG North West Europe Marker) склав 333 долари США за тис. куб. м.
Споживання газу коливалося приблизно на четверть нижче середнього показника за 5 років. Минулого тижня весняна погода не була ні достатньо прохолодною, щоб забезпечити опалення, ні достатньою жаркою, щоб стимулювати попит на кондиціонування повітря. Особливо високий рівень генерації сонячної енергії в Європі на минулому тижні додатково стримав використання газу для виробництва електроенергії. Як очікується, середня температура в найбільшому споживачеві газу в Європі, Німеччині, на цьому тижні, становитиме майже на 4 градуси вище норми, а наступного - на 1 градус вище норми.
Загальноєвропейські сховища газу становлять 66,1% станом на 15 травня, згідно з останніми даними Aggregated Gas Storage Inventory. Це на 2% більше, ніж у минулому році, а щоденні показники закачування протягом травня становлять 0,33%. Сховища у Великобританії заповнені на 38%.
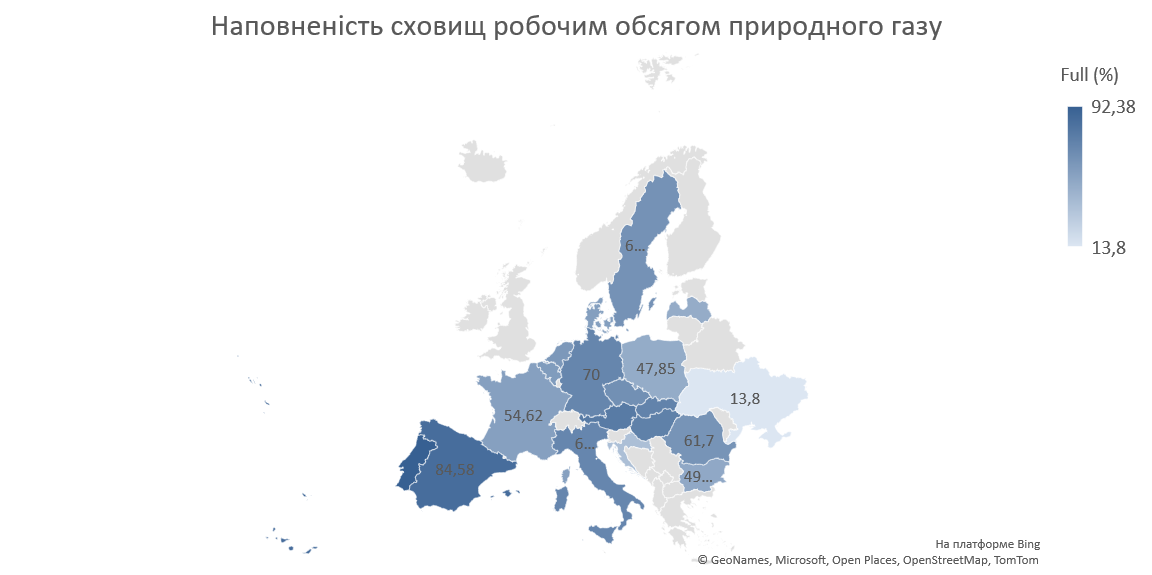
Потоки по норвезькому трубопроводу в Європу в четвер склали 322 мільйони кубометрів в день, що на 31 мільйон кубометрів в день більше за обсяги позаминулого четверга. За даними Gassco, доступність норвезького газопроводу в вівторок, 21 травня, скоротиться на 177 млн кубометрів в день, а потім знизиться приблизно до 55 млн кубометрів в день до кінця місяця.
Європейські термінали з прийому LNG працювали із середньою продуктивністю 70,6%.
Запаси СПГ у ЄС станом на 15 травня становили 4,588 млн куб. м., згідно з даними Aggregated LNG Storage Inventors.
Рівень заповнення сховищ найкрупнішого експортера LNG, США, за останніми даними EIA на 10 травня 2024 р. складали 2,663 млрд куб. футів.
На суміжному ринку нафта Brent торгувалася 17 травня на рівні 83,54 долари за барель. Ринковий оптимізм обумовлений ознаками зростання попиту з боку Китаю та США. Високі річні показники промислового виробництва Китаю в поєднанні з урядовими заходами стимулювання свідчать про потенційне зростання попиту.
Баланс газу в Україні
Імпорт природного газу минулого тижня був присутнім лише з Угорщини, у середньому 1,73 млн. куб. на добу. Спостерігались експортні потоки до Польщі, Словаччини середнім обсягом 1 млн. куб. м. на добу. Експорт порівняно з минулими періодами зменшився. В сховищах України знаходилось близько 8,7 млрд. куб. м. Закачування складало орієнтовно 24 млн. куб. м. м. на добу.
Цікаве за тиждень
Кабмін ухвалив постанову, що спрощує розміщення газопоршневих та газотурбінних установок та пов’язаних із ними мереж. Про це повідомив прем’єр-міністр України Денис Шмигаль. Зокрема, внесено зміни до постанов КМУ від 13.12.2017 N 1010 «Про затвердження критеріїв визначення планованої діяльності, яка не підлягає оцінці впливу на довкілля, та критеріїв визначення розширень і змін діяльності та обʼєктів, які не підлягають оцінці впливу на довкілля» та від 07.12.2023 N 1320 «Деякі питання розміщення газопоршневих когенераційних установок на період воєнного стану» з метою удосконалення та збільшення спрощених умов для будівництва та/або розміщення газопоршневих та газотурбінних установок, в тому числі когенераційних, блочно-модульних котелень, дизельних/бензинових та газових генераторів (потужністю від 1 МВт та більше), а також повʼязаних з ними мереж електро-, тепло-, газо-, водопостачання, вузлів обліку, іншого повʼязаного обладнання під час воєнного стану задля створення умов для сталого проходження опалювального періоду 2024/25 року та забезпечення споживачів і закладів соціальної сфери тепловою та електричною енергією у звʼязку з постійними пошкодженнями обʼєктів теплової та електричної генерації на фоні військової агресії росії.
Провідні європейські експерти з промисловості та енергетики стверджують, що скорочення бюрократії та прискорення затвердження нових проектів з відновлюваних джерел енергії є життєво важливими, попереджаючи, що бюрократія загрожує екологічним цілям континенту. Барбара Флеше, виконавчий віце-президент європейського підрозділу норвезької енергетичної компанії Statkraft, повідомила, що проектам фірми з відновлюваних джерел енергії перешкоджають тривалі терміни авторизації на більшості європейських ринків. Доступ до мережі також був великою проблемою, через що життєздатні проекти відкладалися. Якщо будуть подальші затримки, європейські країни залишатимуться залежними від дорогого викопного палива набагато довше, ніж це повинно бути.


