Ціна газу: Україна та Європа. Огляд ринку 13 - 17 липня 2026 року
У секції «Середньо-та довгостроковий ринок» УЕБ тривала торгівля ресурсами липня, серпня 2026 року. Загалом позиції на продаж чи купівлю природного газу формували 9 компаній: Укрнафта, ГПК Нафтогаз Трейдинг, Оператор ГТС України, ЛТК Електрум тощо. Загалом у секції продано 4350 тис. куб. м природного газу – ресурсу липня та серпня 2026 року в ГТС і ПСГ. Успішними були позиції на купівлю від Оператора ГТС України, Черкаситеплокомуненерго, на продаж – від Укрнафти.
На короткостроковому ринку природного газу УЕБ учасники формували заявки на внутрішньодобовому ринку та ринку «на добу наперед». Загалом було укладено 56 угод загальним обсягом 1551 тис. куб. м.
Цього тижня європейські газові контракти знову подорожчали. M+1 TTF зростав кожну сесію: від 48,8 євро/МВт-г. на закритті попередньої п’ятниці до близько 57 євро/МВт-г. зранку, 17 липня (+15%). Головним драйвером стало відновлення бойових дій між США та Іраном і нові ризики для судноплавства через Ормузьку протоку. Статус протоки і розбіжності взаєморозуміння – залишаються дуже суперечливими.
Ринок знову оцінює не лише фактичну доступність катарського СПГ, а й фрахт, страхування та готовність судновласників заходити в регіон. Навіть без повної зупинки потоків геополітична премія швидко повернулася у ближні й зимові контракти.
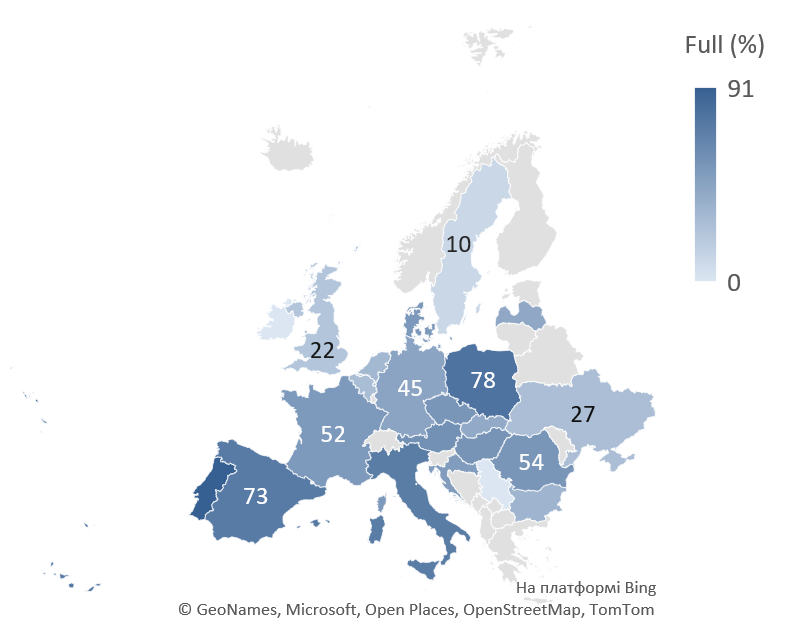
Спотова конкуренція стала жорсткішою. За оцінкою Kpler, липневий імпорт СПГ до Європи може впасти до 6,9 млн т — мінімуму з вересня 2024 року, тоді як Азія може отримати 23,05 млн т, шестимісячний максимум. Для Європи це означає менше гнучких атлантичних вантажів і необхідність платити більше, щоб повернути їх на європейський напрямок. Цінові сигнали для експортерів СПГ з США продовжують сприяти постачанню на ринок Північно-Східної Азії, а не на європейські напрямки, причому Азія займає зростаючу частку загального обсягу експорту СПГ з США протягом конфлікту на Близькому Сході. Незважаючи на сильну конкуренцію з боку Азії, Робоча група ЄС з питань Енергетичного союзу опублікувала заяву в понеділок, в якій зазначила, що «немає жодних негайних проблем із безпекою поставок взимку 2026-2027 років, оскільки цільові показники заповнення сховищ залишаються досяжними до початку зимового сезону, що забезпечує належний рівень готовності». Станом на 16 липня сховища ЄС були заповнені на 53,0%. Закачування триває, але рівень все ще значно нижчий за сезонну норму. Найслабше виглядають Німеччина — 44,9% і Нідерланди — 31,4%, тоді як Італія та Польща мають суттєво комфортніший запас. Зміна тренду з стійкого падіння потребує реального повернення катарських і американських вантажів до Європи та прискорення закачування.
На тлі зростання цін інвестфонди нарощують ставки на подальше подорожчання газу: за тиждень вони додали 23 ТВт.г. довгих позицій і скоротили 3 ТВт.г. коротких за контрактами TTF. Це підняло чисту довгу позицію до 181 ТВт.г. — максимуму за останні три тижні, що підтверджує переважно «бичачі» настрої на ринку.
Імпорт природного газу з європейського напрямку знаходився на рівні 1,6 млн куб. м на добу. Імпорт був присутній лише з Польщі. Експорт з митного складу був відсутнім. В сховищах України знаходилось 12,84 (+2,12%) млрд куб. м природного газу. Відбір з ПСГ був майже відсутнім, натомість спостерігалося закачування - близько 38 млн куб. м на добу.