Ціна газу: Україна та Європа. Огляд ринку 13 - 17 квітня 2026 року
У секції «Середньо-та довгостроковий ринок» УЕБ тривала торгівля ресурсом квітня, травня 2026 року та послідуючих місяців. Загалом позиції на продаж чи купівлю природного газу формували 8 компаній: ВК Укрнафтобуріння, Оператор ГТС України, Укрзалізниця, ГПК Нафтогаз Трейдинг тощо. Протягом тижня у секції продано 270 тис. куб. м природного газу. Успішними були позиції Київського метрополітену та ВКФ Теплобуд. Ціни реалізації перебували в діапазоні 25300-25792 грн./тис. куб. м без ПДВ.
На короткостроковому ринку природного газу УЕБ учасники формували заявки на внутрішньодобовому ринку та ринку «на добу наперед». Загалом було укладено 27 угод загальним обсягом 1339 тис. куб. м.
Протягом аналізованого тижня європейські енергетичні ринки різко зросли після значної ескалації на Близькому Сході, коли США оголосили про військово-морську блокаду Ормузької протоки. Політичні події в Угорщині додають ще один рівень невизначеності до європейських поставок газу. Як один з останніх маршрутів для російського газу до материкової Європи, будь-яка зміна позиції Угорщини може створити додаткове навантаження на «Турецький потік», єдиний інший великий російський газопровід до Європи. Ринкове ціноутворення продовжує відображати очікування тривалого періоду нестабільності, а не короткочасних перебоїв.
Під час четвергової сесії було підтверджено, що Ізраїль та Ліван домовилися про 10-денне припинення вогню, а президент Трамп також заявив, що США «близькі» до угоди з Іраном. Ця новина покращила настрої на енергетичних ринках у п’ятницю вранці, газові контракти торгуються нижче на відкритті торгів.
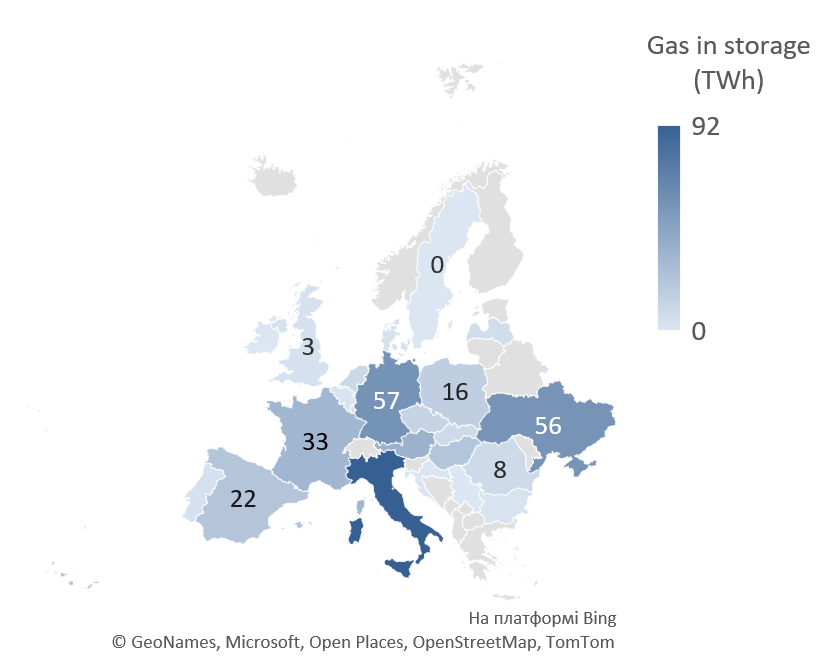
Крім того, рівні сховищ у Великій Британії та ЄС залишаються низькими для цієї пори року, на рівні 32% та 28% відповідно. Ситуація з європейськими поставками залишається напруженою та продовжує посилювати глобальні ризики, адже рівень завантаження газових сховищ впав до найнижчих показників з 2021 року.
Поточний розрив цін між літніми та зимовими газовими контрактами на 2026 рік дуже вузький. Це обмежує стимул закачувати газ, оскільки очікувані прибутки залишаються невеликими. Якщо ця тенденція збережеться, газ для наповнення сховищ буде закуповуватись пізніше влітку, перш ніж з’явиться зимовий попит, що потенційно призведе до зростання цін. Це відображає посилення конкуренції за постачання СПГ. Перебої на Близькому Сході суттєво впливають на експорт Катару, звужуючи глобальну доступність і виштовхуючи вантажі на дорожчі ринки в Азії. В результаті Європа конкурує за меншу кількість поставок, посилюючи тиск на зростання цін.
Імпорт природного газу з європейського напрямку у квітні знаходився на рівні 0,8 млн куб. м на добу (без змін до минулого тижня). Імпорт був присутній лише з Польщі. Експорт з митного складу був присутнім до Польщі обсягом 0,3 млн куб. м на добу. В сховищах України знаходилось 9,96 (+0,6%) млрд куб. м природного газу. Відбір з ПСГ був практично відсутнім, натомість спостерігалися невеликі обсяги закачування - близько 17 млн куб. м на добу.